¿Funciona Klarna en China? Mercados admitidos, la licencia de pagos y de crédito al consumo y los datos transfronterizos
Klarna ofrece su servicio de compra ahora y pago después (BNPL) y de pagos solo en un conjunto fijo de mercados admitidos — y China continental no es uno de ellos: el continente no figura en la propia lista de países disponibles de Klarna. Pero la disponibilidad nunca fue la verdadera cuestión. Ofrecer crédito al consumo (BNPL) o adquirir pagos del público en China continental son actividades financieras con licencia — la compensación de pagos conforme al Decreto n.º 768 del Consejo de Estado, el crédito al consumo bajo el regulador financiero chino —, y los datos de identidad, crédito y transacciones de cualquier consumidor chino guardados por Klarna en el extranjero son una transferencia transfronteriza de información personal sensible según la PIPL. Una mirada, con el cumplimiento por delante, a la lista de mercados admitidos, la puerta de la licencia de pagos y de crédito al consumo, los deberes sobre datos transfronterizos y la vía legal orientada a China.
¿Funciona Klarna en China?
No — Klarna no se ofrece en China continental: el continente no figura en la propia lista de países disponibles de Klarna, así que a un consumidor del continente no se le puede ofrecer un plan de Klarna y una empresa del continente no puede usar Klarna para cobrarle. Y la disponibilidad nunca fue la verdadera cuestión para un checkout orientado a China.
Klarna es un caso inusual porque es dos cosas reguladas a la vez — un adquirente de pagos y un prestamista al consumo (Klarna es en sí mismo un banco con licencia) —, y China concede licencias para ambas. Adquirir y compensar pagos del público depende de una licencia de negocio de pagos china: según el Reglamento sobre la Supervisión y Administración de las Instituciones de Pago No Bancarias (Decreto n.º 768 del Consejo de Estado, en vigor desde el 1 de mayo de 2024), un proveedor extranjero que quiera atender a usuarios del continente de forma transfronteriza debe establecer primero una institución de pago no bancaria con licencia dentro de China. Conceder crédito al consumo o préstamos a plazos (BNPL) al público es en sí una actividad financiera con licencia supervisada por el regulador financiero chino. Por debajo de ambas, los datos de identidad, de evaluación crediticia y de tarjeta que transporta un checkout para China son información personal sensible — una transferencia transfronteriza según la PIPL cuando salen del país, con deberes de residencia de datos conforme al Decreto n.º 768 y al artículo 39 de la Ley de Ciberseguridad (antes artículo 37).
En el lado de las licencias financieras nuestro papel es consultivo y más ligero: 21YunBox no es una institución de pago ni un prestamista y no tiene ninguna licencia china de pagos ni de préstamos. Trazamos la vía nacional de pagos y financiación con licencia y su exposición a la PIPL y a las licencias, le ayudamos a localizar el checkout en ella y entregamos la tienda orientada a China dentro del país sobre infraestructura con registro ICP — con su integración actual de Klarna donde ya le sirve. Nunca utilizamos ni sugerimos ninguna forma de elusión. Trate los detalles como un riesgo que confirmar con asesoría legal.
Instantánea de cumplimiento
- ✕ Klarna no se ofrece en China continental — el continente no figura en la propia lista de países disponibles de Klarna (26 mercados de Europa más Australia, Canadá, México, Nueva Zelanda y Estados Unidos). A un consumidor del continente no se le puede ofrecer un plan de Klarna, y una empresa del continente no puede usar Klarna para cobrarle.
- ✕ Las dos mitades de lo que hace Klarna son actividades financieras con licencia en China: adquirir y compensar pagos del público depende de una licencia de negocio de pagos china (Decreto n.º 768 del Consejo de Estado, artículo 2, en vigor desde el 1 de mayo de 2024), y conceder crédito al consumo o préstamos a plazos (BNPL) depende de una licencia financiera nacional propia. Un proveedor extranjero no puede hacer ninguna de las dos cosas directamente.
- ! Un checkout o una decisión de crédito para China transporta datos de identidad, de evaluación crediticia y de tarjeta — la información de cuentas financieras es información personal sensible según la PIPL (artículo 28). Enviarla al extranjero es una transferencia transfronteriza (artículos 38–40): notificación, un consentimiento separado y un mecanismo de transferencia.
- ! Encima se aplican deberes de residencia: el Decreto n.º 768 exige procesamiento, liquidación y almacenamiento nacionales de las transacciones (artículo 19) y, para un CIIO o un tratante de grandes volúmenes, la información personal recogida en el continente debe quedarse allí (Ley de Ciberseguridad artículo 39, antes artículo 37).
- ✓ La vía legal: cobrar mediante una ruta de pago nacional con licencia y los métodos nacionales que usan los clientes, conceder cualquier financiación a través de un proveedor nacional de financiación al consumo con licencia y entregar la tienda orientada a China dentro del país sobre infraestructura con registro ICP. 21YunBox cartografía, localiza y entrega — con un papel consultivo en las licencias; no somos una institución de pago ni un prestamista — y nunca utiliza ni sugiere ninguna forma de elusión.
Lo que la documentación oficial de Klarna dice sobre China
| Hecho | Fuente primaria |
|---|---|
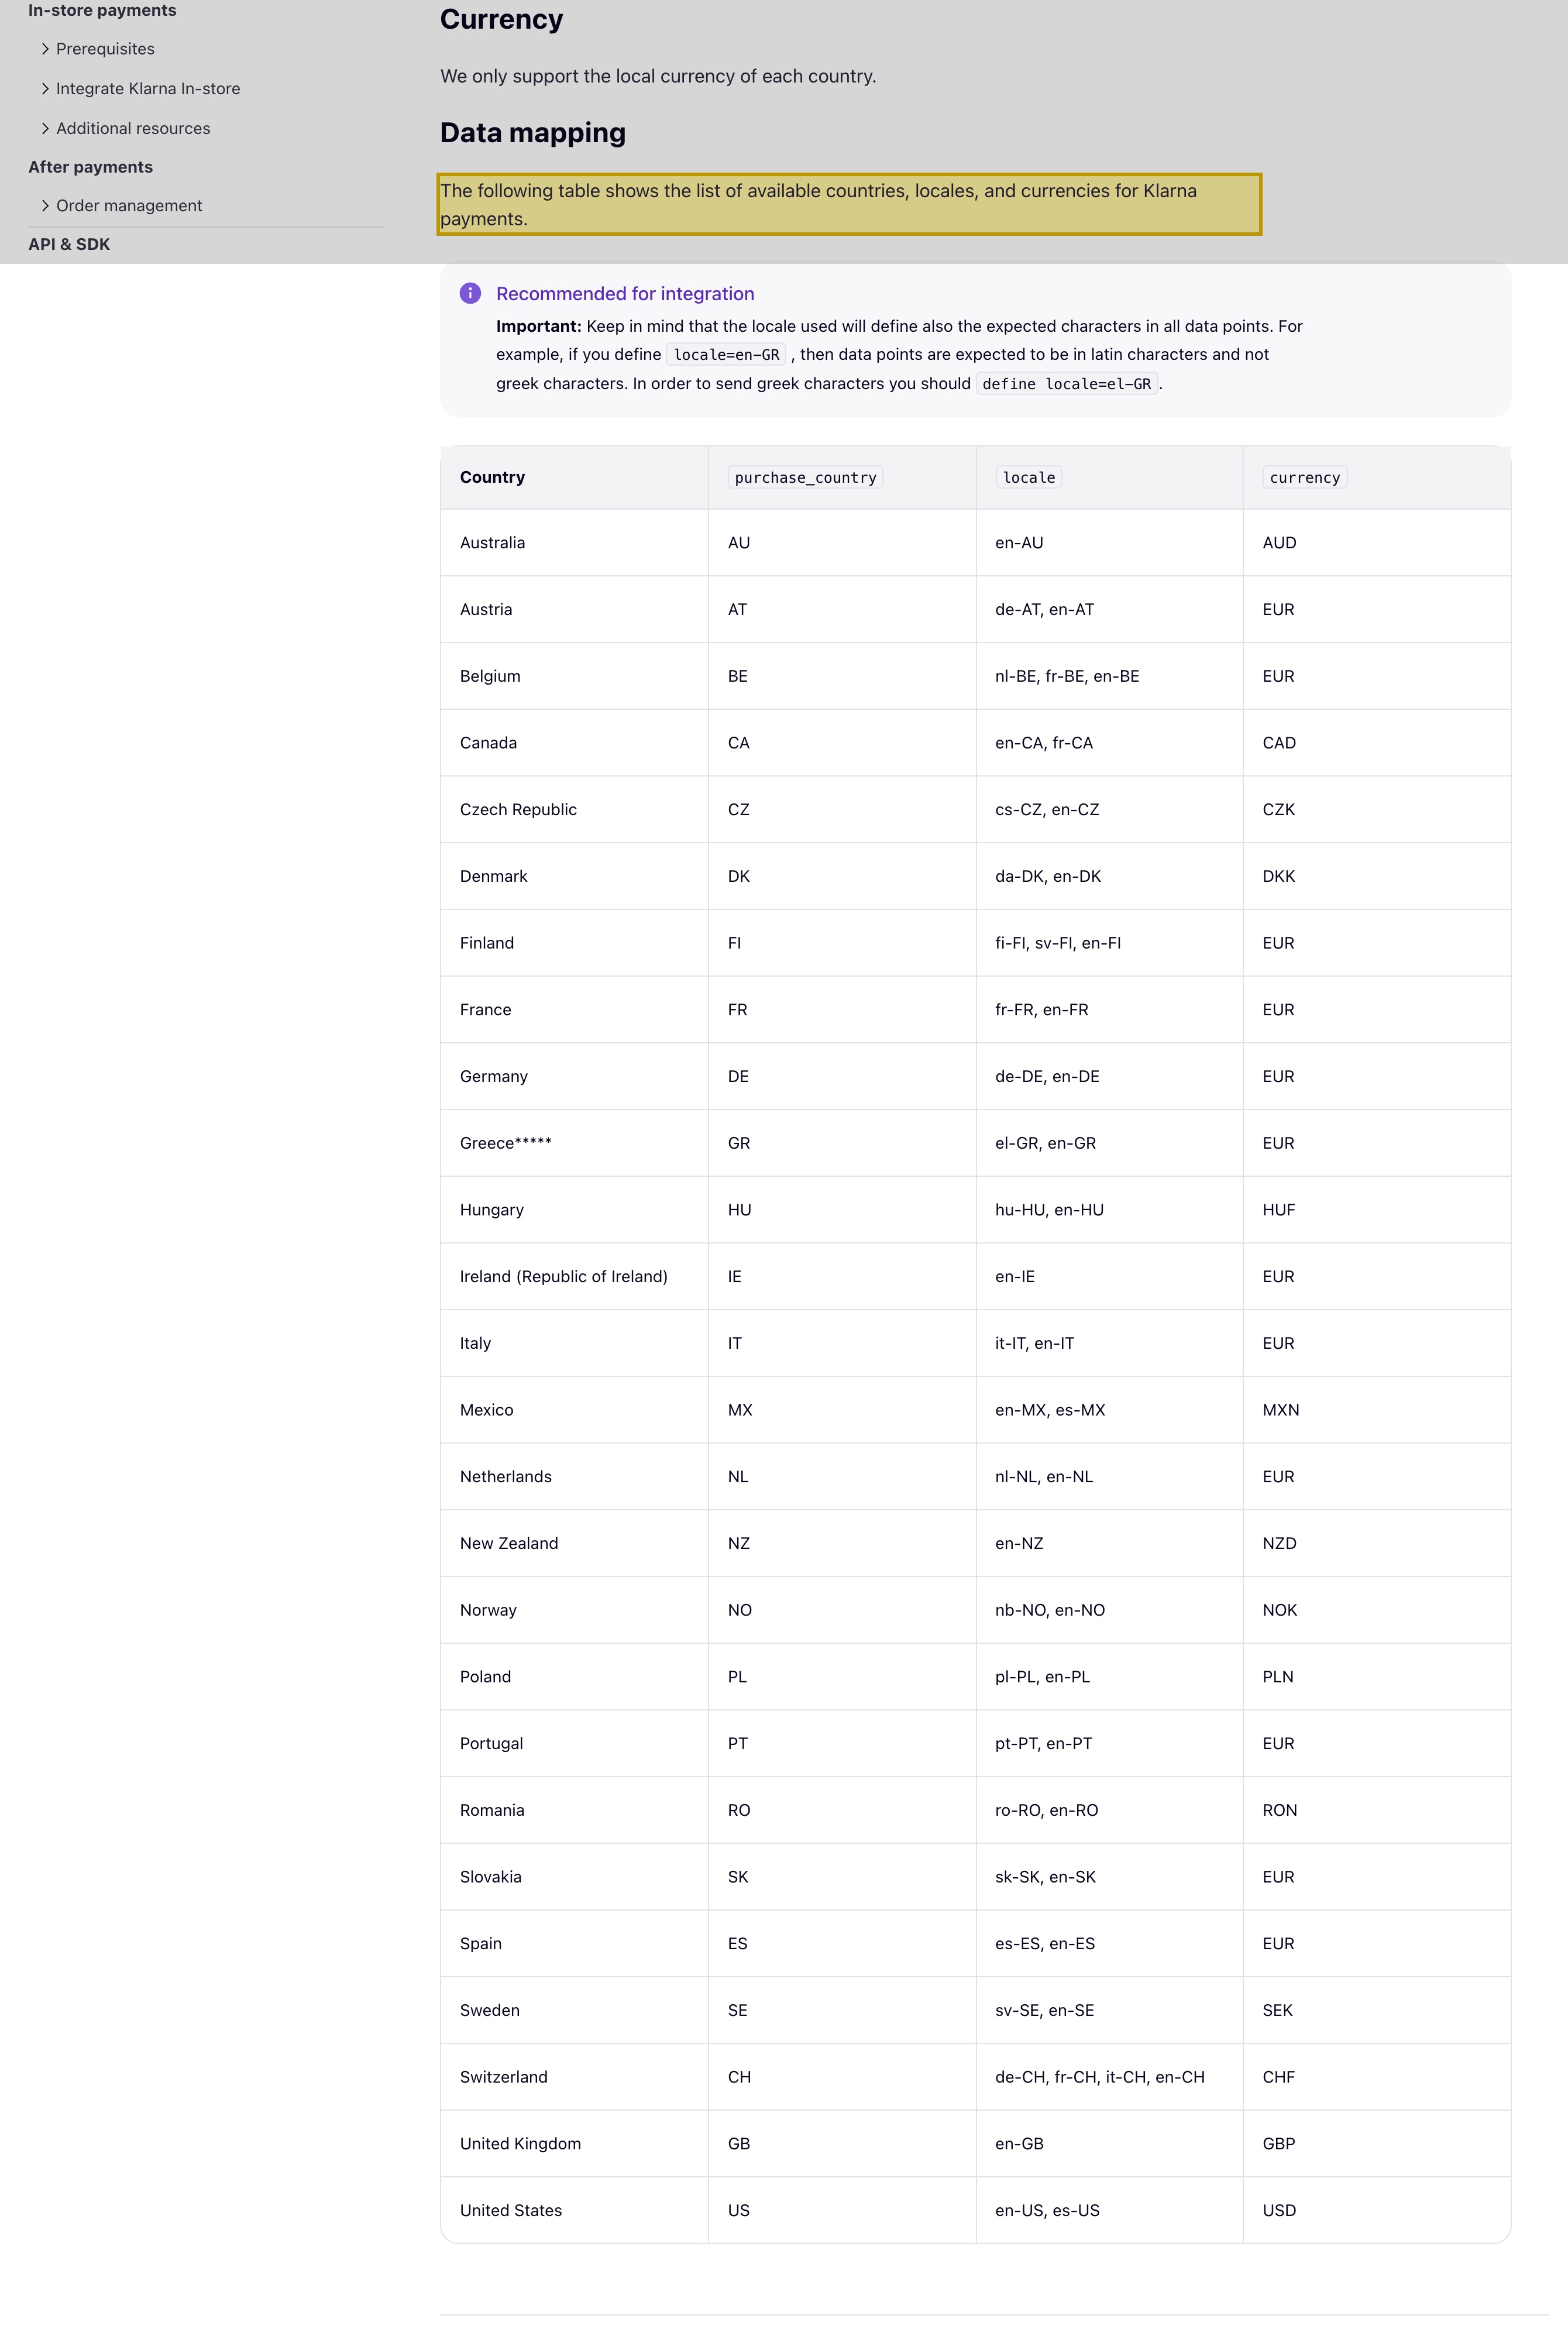
| Klarna se ofrece solo en un conjunto fijo de mercados, y China continental no está entre ellos. La propia documentación para desarrolladores de Klarna, en su página de países de compra, monedas y configuraciones regionales, afirma: “The following table shows the list of available countries, locales, and currencies for Klarna payments,” y la tabla enumera 26 mercados — de Europa más Australia, Canadá, México, Nueva Zelanda y Estados Unidos — sin ninguna entrada para China continental (CN). | Klarna Docs, «Purchase countries, currencies and locales» (docs.klarna.com), consultado el 2026-10-09 |
| Adquirir pagos del público en China continental necesita una licencia de negocio de pagos china. El Reglamento chino sobre la Supervisión y Administración de las Instituciones de Pago No Bancarias (非银行支付机构监督管理条例, Decreto n.º 768 del Consejo de Estado, en vigor desde el 1 de mayo de 2024) dispone en su artículo 2 que una institución no bancaria fuera de China que pretenda prestar servicios de pago transfronterizos a usuarios del continente debe establecer una institución de pago no bancaria dentro de China — es decir, tener una licencia de negocio de pagos (支付业务许可 / 支付牌照) aprobada por el Banco Popular de China. | Reglamento sobre la Supervisión y Administración de las Instituciones de Pago No Bancarias, Decreto n.º 768 del Consejo de Estado, art. 2 (gov.cn), promulgado el 2023-12-09, en vigor desde el 2024-05-01 |
| La liquidación y el almacenamiento de datos de las transacciones nacionales deben quedarse en China, y la localización afecta a los grandes responsables o a los críticos. El Decreto n.º 768 exige que el procesamiento de transacciones, la liquidación de fondos y el almacenamiento de datos de las transacciones nacionales se completen dentro de China (artículo 19) y, cuando una institución de pago es un operador de infraestructuras de información críticas o trata información personal por encima del umbral estatal, esa información personal debe tratarse dentro del continente (artículo 33) — la misma lógica de localización de datos que fija la Ley de Ciberseguridad en su artículo 39 (antes artículo 37, renumerado por la reforma de 2025, en vigor desde el 1 de enero de 2026). | Reglamento sobre la Supervisión y Administración de las Instituciones de Pago No Bancarias, Decreto n.º 768 del Consejo de Estado, arts. 19 y 33 (gov.cn); Ley de Ciberseguridad de la RPC, art. 39 (antes art. 37), consultado el 2026-10-09 |
| Los datos de identidad, crédito y tarjeta de un checkout de Klarna enviados al extranjero son una transferencia transfronteriza de información personal sensible según la PIPL. La información de cuentas financieras es información personal sensible según la PIPL (artículo 28), con deberes reforzados de consentimiento y protección; enviar a Klarna en el extranjero los datos de identidad, de evaluación crediticia y de pago de un consumidor del continente activa los artículos 38–40 de la PIPL — notificación, un consentimiento separado distinto de la aceptación del pago y un mecanismo de transferencia (una evaluación de seguridad de la CAC, el contrato estándar de la CAC o una certificación). | Ley de Protección de Información Personal de la RPC, artículos 28 y 38–40 (cac.gov.cn), consultado el 2026-10-09 |
Fuentes verificadas por el Equipo de Cumplimiento de 21YunBox el 9 de octubre de 2026.
Para una audiencia de China continental, lo primero que hay que aclarar sobre Klarna no es lo rápido que se dibuja su checkout — es que Klarna no se ofrece en absoluto en China continental. Klarna presta su servicio de compra ahora y pago después y de pagos solo en un conjunto fijo de mercados admitidos, y el continente no figura en la propia lista publicada de países disponibles de Klarna. A un consumidor del continente no se le puede conceder un plan de Klarna, y una empresa del continente no puede conectar Klarna para cobrarle. Así que, para un producto orientado a China, el punto de partida es claro: tal como están las cosas, Klarna no es una forma de financiar ni de cobrar a clientes del continente.
Como la disponibilidad ya está resuelta, la decisión pasa a un eje regulatorio — y Klarna lo hace doble. Klarna no es solo un checkout; es en sí mismo un banco con licencia — Klarna Bank AB, supervisado por la Finansinspektionen de Suecia — cuyo producto principal es el crédito al consumo. En China continental, ambas mitades son actividades financieras con licencia: adquirir y compensar pagos del público depende de una licencia de negocio de pagos china, y conceder crédito al consumo o préstamos a plazos al público depende de una licencia financiera nacional propia. Por debajo de ambas hay una puerta de datos — los registros de identidad, de evaluación crediticia y de transacciones que generaría un consumidor chino son información personal, y gran parte de ella sensible. Ninguna de estas puertas depende de milisegundos, y ninguna se supera con ninguna forma de elusión — 21YunBox no utiliza ni sugiere ninguna.
Klarna en China de un vistazo
| Qué lo decide | En los propios términos de Klarna — y la ley china |
|---|---|
| Qué es | Klarna es un banco con licencia y un proveedor de compra ahora y pago después y de pagos: concede crédito al consumo (pagos a plazos y pago aplazado) y adquiere pagos en el checkout, en un conjunto fijo de mercados admitidos. Guarda datos de identidad, de evaluación crediticia y de transacciones de los consumidores. |
| ¿Está disponible en China continental? | No. China continental no figura en la propia lista de países disponibles de Klarna — 26 mercados de Europa más Australia, Canadá, México, Nueva Zelanda y Estados Unidos. A un consumidor del continente no se le puede ofrecer un plan de Klarna, y una empresa del continente no puede usar Klarna para cobrarle. |
| La puerta de la licencia de pagos (支付牌照) | Adquirir y compensar pagos del público dentro del continente necesita una licencia de negocio de pagos china. Según el Reglamento sobre la Supervisión y Administración de las Instituciones de Pago No Bancarias (Decreto n.º 768 del Consejo de Estado, en vigor desde el 1 de mayo de 2024), una institución no bancaria extranjera que preste servicios transfronterizos a usuarios del continente debe establecer una institución de pago no bancaria dentro de China (artículo 2). |
| La puerta del crédito al consumo | Conceder crédito al consumo o préstamos a plazos (BNPL) al público es en sí una actividad financiera con licencia en China, supervisada por el regulador financiero nacional. Un prestamista extranjero no puede ofrecerla a consumidores del continente sin la licencia nacional exigida — la misma actividad para la que Klarna tiene una licencia bancaria en su país. |
| Datos de identidad, crédito y transacciones | Un checkout o una decisión de crédito para China transporta datos de identidad, de evaluación crediticia y de tarjeta — la información de cuentas financieras es información personal sensible según la PIPL (artículo 28). Guardarla en el extranjero es una transferencia transfronteriza (artículos 38–40: notificación, un consentimiento separado, un mecanismo de transferencia), con deberes de almacenamiento nacional conforme al Decreto n.º 768 (artículo 19) y, para un CIIO o un tratante de grandes volúmenes, al artículo 39 de la Ley de Ciberseguridad (antes artículo 37). |
| La vía legal | Mantener Klarna en sus mercados admitidos; poner una ruta de pago nacional con licencia por delante de su checkout orientado a China y, cuando se quiere financiación, una opción nacional de pago a plazos o de financiación al consumo con licencia, y después registrar y entregar ese checkout dentro del país. 21YunBox cartografía con usted y su asesoría legal la exposición de licencias y de datos, ayuda a localizar en la vía nacional con licencia y entrega el checkout dentro del país. No somos una institución de pago ni un prestamista; las licencias corresponden a los proveedores con licencia. |
Disponibilidad: Klarna no se ofrece en China continental
La posición de Klarna la fija su propia documentación para desarrolladores, no una prueba de tiempos de carga. Su página de países de compra lo dice claramente, “The following table shows the list of available countries, locales, and currencies for Klarna payments,” y la tabla que sigue nombra 26 mercados — los países nórdicos y gran parte del resto de Europa, más Australia, Canadá, México, Nueva Zelanda y Estados Unidos. China continental no es uno de ellos. Cada sesión de pago de Klarna tiene que declarar un país de compra de ese conjunto, así que, para empezar, no hay ningún valor del continente que enviar.
Para una tienda orientada a China, eso resuelve la pregunta inicial: a un consumidor del continente no se le puede ofrecer un plan de Klarna, y una empresa del continente no puede integrar Klarna para cobrarle. Por eso esta página no publica ninguna cifra propia de latencia de Klarna en China — la velocidad es el eje equivocado para un servicio que no se ofrece en absoluto al continente. La pregunta productiva es otra: cómo financiar y cobrar legalmente a clientes chinos, algo que pasa por vías nacionales con licencia y nunca por rodear un bloqueo.
La puerta de las licencias: en China, tanto los pagos como el crédito al consumo requieren licencia
Supongamos que aun así quiere financiar o cobrar a clientes en China continental. Klarna es un caso inusual, porque es dos cosas reguladas a la vez — un adquirente de pagos y un prestamista al consumo —, y China concede licencias para ambas.
Primero, los pagos. Aceptar y compensar pagos del público en el continente es una actividad con licencia según el Reglamento sobre la Supervisión y Administración de las Instituciones de Pago No Bancarias (非银行支付机构监督管理条例, Decreto n.º 768 del Consejo de Estado, promulgado el 9 de diciembre de 2023 y en vigor desde el 1 de mayo de 2024). Establece la licencia de negocio de pagos (支付业务许可 / 支付牌照) que debe tener toda institución de pago no bancaria, aprobada por el Banco Popular de China, y su artículo 2 dispone que una institución no bancaria fuera de China que pretenda prestar servicios de pago transfronterizos a usuarios del continente debe establecer una institución de pago no bancaria dentro de China. Un proveedor que opera desde el extranjero, sin esa estructura y esa licencia en China, está posicionado como mucho para la aceptación transfronteriza — no para adquirir directamente pagos del continente.
Después, la mitad propia de Klarna: el crédito. El producto principal de Klarna es la financiación al consumo — pago a plazos y pago aplazado —, y Klarna tiene una licencia bancaria en su país precisamente por ese motivo. Conceder crédito al consumo o préstamos a plazos al público no es menos una actividad financiera con licencia en China continental, supervisada por el regulador financiero nacional; un prestamista extranjero no puede simplemente conceder BNPL a consumidores del continente sin la licencia nacional exigida. Así que el mismo producto que en Europa es una oferta bancaria regulada necesitaría, en China, una licencia china para poder funcionar. Si cada régimen se aplica a su flujo concreto, y cómo — dónde está su entidad, dónde se adquieren y liquidan los fondos, si concede crédito —, es un riesgo que conviene confirmar con una asesoría legal cualificada según lo que usted ofrece realmente. Una cosa está clara desde el principio: 21YunBox no es ni una institución de pago ni un prestamista y no tiene ninguna licencia china de pagos ni de préstamos, así que estas son puertas que le ayudamos a cartografiar, no puertas que crucemos por usted.
La puerta de los datos: datos de identidad, crédito y transacciones enviados al extranjero
Por debajo de las licencias están los datos, y los de Klarna están entre los más sensibles que puede tocar un checkout. Para decidir un plan de pago aplazado o a plazos, Klarna recoge la identidad del consumidor, sus datos de contacto, los registros del pedido y una evaluación crediticia, y después conserva el historial de transacciones que hay detrás. Para un usuario en China continental, todo eso es información personal — y la información de cuentas financieras es información personal sensible según la Ley de Protección de Información Personal de China (artículo 28), con deberes reforzados de consentimiento y protección. Guardados por Klarna en uno de sus mercados en el extranjero, esos datos han salido del país: una transferencia transfronteriza según la PIPL, en la que el responsable del tratamiento — usted, el comerciante, no solo Klarna — debe notificar, obtener un consentimiento separado, distinto de la aceptación del pago, y cumplir un mecanismo de transferencia (una evaluación de seguridad de la CAC, el contrato estándar de la CAC o una certificación; artículos 38–40). Por encima de los umbrales estatales, o cuando se trata de «datos importantes», puede aplicarse la evaluación de seguridad de exportación de datos de China (数据出境安全评估) antes de que salga nada.
La normativa de pagos añade encima un deber de residencia. El Decreto n.º 768 exige que, para las transacciones nacionales, el procesamiento de transacciones, la liquidación de fondos y el almacenamiento de datos se completen dentro de China (artículo 19), con almacenamiento en China de la información personal para un operador considerado operador de infraestructuras de información críticas o que trate información personal por encima del umbral estatal (artículo 33) — la misma lógica de localización de datos que fija la Ley de Ciberseguridad en su artículo 39 (antes artículo 37, renumerado por la reforma de 2025, en vigor desde el 1 de enero de 2026, sin cambios de fondo). Nada de esto depende de lo rápido que se devuelva una decisión de crédito; depende de si los datos tenían una base legal para salir del país, y de si tenían que quedarse desde el principio. Cuáles de estos deberes afectan a su producto concreto es un riesgo que conviene confirmar con asesoría legal según lo que usted recoge realmente.
La vía legal — cartografiar, localizar, entregar
Existe una forma legal de financiar y cobrar a clientes en China continental, y tiene una forma: el dinero se cobra mediante una ruta de pago nacional con licencia y los métodos nacionales que los clientes usan realmente; cuando quiere ofrecer pagos a plazos, la financiación la concede un proveedor nacional de financiación al consumo con licencia; los datos se mantienen sobre una base conforme; y la tienda orientada a China que contiene el checkout se registra y se entrega dentro del país. Klarna conserva su lugar en ese esquema — en los mercados admitidos donde ya le sirve —, en lugar de eliminarse.
Este es el reparto honesto del trabajo, porque en el lado de las licencias financieras nuestro papel es deliberadamente ligero. 21YunBox no es una institución de pago, no es un prestamista y no tiene ninguna licencia china de pagos ni de préstamos; las licencias y las relaciones de adquisición y de crédito corresponden a los proveedores nacionales con licencia y a su asesoría legal, no a nosotros. Lo que hacemos son tres cosas. Cartografiamos la vía legal — una ruta de pago nacional con licencia y, cuando se quiere financiación, una opción nacional de pago a plazos o de financiación al consumo con licencia — junto con su exposición a la PIPL, a la residencia de datos y a las licencias, para que sepa exactamente qué deben confirmar su asesoría legal y un socio local antes de construir. Le ayudamos a localizar el checkout orientado a China en ella, adoptando e integrando esa vía de cobro y financiación conforme y legal en China en lugar de la llamada a Klarna que no puede funcionar en el continente. Y entregamos dentro del país la tienda o la app orientadas a China: son en sí mismas un servicio público en el continente, por lo que conllevan un deber de registro ICP (备案) y necesitan una entrega conforme dentro del país como cualquier otra propiedad orientada a China — el 21YunBox Optimizer, por delante del stack que ya utiliza, sin reconstruir ni cambiar de plataforma. Lo que nunca hacemos — y lo que nadie puede hacer legalmente — es ofrecerle una forma de esquivar las licencias chinas de pagos o de crédito o sus normas de exportación de datos: cartografiamos la vía legal, localizamos su checkout en ella y lo entregamos dentro del país, y nunca utilizamos ni sugerimos ninguna forma de elusión. El resultado es un checkout orientado a China que funciona de forma legal y conforme para sus usuarios en China.
Solicitar una evaluación de cumplimiento →
Lectura relacionada:
- El Reglamento chino sobre la Supervisión y Administración de las Instituciones de Pago No Bancarias (Decreto n.º 768)
- Transferencias transfronterizas de datos conforme a la PIPL
- La Ley de Ciberseguridad de China — localización de datos (artículo 39, antes artículo 37)
- Cómo obtener un registro ICP para China
Preguntas frecuentes
¿Puede una empresa en China continental usar Klarna?
No. China continental no está en la propia lista de países disponibles de Klarna — Klarna se ofrece en Europa más Australia, Canadá, México, Nueva Zelanda y Estados Unidos (26 mercados), y el continente no está entre ellos —, así que una empresa del continente no puede usar Klarna para cobrar a sus clientes allí, y a un consumidor del continente no se le puede ofrecer un plan de Klarna. Además, tanto adquirir pagos como conceder crédito al consumo al público son actividades financieras con licencia en China que un proveedor extranjero no puede realizar directamente. No existe ninguna forma legal de esquivarlo, y nunca utilizamos ni sugerimos ninguna forma de elusión; trate los detalles como un riesgo que confirmar con asesoría legal.
¿Por qué una empresa extranjera no puede ofrecer sin más el BNPL de Klarna a compradores chinos?
Porque el producto de Klarna es finanzas reguladas en ambos extremos. Adquirir y compensar pagos del público en el continente requiere una licencia de negocio de pagos china — según el Decreto n.º 768 del Consejo de Estado (en vigor desde el 1 de mayo de 2024), una institución no bancaria extranjera que atienda a usuarios del continente de forma transfronteriza debe establecer primero una institución de pago no bancaria con licencia dentro de China (artículo 2). Y conceder crédito al consumo o préstamos a plazos (BNPL) al público es en sí una actividad financiera con licencia supervisada por el regulador financiero chino, que un prestamista extranjero no puede ejercer sin la licencia nacional exigida. Klarna tiene una licencia bancaria en su propio mercado precisamente para esta actividad; China la licencia por separado. Confirme su posición exacta con asesoría legal.
¿Cuál es la forma legal de cobrar o de ofrecer financiación en China, y qué hace 21YunBox?
La vía legal es cobrar mediante una ruta de pago nacional con licencia y los métodos nacionales que usan sus clientes, conceder cualquier financiación a plazos a través de un proveedor nacional de financiación al consumo con licencia, y mantener la tienda orientada a China con registro ICP y entregada dentro del país. En el lado de las licencias financieras nuestro papel es consultivo y más ligero: 21YunBox no es una institución de pago ni un prestamista y no tiene ninguna licencia china de pagos ni de préstamos. Trazamos la vía nacional con licencia y su exposición a la PIPL, a la residencia de datos y a las licencias, le ayudamos a localizar el checkout en una opción de cobro y financiación conforme y entregamos la tienda orientada a China dentro del país sobre infraestructura con registro ICP — por delante de la plataforma que ya utiliza, con su integración de Klarna donde ya le sirve. Las licencias y las relaciones de adquisición y de crédito corresponden a los proveedores nacionales con licencia y a su asesoría legal. Póngase en contacto para trazar su caso.