Klarna fonctionne-t-il en Chine ? Marchés pris en charge, la licence de paiement et de crédit à la consommation, et les données transfrontalières
Klarna n'offre son service de paiement différé (buy-now-pay-later) et de paiement que dans un ensemble fixe de marchés pris en charge — et la Chine continentale n'en fait pas partie : le continent est absent de la propre liste de pays disponibles de Klarna. Mais la disponibilité n'a jamais été la vraie question. Offrir du crédit à la consommation (BNPL) ou acquérir des paiements auprès du public en Chine continentale sont des activités financières licenciées — la compensation des paiements au titre du décret du Conseil des affaires de l'État n° 768, le prêt à la consommation au titre du régulateur financier chinois — et toute donnée d'identité, de crédit et de transaction d'un consommateur chinois détenue à l'étranger par Klarna est un transfert transfrontalier PIPL d'information personnelle sensible. Un regard priorité à la conformité sur la liste des marchés pris en charge, la porte de licence de paiement et de crédit à la consommation, les obligations de données transfrontalières, et la voie légale tournée vers la Chine.
Klarna fonctionne-t-il en Chine ?
Non — Klarna n'est pas offert en Chine continentale : le continent est absent de la propre liste de pays disponibles de Klarna, de sorte qu'un consommateur continental ne peut pas se voir offrir un plan Klarna et une entreprise continentale ne peut pas utiliser Klarna pour encaisser auprès de lui. Et la disponibilité n'a jamais été la vraie question pour un checkout tourné vers la Chine.
Klarna est un cas inhabituel parce que c'est deux choses régulées à la fois — un acquéreur de paiement et un prêteur à la consommation (Klarna est lui-même une banque licenciée) — et la Chine licencie les deux. Acquérir et compenser des paiements auprès du public dépend d'une licence d'activité de paiement chinoise : au titre du Règlement sur la supervision et l'administration des institutions de paiement non bancaires (décret du Conseil des affaires de l'État n° 768, en vigueur le 1er mai 2024), un fournisseur à l'étranger qui veut servir des utilisateurs continentaux en transfrontalier doit d'abord établir une institution de paiement non bancaire licenciée à l'intérieur de la Chine. Étendre du crédit à la consommation ou du prêt échelonné (BNPL) au public est lui-même une activité financière licenciée supervisée par le régulateur financier de la Chine. Sous les deux, les données d'identité, d'évaluation de crédit et de carte qu'un checkout Chine porte sont une information personnelle sensible — un transfert transfrontalier PIPL quand elle quitte le pays, avec des obligations de résidence des données au titre du décret n° 768 et de l'article 39 (anciennement l'article 37) de la loi sur la cybersécurité.
Du côté de la licence financière, notre rôle est consultatif et plus léger : 21YunBox n'est pas une institution de paiement ni un prêteur et ne détient aucune licence de paiement ou de prêt chinoise. Nous cartographions la voie de paiement et de financement domestique licenciée et votre exposition PIPL et de licence, vous aidons à localiser le checkout dessus, et diffusons la vitrine tournée vers la Chine sur le territoire sur une infrastructure déclarée ICP — avec votre intégration Klarna existante laissée là où elle vous sert. Nous n'utilisons ni ne suggérons jamais de contournement. Traitez les détails comme un risque à confirmer avec un conseil.
Aperçu de conformité
- ✕ Klarna n'est pas offert en Chine continentale — le continent est absent de la propre liste de pays disponibles de Klarna (26 marchés à travers l'Europe plus l'Australie, le Canada, le Mexique, la Nouvelle-Zélande et les États-Unis). Un consommateur continental ne peut pas se voir offrir un plan Klarna, et une entreprise continentale ne peut pas utiliser Klarna pour encaisser auprès de lui.
- ✕ Les deux moitiés de ce que Klarna fait sont des activités financières licenciées en Chine : acquérir et compenser des paiements auprès du public dépend d'une licence d'activité de paiement chinoise (décret du Conseil des affaires de l'État n° 768, article 2, en vigueur le 1er mai 2024), et étendre du crédit à la consommation / prêt échelonné (BNPL) dépend d'une licence financière domestique qui lui est propre. Un fournisseur à l'étranger ne peut faire ni l'un ni l'autre directement.
- ! Un checkout ou une décision de crédit Chine porte des données d'identité, d'évaluation de crédit et de carte — l'information de compte financier est une information personnelle sensible au titre de la PIPL (article 28). L'envoyer à l'étranger est un transfert transfrontalier (articles 38 à 40) : information, un consentement distinct, et un mécanisme de transfert.
- ! Des obligations de résidence mordent par-dessus : le décret n° 768 exige le traitement des transactions, le règlement et le stockage domestiques (article 19), et pour un opérateur d'infrastructure d'information critique ou un responsable à grand volume l'information personnelle collectée sur le continent doit y rester (article 39 de la loi sur la cybersécurité, anciennement l'article 37).
- ✓ La voie légale : encaisser par une route de paiement domestique licenciée et les méthodes domestiques que les clients utilisent, étendre tout financement par un fournisseur domestique licencié de finance à la consommation, et diffuser la vitrine tournée vers la Chine sur le territoire sur une infrastructure déclarée ICP. 21YunBox cartographie, localise et diffuse — consultatif sur les licences ; nous ne sommes pas une institution de paiement ni un prêteur — et n'utilise ni ne suggère jamais de contournement.
Ce que la documentation officielle de Klarna dit de la Chine
| Fait | Source primaire |
|---|---|
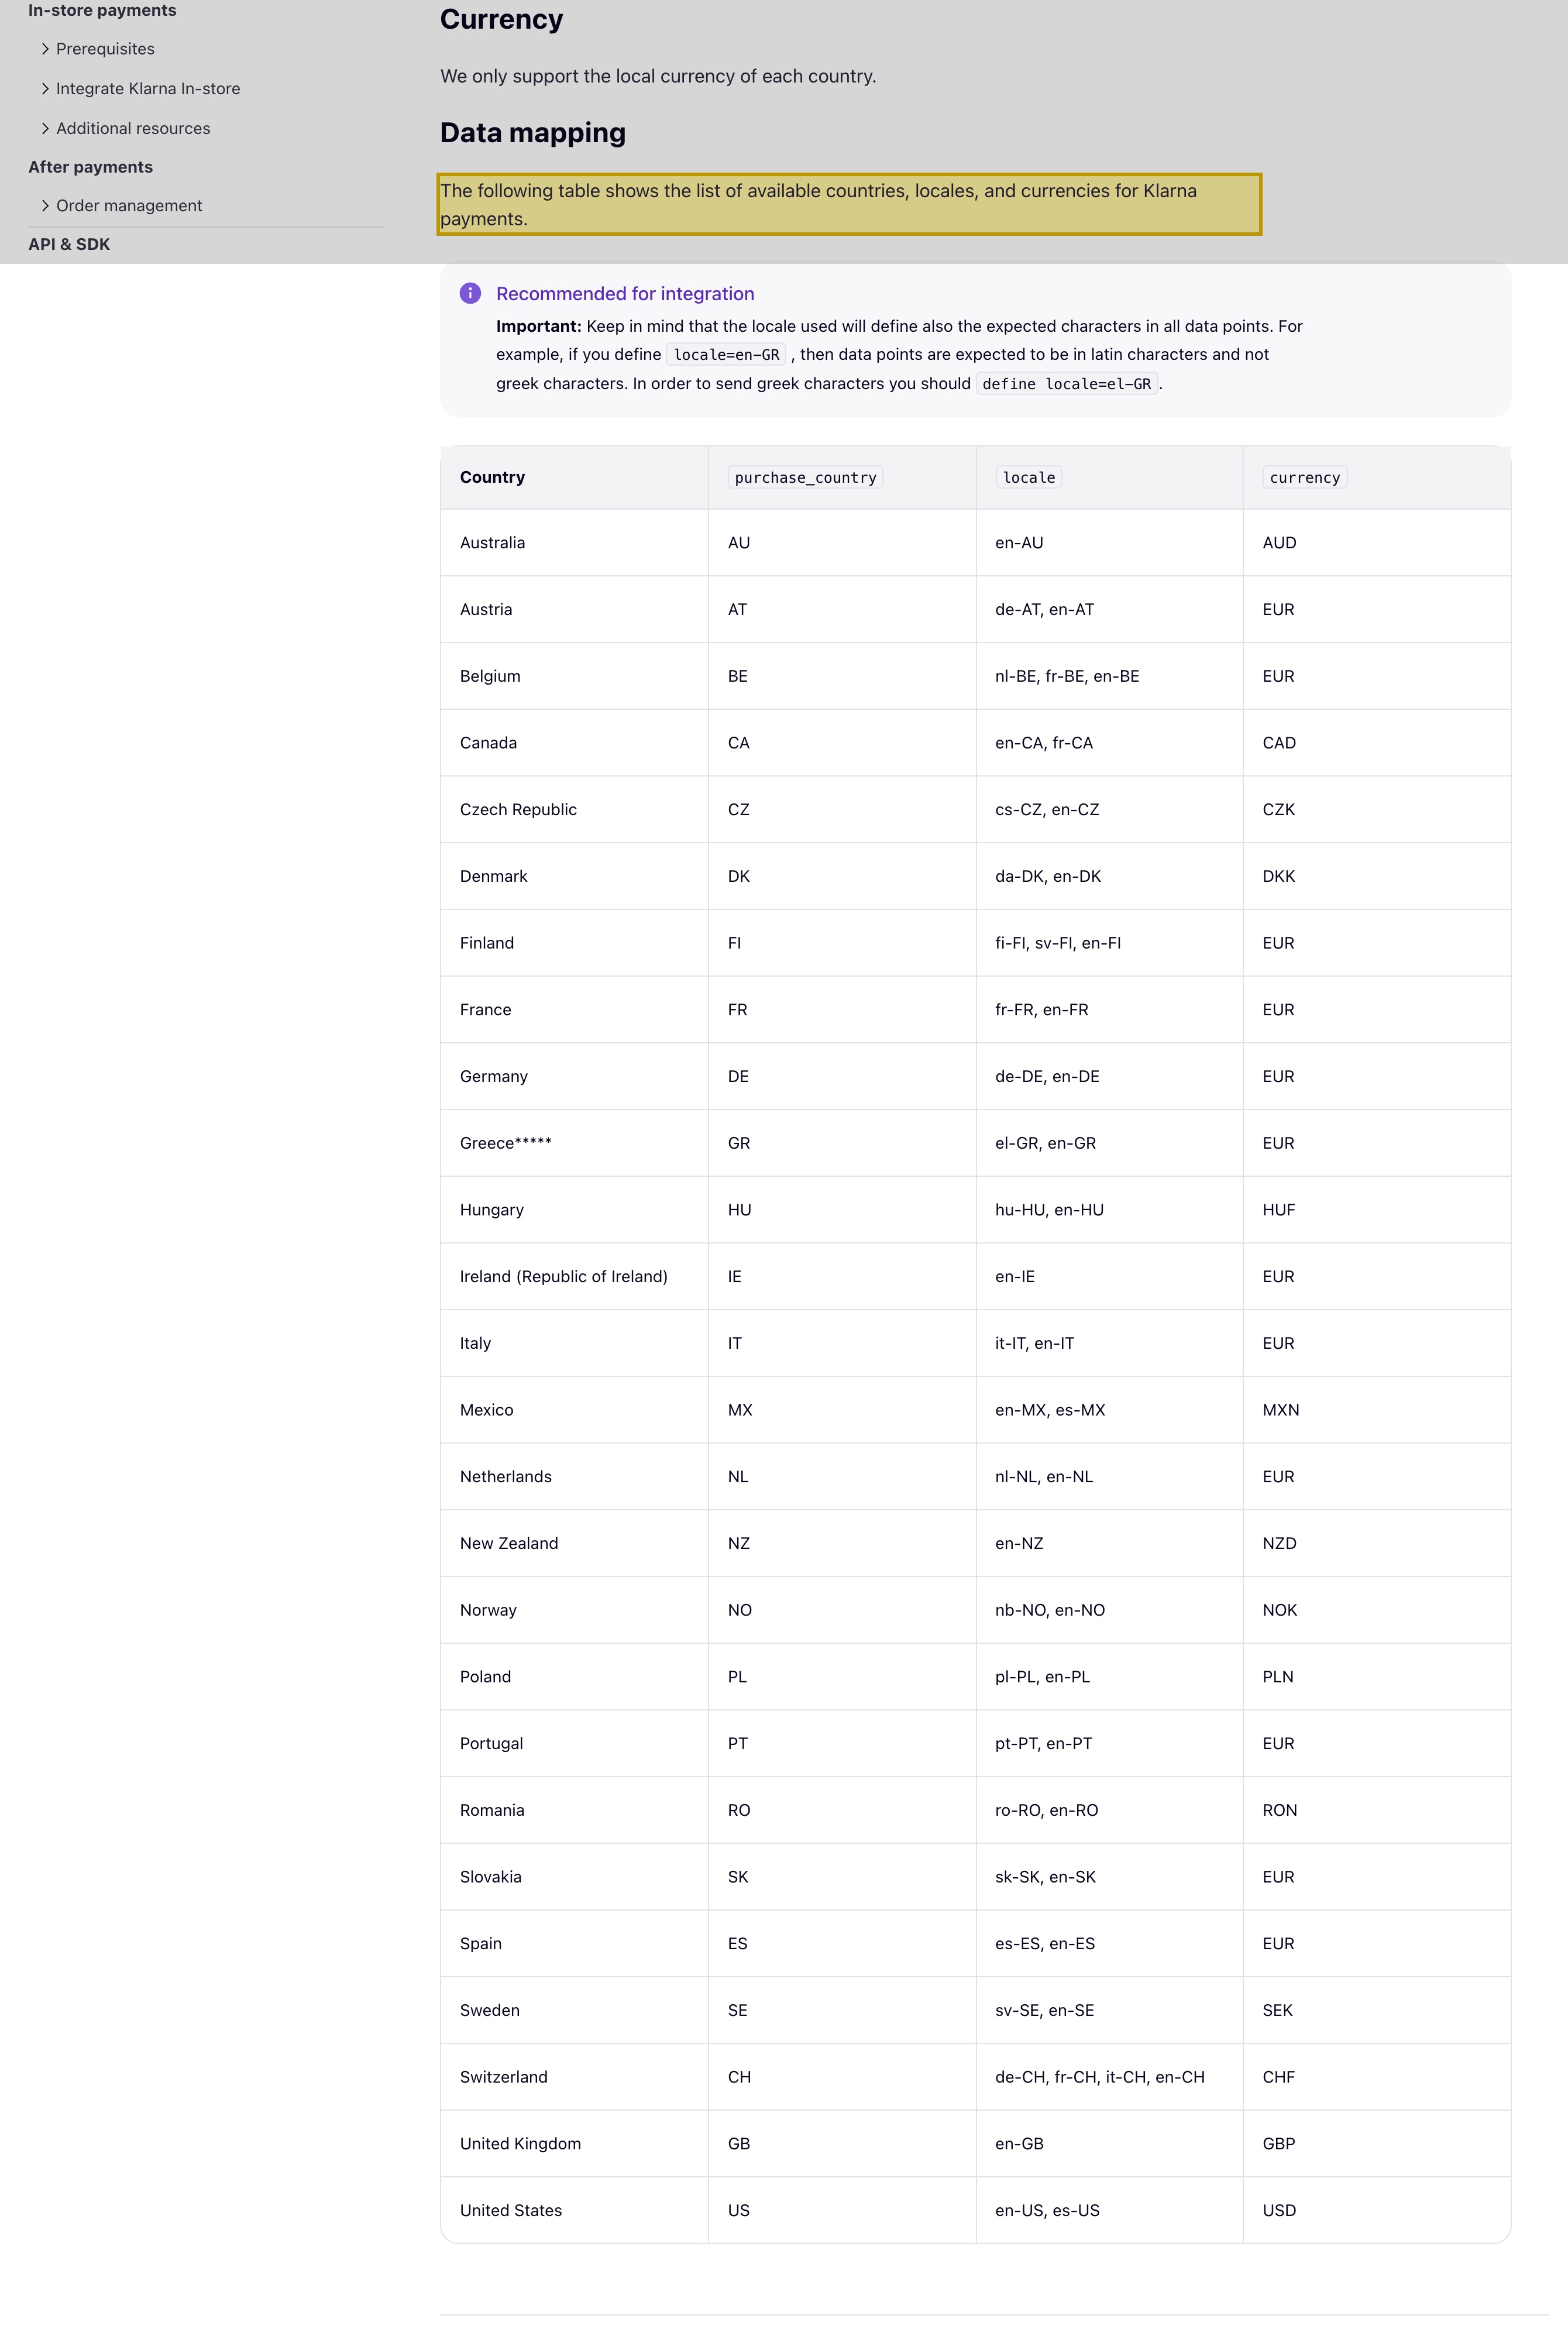
| Klarna n'est offert que dans un ensemble fixe de marchés, et la Chine continentale n'en fait pas partie. La propre documentation développeur de Klarna, sur sa page des pays, devises et locales d'achat, indique : “The following table shows the list of available countries, locales, and currencies for Klarna payments,” et le tableau liste 26 marchés — à travers l'Europe plus l'Australie, le Canada, le Mexique, la Nouvelle-Zélande et les États-Unis — sans entrée pour la Chine continentale (CN). | Klarna Docs, « Purchase countries, currencies and locales » (docs.klarna.com), consulté le 2026-10-09 |
| Acquérir des paiements auprès du public en Chine continentale a besoin d'une licence d'activité de paiement chinoise. Le Règlement chinois sur la supervision et l'administration des institutions de paiement non bancaires (非银行支付机构监督管理条例, décret du Conseil des affaires de l'État n° 768, en vigueur le 1er mai 2024) prévoit à l'article 2 qu'une institution non bancaire hors de Chine qui entend fournir des services de paiement transfrontaliers à des utilisateurs à l'intérieur du continent doit établir une institution de paiement non bancaire à l'intérieur de la Chine — c'est-à-dire détenir une licence d'activité de paiement (支付业务许可 / 支付牌照) approuvée par la Banque populaire de Chine. | Règlement sur la supervision et l'administration des institutions de paiement non bancaires, décret du Conseil des affaires de l'État n° 768, art. 2 (gov.cn), promulgué le 2023-12-09, en vigueur le 2024-05-01 |
| Le règlement et le stockage des données pour les transactions domestiques doivent rester en Chine, et la localisation mord pour les grands responsables ou les responsables critiques. Le décret n° 768 exige que le traitement des transactions, le règlement des fonds et le stockage des données pour les transactions domestiques soient complétés à l'intérieur de la Chine (article 19), et là où une institution de paiement est un opérateur d'infrastructure d'information critique ou traite de l'information personnelle au-dessus du seuil de l'État, cette information personnelle doit être traitée à l'intérieur du continent (article 33) — la même logique de localisation des données que la loi sur la cybersécurité fixe à l'article 39 (anciennement l'article 37, renuméroté par l'amendement 2025 en vigueur le 1er janvier 2026). | Règlement sur la supervision et l'administration des institutions de paiement non bancaires, décret du Conseil des affaires de l'État n° 768, art. 19 et 33 (gov.cn) ; loi sur la cybersécurité de la RPC, art. 39 (anciennement l'art. 37), consulté le 2026-10-09 |
| Les données d'identité, de crédit et de carte d'un checkout Klarna envoyées à l'étranger sont un transfert transfrontalier PIPL d'information personnelle sensible. L'information de compte financier est une information personnelle sensible au titre de la PIPL (article 28), portant des obligations renforcées de consentement et de protection ; envoyer les données d'identité, d'évaluation de crédit et de paiement d'un consommateur continental à Klarna à l'étranger déclenche les articles 38 à 40 de la PIPL — information, un consentement distinct de l'accord de payer, et un mécanisme de transfert (une évaluation de sécurité de la CAC, le contrat type de la CAC, ou une certification). | Loi sur la protection des informations personnelles de la RPC, articles 28 et 38 à 40 (cac.gov.cn), consulté le 2026-10-09 |
Sources vérifiées par Équipe Conformité 21YunBox le 9 octobre 2026.
Pour un public de Chine continentale, la première chose à régler au sujet de Klarna n’est pas à quelle vitesse son checkout s’affiche — c’est que Klarna n’est pas offert en Chine continentale du tout. Klarna fournit son service de paiement différé et de paiement uniquement dans un ensemble fixe de marchés pris en charge, et le continent est absent de la propre liste publiée de pays disponibles de Klarna. Un consommateur sur le continent ne peut pas se voir étendre un plan Klarna, et une entreprise continentale ne peut pas brancher Klarna pour encaisser auprès de lui. Ainsi pour un produit tourné vers la Chine, le point de départ est clair : en l’état, Klarna n’est pas un moyen de financer ou d’encaisser de l’argent auprès de clients continentaux.
Parce que la disponibilité est déjà réglée, la décision se déplace vers un axe réglementaire — et Klarna en fait un double. Klarna n’est pas seulement un checkout ; c’est lui-même une banque licenciée — Klarna Bank AB, supervisée par la Finansinspektionen suédoise — dont le produit cœur est le crédit à la consommation. En Chine continentale, les deux moitiés de cela sont des activités financières licenciées : acquérir et compenser des paiements auprès du public dépend d’une licence d’activité de paiement chinoise, et étendre du crédit à la consommation ou du prêt échelonné au public dépend d’une licence financière domestique qui lui est propre. Sous les deux se trouve une porte de données — les enregistrements d’identité, d’évaluation de crédit et de transaction qu’un consommateur chinois générerait sont une information personnelle, et une grande partie est sensible. Aucune de ces portes ne porte sur les millisecondes, et aucune n’est franchie par un contournement d’aucune sorte — 21YunBox n’en utilise ni n’en suggère aucun.
Klarna en Chine en un coup d’œil
| Ce qui le décide | Dans les propres termes de Klarna — et la loi chinoise |
|---|---|
| Ce qu'il est | Klarna est une banque licenciée et un fournisseur de paiement différé / de paiement : il étend du crédit à la consommation (échelonnements et paiement différé) et acquiert des paiements de checkout, dans un ensemble fixe de marchés pris en charge. Il détient des données d'identité, d'évaluation de crédit et de transaction de consommateurs. |
| Est-il disponible en Chine continentale ? | Non. La Chine continentale est absente de la propre liste de pays disponibles de Klarna — 26 marchés à travers l'Europe plus l'Australie, le Canada, le Mexique, la Nouvelle-Zélande et les États-Unis. Un consommateur continental ne peut pas se voir offrir un plan Klarna, et une entreprise continentale ne peut pas utiliser Klarna pour encaisser auprès de lui. |
| La porte de licence de paiement (支付牌照) | Acquérir et compenser des paiements auprès du public à l'intérieur du continent a besoin d'une licence d'activité de paiement chinoise. Au titre du Règlement sur la supervision et l'administration des institutions de paiement non bancaires (décret du Conseil des affaires de l'État n° 768, en vigueur le 1er mai 2024), une institution non bancaire à l'étranger servant des utilisateurs continentaux en transfrontalier doit établir une institution de paiement non bancaire à l'intérieur de la Chine (article 2). |
| La porte du crédit à la consommation | Étendre du crédit à la consommation ou du prêt échelonné (BNPL) au public est lui-même une activité financière licenciée en Chine, supervisée par le régulateur financier national. Un prêteur à l'étranger ne peut pas l'offrir aux consommateurs continentaux sans la licence domestique requise — la même activité pour laquelle Klarna détient une licence bancaire chez lui. |
| Données d'identité, de crédit et de transaction | Un checkout ou une décision de crédit Chine porte des données d'identité, d'évaluation de crédit et de carte — l'information de compte financier est une information personnelle sensible au titre de la PIPL (article 28). La détenir à l'étranger est un transfert transfrontalier (articles 38 à 40 : information, un consentement distinct, un mécanisme de transfert), avec des obligations de stockage domestique au titre du décret n° 768 (article 19) et, pour un opérateur d'infrastructure d'information critique ou un responsable à grand volume, l'article 39 de la loi sur la cybersécurité (anciennement l'article 37). |
| La voie légale | Gardez Klarna pour vos marchés pris en charge ; mettez une route de paiement domestique licenciée devant votre checkout tourné vers la Chine et, là où un financement est voulu, une option domestique licenciée d'échelonnement/finance à la consommation, puis déclarez et diffusez ce checkout sur le territoire. 21YunBox cartographie l'exposition de licence et de données avec vous et votre conseil, aide à localiser sur la voie domestique licenciée, et diffuse le checkout sur le territoire. Nous ne sommes pas une institution de paiement ni un prêteur ; les licences reviennent aux fournisseurs licenciés. |
Disponibilité : Klarna n’est pas offert en Chine continentale
La position de Klarna est fixée sur sa propre documentation développeur, non par un test au chargement. Sa page des pays d’achat dit clairement, “The following table shows the list of available countries, locales, and currencies for Klarna payments,” et le tableau qui suit nomme 26 marchés — les pays nordiques et une grande partie du reste de l’Europe, plus l’Australie, le Canada, le Mexique, la Nouvelle-Zélande et les États-Unis. La Chine continentale n’en est pas un. Chaque session de paiement Klarna doit déclarer un pays d’achat de cet ensemble, de sorte qu’il n’y a aucune valeur continentale à envoyer en premier lieu.
Pour une vitrine tournée vers la Chine, cela règle la question d’ouverture : un consommateur continental ne peut pas se voir offrir un plan Klarna, et une entreprise continentale ne peut pas câbler Klarna pour encaisser auprès de lui. Pour cette raison, cette page ne publie aucun chiffre de latence Chine de première main pour Klarna — la vitesse est le mauvais axe pour un service qui n’est pas offert au continent du tout. La question productive en est une autre : comment financer et prendre des paiements auprès de clients chinois légalement, ce qui passe par des rails domestiques licenciés et jamais autour d’un blocage.
La porte de licence : paiement et crédit à la consommation sont tous deux licenciés en Chine
Supposez que vous vouliez tout de même financer ou encaisser auprès de clients en Chine continentale. Klarna est un cas inhabituel, parce que c’est deux choses régulées à la fois — un acquéreur de paiement et un prêteur à la consommation — et la Chine licencie les deux.
Les paiements d’abord. Accepter et compenser des paiements auprès du public sur le continent est une activité licenciée au titre du Règlement sur la supervision et l’administration des institutions de paiement non bancaires (非银行支付机构监督管理条例, décret du Conseil des affaires de l’État n° 768, promulgué le 9 décembre 2023 et en vigueur depuis le 1er mai 2024). Il établit la licence d’activité de paiement (支付业务许可 / 支付牌照) que toute institution de paiement non bancaire doit détenir, approuvée par la Banque populaire de Chine, et l’article 2 prévoit qu’une institution non bancaire hors de Chine qui entend fournir des services de paiement transfrontaliers à des utilisateurs à l’intérieur du continent doit établir une institution de paiement non bancaire à l’intérieur de la Chine. Un fournisseur opérant depuis l’étranger, sans cette structure et cette licence en Chine, est positionné pour l’acceptation transfrontalière au mieux — non pour acquérir directement des paiements continentaux.
Puis la moitié qui est particulière à Klarna : le crédit. Le produit cœur de Klarna est la finance à la consommation — le paiement en échelonnements et le paiement différé — et Klarna détient une licence bancaire chez lui précisément pour cette raison. Étendre du crédit à la consommation ou du prêt échelonné au public n’est pas moins une activité financière licenciée en Chine continentale, supervisée par le régulateur financier national ; un prêteur à l’étranger ne peut pas simplement étendre du BNPL aux consommateurs continentaux sans la licence domestique requise. Ainsi le même produit qui est une offre bancaire régulée en Europe aurait, en Chine, besoin d’une licence chinoise pour tourner tout court. Savoir si et comment l’un ou l’autre régime s’applique à votre flux précis — où se trouve votre entité, où les fonds sont acquis et réglés, si vous étendez du crédit — est un risque à confirmer avec un conseil qualifié au regard de ce que vous livrez réellement. Une chose est claire d’emblée : 21YunBox n’est ni une institution de paiement ni un prêteur et ne détient aucune licence de paiement ou de prêt chinoise, de sorte que ce sont des portes que nous vous aidons à cartographier, non des portes que nous franchissons pour vous.
La porte des données : données d’identité, de crédit et de transaction envoyées à l’étranger
Sous les licences se trouvent les données, et celles de Klarna sont parmi les plus sensibles qu’un checkout puisse toucher. Pour décider un plan de paiement différé ou échelonné, Klarna recueille l’identité, les coordonnées, les enregistrements de commande et une évaluation de crédit d’un consommateur, puis garde l’historique de transaction derrière. Pour un utilisateur en Chine continentale, tout cela est une information personnelle — et l’information de compte financier est une information personnelle sensible au titre de la loi chinoise sur la protection des informations personnelles (article 28), qui porte des obligations renforcées de consentement et de protection. Détenue par Klarna dans l’un de ses marchés à l’étranger, cette donnée a quitté le pays : un transfert transfrontalier au titre de la PIPL, où le responsable — vous, le marchand, non seulement Klarna — doit donner une information, obtenir un consentement distinct de l’accord de payer, et satisfaire un mécanisme de transfert (une évaluation de sécurité de la CAC, le contrat type de la CAC, ou une certification ; articles 38 à 40). Au-dessus des seuils de l’État, ou là où les données sont des « données importantes », l’évaluation de sécurité pour l’exportation de données de la Chine (数据出境安全评估) peut s’appliquer avant que quoi que ce soit ne parte.
Le droit des paiements superpose une obligation de résidence par-dessus. Le décret n° 768 exige que, pour les transactions domestiques, le traitement des transactions, le règlement des fonds et le stockage des données soient complétés à l’intérieur de la Chine (article 19), avec un stockage en Chine de l’information personnelle pour un opérateur jugé opérateur d’infrastructure d’information critique ou manipulant de l’information personnelle au-dessus du seuil de l’État (article 33) — la même logique de localisation des données que la loi sur la cybersécurité fixe dans son article 39 (anciennement l’article 37, renuméroté par l’amendement 2025 entré en vigueur le 1er janvier 2026, sa substance inchangée). Rien de cela ne dépend de la vitesse à laquelle une décision de crédit revient ; cela dépend de savoir si les données avaient une base légale pour quitter le pays, et si elles devaient y rester en premier lieu. Lesquelles de celles-ci mordent votre produit précis est un risque à confirmer avec un conseil au regard de ce que vous collectez réellement.
La voie légale — cartographier, localiser, diffuser
Il existe une manière légale de financer et de prendre des paiements auprès de clients en Chine continentale, et elle a une forme : l’argent est encaissé par une route de paiement domestique licenciée et par les méthodes domestiques que les clients utilisent réellement ; là où vous voulez offrir des échelonnements, le financement est étendu par un fournisseur domestique licencié de finance à la consommation ; les données restent sur une assise conforme ; et la vitrine tournée vers la Chine qui porte le checkout est déclarée et diffusée sur le territoire. Klarna garde sa place dans cette image — pour les marchés pris en charge où il vous sert déjà — plutôt que d’être arraché.
Voici l’honnête division du travail, parce que du côté de la licence financière notre rôle est délibérément léger. 21YunBox n’est pas une institution de paiement, pas un prêteur, et ne détient aucune licence de paiement ou de prêt chinoise ; les licences et les relations d’acquisition et de crédit reviennent aux fournisseurs domestiques licenciés et à votre conseil, non à nous. Ce que nous faisons, c’est trois choses. Nous cartographions la voie légale — une route de paiement domestique licenciée, et une option domestique licenciée d’échelonnement/finance à la consommation là où un financement est voulu — avec votre exposition PIPL, de résidence des données et de licence, de sorte que vous sachiez exactement ce qu’un conseil et un partenaire local doivent confirmer avant de construire. Nous vous aidons à localiser le checkout tourné vers la Chine dessus, en adoptant et intégrant cette voie conforme, légale en Chine, de collecte et de financement à la place de l’appel Klarna qui ne peut pas tourner sur le continent. Et nous diffusons la vitrine ou l’app tournée vers la Chine sur le territoire : elle est elle-même un service public sur le continent, de sorte qu’elle porte une obligation de déclaration ICP (备案) et a besoin d’une diffusion conforme sur le territoire comme toute autre propriété tournée vers la Chine — le 21YunBox Optimizer, devant le stack que vous exploitez déjà, sans reconstruction et sans re-plateformage. Ce que nous ne faisons jamais — et ce que personne ne peut faire légalement — c’est vous acheminer autour de la licence de paiement ou de prêt de la Chine ou de ses règles d’exportation de données : nous cartographions la voie légale, localisons votre checkout dessus, et le diffusons sur le territoire, et nous n’utilisons ni ne suggérons jamais de contournement d’aucune sorte. Le résultat est un checkout tourné vers la Chine qui tourne légalement et en conformité pour vos utilisateurs en Chine.
Obtenir une évaluation de conformité →
À lire également :
- Le Règlement chinois sur la supervision et l’administration des institutions de paiement non bancaires (décret n° 768)
- Les transferts transfrontaliers de données au titre de la PIPL
- La loi chinoise sur la cybersécurité — localisation des données (article 39, anciennement l’article 37)
- Comment obtenir une déclaration ICP pour la Chine
Questions fréquentes
Une entreprise en Chine continentale peut-elle utiliser Klarna ?
Non. La Chine continentale n'est pas sur la propre liste de pays disponibles de Klarna — Klarna est offert à travers l'Europe plus l'Australie, le Canada, le Mexique, la Nouvelle-Zélande et les États-Unis (26 marchés), et le continent n'en fait pas partie — de sorte qu'une entreprise continentale ne peut pas utiliser Klarna pour encaisser auprès de clients là, et un consommateur continental ne peut pas se voir offrir un plan Klarna. Par-dessus cela, acquérir des paiements et étendre du crédit à la consommation au public sont tous deux des activités financières licenciées en Chine qu'un fournisseur à l'étranger ne peut pas exercer directement. Il n'y a aucune manière légale de contourner cela, et nous n'utilisons ni ne suggérons jamais de contournement ; traitez les détails comme un risque à confirmer avec un conseil.
Pourquoi une entreprise étrangère ne peut-elle pas simplement offrir le BNPL de Klarna aux acheteurs chinois ?
Parce que le produit de Klarna est de la finance régulée aux deux bouts. Acquérir et compenser des paiements auprès du public sur le continent exige une licence d'activité de paiement chinoise — au titre du décret du Conseil des affaires de l'État n° 768 (en vigueur le 1er mai 2024), une institution non bancaire à l'étranger servant des utilisateurs continentaux en transfrontalier doit d'abord établir une institution de paiement non bancaire licenciée à l'intérieur de la Chine (article 2). Et étendre du crédit à la consommation ou du prêt échelonné (BNPL) au public est lui-même une activité financière licenciée supervisée par le régulateur financier de la Chine, qu'un prêteur à l'étranger ne peut pas exercer sans la licence domestique requise. Klarna détient une licence bancaire sur son propre marché précisément pour cette activité ; la Chine la licencie séparément. Confirmez votre position exacte avec un conseil.
Quelle est la manière légale de prendre des paiements ou d'offrir un financement en Chine, et que fait 21YunBox ?
La voie légale est d'encaisser par une route de paiement domestique licenciée et les méthodes domestiques que vos clients utilisent, d'étendre tout financement échelonné par un fournisseur domestique licencié de finance à la consommation, et de garder la vitrine tournée vers la Chine déclarée ICP et diffusée sur le territoire. Du côté de la licence financière, notre rôle est consultatif et plus léger : 21YunBox n'est pas une institution de paiement ni un prêteur et ne détient aucune licence de paiement ou de prêt chinoise. Nous cartographions la voie domestique licenciée et votre exposition PIPL, de résidence des données et de licence, vous aidons à localiser le checkout sur une option conforme de collecte et de financement, et diffusons la vitrine tournée vers la Chine sur le territoire sur une infrastructure déclarée ICP — devant la plateforme que vous exploitez déjà, avec votre intégration Klarna laissée là où elle vous sert. Les licences et les relations d'acquisition et de crédit reviennent aux fournisseurs domestiques licenciés et à votre conseil. Contactez-nous pour cartographier votre cas.