Funktioniert Klarna in China? Unterstützte Märkte, die Zahlungs- & Verbraucherkredit-Lizenz & grenzüberschreitende Daten
Klarna bietet seinen Buy-now-pay-later- und Zahlungsdienst nur in einem festen Satz unterstützter Märkte an — und Festlandchina ist keiner davon: das Festland fehlt auf Klarnas eigener Liste verfügbarer Länder. Aber Verfügbarkeit war nie die eigentliche Frage. Verbraucherkredit (BNPL) anzubieten oder Zahlungen von der Öffentlichkeit in Festlandchina zu akquirieren, sind lizenzierte Finanzaktivitäten — Zahlungs-Clearing nach Staatsrat-Erlass Nr. 768, Verbraucherkredit nach Chinas Finanzaufsicht — und die Identitäts-, Kredit- und Transaktionsdaten jedes chinesischen Verbrauchers, die Klarna offshore hält, sind ein PIPL-Grenztransfer sensibler personenbezogener Information. Ein Compliance-zuerst-Blick auf die Unterstützte-Märkte-Liste, das Zahlungs- und Verbraucherkredit-Lizenz-Tor, die Grenzdaten-Pflichten und den rechtmäßigen China-gerichteten Pfad.
Funktioniert Klarna in China?
Nein — Klarna wird in Festlandchina nicht angeboten: das Festland fehlt auf Klarnas eigener Liste verfügbarer Länder, einem Festland-Verbraucher kann also kein Klarna-Plan angeboten werden und ein Festland-Unternehmen kann Klarna nicht nutzen, um bei ihm zu kassieren. Und Verfügbarkeit war für einen China-gerichteten Checkout nie die eigentliche Frage.
Klarna ist ein ungewöhnlicher Fall, weil es zwei regulierte Dinge zugleich ist — ein Zahlungs-Acquirer und ein Verbraucherkreditgeber (Klarna ist selbst eine lizenzierte Bank) — und China lizenziert beide. Das Akquirieren und Clearing von Zahlungen der Öffentlichkeit hängt von einer China-Zahlungsgeschäftslizenz ab: nach den Verordnungen zur Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstituten (Staatsrat-Erlass Nr. 768, in Kraft seit 1. Mai 2024) muss ein Offshore-Anbieter, der Festland-Nutzer grenzüberschreitend bedienen will, zuerst ein lizenziertes Nicht-Bank-Zahlungsinstitut innerhalb Chinas errichten. Die Vergabe von Verbraucherkrediten oder Ratenkrediten (BNPL) an die Öffentlichkeit ist selbst eine lizenzierte Finanzaktivität, beaufsichtigt von Chinas Finanzregulierer. Unter beidem sind die Identitäts-, Kreditbewertungs- und Kartendaten, die ein China-Checkout trägt, sensible personenbezogene Information — ein PIPL-Grenztransfer, wenn sie das Land verlässt, mit Data-Residency-Pflichten nach Erlass Nr. 768 und dem Cybersicherheitsgesetz Artikel 39 (vormals Artikel 37).
Auf der Finanzlizenz-Seite ist unsere Rolle beratend und leichter: 21YunBox ist kein Zahlungsinstitut und kein Kreditgeber und hält keine China-Zahlungs- oder -Kreditlizenz. Wir kartieren den lizenzierten inländischen Zahlungs- und Finanzierungspfad und Ihre PIPL- und Lizenzierungs-Exponierung, helfen Ihnen, den Checkout darauf zu lokalisieren, und liefern die China-gerichtete Storefront inländisch auf ICP-eingereichter Infrastruktur aus — mit Ihrer bestehenden Klarna-Integration dort belassen, wo sie Ihnen dient. Wir nutzen oder empfehlen niemals Umgehung jeglicher Art. Behandeln Sie die Besonderheiten als ein mit Rechtsbeistand zu bestätigendes Risiko.
Compliance-Momentaufnahme
- ✕ Klarna wird in Festlandchina nicht angeboten — das Festland fehlt auf Klarnas eigener Liste verfügbarer Länder (26 Märkte in Europa plus Australien, Kanada, Mexiko, Neuseeland und die Vereinigten Staaten). Einem Festland-Verbraucher kann kein Klarna-Plan angeboten werden, und ein Festland-Unternehmen kann Klarna nicht nutzen, um bei ihm zu kassieren.
- ✕ Beide Hälften dessen, was Klarna tut, sind in China lizenzierte Finanzaktivitäten: das Akquirieren und Clearing von Zahlungen der Öffentlichkeit hängt von einer China-Zahlungsgeschäftslizenz ab (Staatsrat-Erlass Nr. 768, Artikel 2, in Kraft seit 1. Mai 2024), und die Vergabe von Verbraucherkrediten / Ratenkrediten (BNPL) hängt von einer eigenen inländischen Finanzlizenz ab. Ein Offshore-Anbieter kann weder das eine noch das andere direkt tun.
- ! Ein China-Checkout oder eine Kreditentscheidung trägt Identitäts-, Kreditbewertungs- und Kartendaten — Finanzkonto-Information ist sensible personenbezogene Information nach PIPL (Artikel 28). Sie offshore zu senden ist ein grenzüberschreitender Transfer (Artikel 38–40): Mitteilung, eine gesonderte Einwilligung und ein Transfermechanismus.
- ! Residency-Pflichten greifen obendrein: Erlass Nr. 768 verlangt inländische Transaktionsverarbeitung, Settlement und Speicherung (Artikel 19), und für einen CIIO oder Handler mit hohem Volumen muss im Festland erhobene personenbezogene Information dort bleiben (Cybersicherheitsgesetz Artikel 39, vormals Artikel 37).
- ✓ Der rechtmäßige Pfad: über eine lizenzierte inländische Zahlungsroute und die inländischen Methoden kassieren, die Kunden nutzen, jegliche Finanzierung über einen lizenzierten inländischen Verbraucherfinanzierer vergeben und die China-gerichtete Storefront inländisch auf ICP-eingereichter Infrastruktur ausliefern. 21YunBox kartiert, lokalisiert und liefert aus — beratend zu den Lizenzen; wir sind kein Zahlungsinstitut und kein Kreditgeber — und nutzt oder empfiehlt niemals Umgehung jeglicher Art.
Was die offizielle Klarna-Dokumentation über China sagt
| Fakt | Primärquelle |
|---|---|
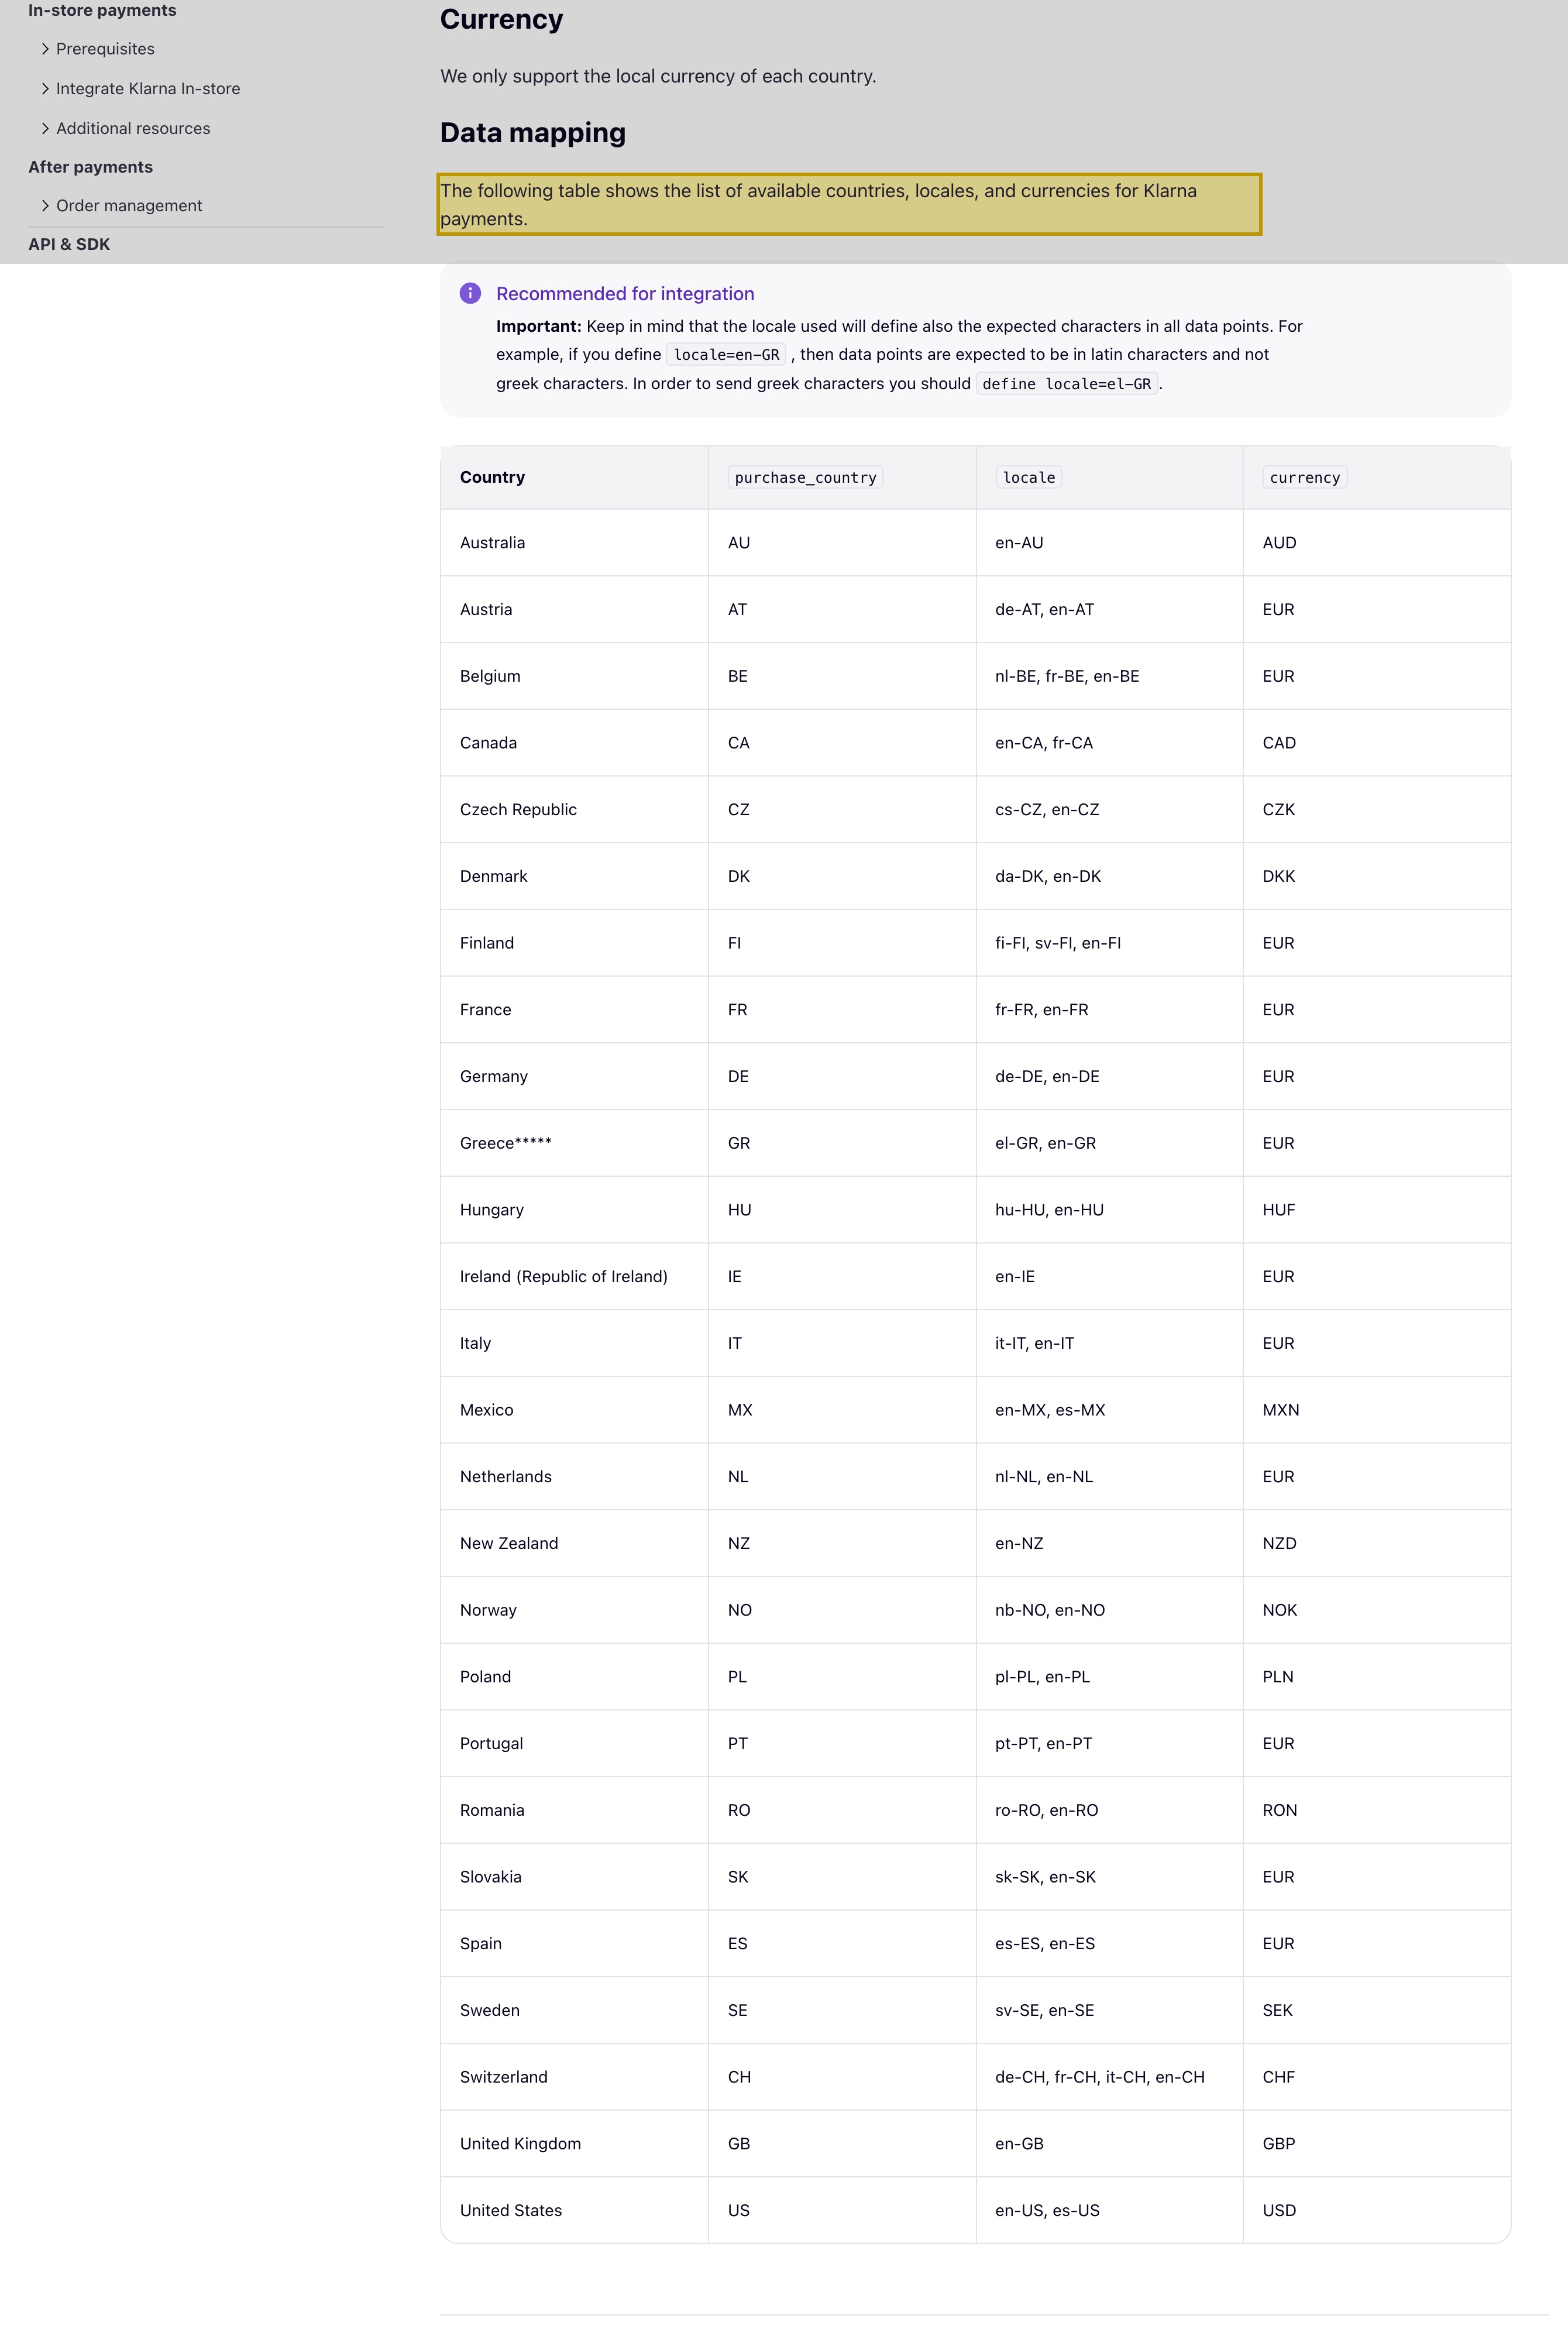
| Klarna wird nur in einer festen Reihe von Märkten angeboten, und Festlandchina ist nicht darunter. Klarnas eigene Entwicklerdokumentation gibt auf ihrer Seite zu Kaufländern, Währungen und Locales an: „The following table shows the list of available countries, locales, and currencies for Klarna payments“, und die Tabelle listet 26 Märkte — in Europa plus Australien, Kanada, Mexiko, Neuseeland und die Vereinigten Staaten — ohne Festlandchina-(CN-)Eintrag. | Klarna Docs, „Purchase countries, currencies and locales“ (docs.klarna.com), abgerufen 2026-10-09 |
| Zahlungen der Öffentlichkeit in Festlandchina zu akquirieren braucht eine China-Zahlungsgeschäftslizenz. Chinas Verordnungen zur Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstituten (非银行支付机构监督管理条例, Staatsrat-Erlass Nr. 768, in Kraft seit 1. Mai 2024) bestimmen in Artikel 2, dass ein Nicht-Bank-Institut außerhalb Chinas, das grenzüberschreitende Zahlungsdienste für Nutzer im Festland bereitstellen will, ein Nicht-Bank-Zahlungsinstitut innerhalb Chinas errichten muss — d. h. eine Zahlungsgeschäftslizenz (支付业务许可 / 支付牌照) halten, genehmigt von der People's Bank of China. | Regulations on the Supervision and Administration of Non-Bank Payment Institutions, State Council Order No. 768, Art. 2 (gov.cn), verkündet 2023-12-09, in Kraft 2024-05-01 |
| Settlement und Datenspeicherung für inländische Transaktionen müssen in China bleiben, und Lokalisierung greift für große oder kritische Handler. Erlass Nr. 768 verlangt, dass Transaktionsverarbeitung, Mittel-Settlement und Datenspeicherung für inländische Transaktionen innerhalb Chinas abgeschlossen werden (Artikel 19), und wo ein Zahlungsinstitut ein Betreiber kritischer Informationsinfrastruktur ist oder personenbezogene Information oberhalb der staatlichen Schwelle verarbeitet, muss diese personenbezogene Information innerhalb des Festlands gehandhabt werden (Artikel 33) — dieselbe Datenlokalisierungslogik, die das Cybersicherheitsgesetz in Artikel 39 (vormals Artikel 37, umnummeriert durch die Novelle von 2025, in Kraft seit 1. Januar 2026) setzt. | Regulations on the Supervision and Administration of Non-Bank Payment Institutions, State Council Order No. 768, Arts. 19 and 33 (gov.cn); Cybersecurity Law of the PRC, Art. 39 (formerly Art. 37), abgerufen 2026-10-09 |
| Die Identitäts-, Kredit- und Kartendaten eines Klarna-Checkouts, offshore gesendet, sind ein PIPL-Grenztransfer sensibler personenbezogener Information. Finanzkonto-Information ist sensible personenbezogene Information nach PIPL (Artikel 28), die verschärfte Einwilligungs- und Schutzpflichten trägt; die Identitäts-, Kreditbewertungs- und Zahlungsdaten eines Festland-Verbrauchers an Klarna offshore zu senden löst PIPL Artikel 38–40 aus — Mitteilung, eine gesonderte Einwilligung getrennt von der Vereinbarung zu zahlen und ein Transfermechanismus (eine CAC-Sicherheitsbewertung, der CAC-Standardvertrag oder eine Zertifizierung). | Personal Information Protection Law of the PRC, Articles 28 and 38–40 (cac.gov.cn), abgerufen 2026-10-09 |
Quellen vom 21YunBox Compliance-Team am 9. Oktober 2026 geprüft.
Für ein Festlandchina-Publikum ist das Erste, was über Klarna zu klären ist, nicht, wie schnell sein Checkout rendert — es ist, dass Klarna in Festlandchina überhaupt nicht angeboten wird. Klarna bietet seinen Buy-now-pay-later- und Zahlungsdienst nur in einem festen Satz unterstützter Märkte an, und das Festland fehlt auf Klarnas eigener veröffentlichter Liste verfügbarer Länder. Einem Verbraucher im Festland kann kein Klarna-Plan gewährt werden, und ein Festland-Unternehmen kann Klarna nicht einklinken, um von ihm zu kassieren. Für ein China-gerichtetes Produkt ist der Ausgangspunkt also klar: so wie es steht, ist Klarna kein Weg, Festland-Kunden zu finanzieren oder von ihnen Geld einzuziehen.
Weil Verfügbarkeit bereits geklärt ist, verschiebt sich die Entscheidung auf eine regulatorische Achse — und Klarna macht sie zu einer doppelten. Klarna ist nicht nur ein Checkout; es ist selbst eine lizenzierte Bank — Klarna Bank AB, beaufsichtigt von Schwedens Finansinspektionen — deren Kernprodukt Verbraucherkredit ist. In Festlandchina sind beide Hälften davon lizenzierte Finanzaktivitäten: Zahlungen von der Öffentlichkeit zu akquirieren und zu clearen, dreht sich um eine China-Zahlungsgeschäfts-Lizenz, und Verbraucherkredit oder Ratenkredit an die Öffentlichkeit auszuweiten, dreht sich um eine eigene inländische Finanzlizenz. Unter beiden sitzt eine Datentür — die Identitäts-, Kreditbewertungs- und Transaktionsaufzeichnungen, die ein chinesischer Verbraucher generieren würde, sind personenbezogene Information, und vieles davon sensibel. Keines dieser Tore dreht sich um Millisekunden, und keines wird durch Umgehung jeglicher Art geklärt — 21YunBox nutzt weder eine noch empfiehlt eine.
Klarna in China auf einen Blick
| Was darüber entscheidet | In Klarnas eigenen Worten — und Chinas Recht |
|---|---|
| Was es ist | Klarna ist eine lizenzierte Bank und ein Buy-now-pay-later-/Zahlungsanbieter: es weitet Verbraucherkredit (Raten und Pay-later) aus und akquiriert Checkout-Zahlungen, in einem festen Satz unterstützter Märkte. Es hält Verbraucher-Identitäts-, -Kreditbewertungs- und -Transaktionsdaten. |
| Ist es in Festlandchina verfügbar? | Nein. Festlandchina fehlt auf Klarnas eigener Liste verfügbarer Länder — 26 Märkte über Europa plus Australien, Kanada, Mexiko, Neuseeland und die Vereinigten Staaten. Einem Festland-Verbraucher kann kein Klarna-Plan angeboten werden, und ein Festland-Unternehmen kann Klarna nicht nutzen, um von ihm zu kassieren. |
| Die Zahlungslizenz-Tür (支付牌照) | Zahlungen von der Öffentlichkeit innerhalb des Festlands zu akquirieren und zu clearen, braucht eine China-Zahlungsgeschäfts-Lizenz. Nach der Verordnung zur Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstituten (Staatsrat-Erlass Nr. 768, in Kraft seit 1. Mai 2024) muss ein offshore gelegenes Nicht-Bank-Institut, das Festland-Nutzer grenzüberschreitend bedient, ein Nicht-Bank-Zahlungsinstitut innerhalb Chinas errichten (Artikel 2). |
| Die Verbraucherkredit-Tür | Verbraucherkredit oder Ratenkredit (BNPL) an die Öffentlichkeit auszuweiten, ist selbst eine lizenzierte Finanzaktivität in China, beaufsichtigt von der nationalen Finanzaufsicht. Ein offshore gelegener Kreditgeber kann es Festland-Verbrauchern nicht ohne die erforderliche inländische Lizenz anbieten — dieselbe Aktivität, für die Klarna zu Hause eine Banklizenz hält. |
| Identitäts-, Kredit- & Transaktionsdaten | Ein China-Checkout oder eine Kreditentscheidung trägt Identitäts-, Kreditbewertungs- und Kartendaten — Finanzkontoinformation ist sensible personenbezogene Information nach PIPL (Artikel 28). Sie offshore zu halten, ist ein grenzüberschreitender Transfer (Artikel 38–40: Mitteilung, eine gesonderte Einwilligung, ein Transfermechanismus), mit inländischen Speicherpflichten nach Erlass Nr. 768 (Artikel 19) und, für einen CIIO oder Handler mit hohem Volumen, Cybersicherheitsgesetz Artikel 39 (vormals Artikel 37). |
| Der rechtmäßige Pfad | Behalten Sie Klarna für Ihre unterstützten Märkte; setzen Sie eine lizenzierte inländische Zahlungsroute vor Ihren China-gerichteten Checkout und, wo Finanzierung gewünscht ist, eine lizenzierte inländische Raten-/Verbraucherfinanzierungs-Option, und reichen Sie diesen Checkout dann ein und liefern Sie ihn im Inland aus. 21YunBox kartiert die Lizenzierungs- und Datenexponierung mit Ihnen und Ihrem Rechtsbeistand, hilft, auf den lizenzierten inländischen Pfad zu lokalisieren, und liefert den Checkout im Inland aus. Wir sind kein Zahlungsinstitut oder Kreditgeber; die Lizenzen sitzen bei den lizenzierten Anbietern. |
Verfügbarkeit: Klarna wird in Festlandchina nicht angeboten
Klarnas Position ist auf seiner eigenen Entwicklerdokumentation gesetzt, nicht von einem Lade-Test. Seine Kaufländer-Seite sagt schlicht, „The following table shows the list of available countries, locales, and currencies for Klarna payments“, und die darauf folgende Tabelle nennt 26 Märkte — die nordischen Länder und einen Großteil des übrigen Europa, plus Australien, Kanada, Mexiko, Neuseeland und die Vereinigten Staaten. Festlandchina ist keiner davon. Jede Klarna-Zahlungssitzung muss ein Kaufland aus diesem Satz deklarieren, es gibt also überhaupt keinen Festland-Wert zu senden.
Für ein China-gerichtetes Storefront klärt das die Eröffnungsfrage: einem Festland-Verbraucher kann kein Klarna-Plan angeboten werden, und ein Festland-Unternehmen kann Klarna nicht einklinken, um von ihm zu kassieren. Aus diesem Grund veröffentlicht diese Seite keine First-Party-China-Latenzzahl für Klarna — Geschwindigkeit ist die falsche Achse für einen Dienst, der dem Festland überhaupt nicht angeboten wird. Die produktive Frage ist eine andere: wie man chinesische Kunden rechtmäßig finanziert und von ihnen Zahlungen annimmt, was durch lizenzierte inländische Schienen läuft und nie um eine Sperre herum.
Die Lizenztür: Zahlung und Verbraucherkredit sind beide in China lizenziert
Nehmen Sie an, Sie wollen trotzdem Kunden in Festlandchina finanzieren oder von ihnen kassieren. Klarna ist ein ungewöhnlicher Fall, weil es zwei regulierte Dinge zugleich ist — ein Zahlungs-Acquirer und ein Verbraucherkreditgeber — und China lizenziert beide.
Zahlungen zuerst. Zahlungen von der Öffentlichkeit im Festland anzunehmen und zu clearen, ist eine lizenzierte Aktivität nach der Verordnung zur Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstituten (非银行支付机构监督管理条例, Staatsrat-Erlass Nr. 768, verkündet am 9. Dezember 2023 und in Kraft seit 1. Mai 2024). Sie errichtet die Zahlungsgeschäfts-Lizenz (支付业务许可 / 支付牌照), die jedes Nicht-Bank-Zahlungsinstitut halten muss, genehmigt von der People’s Bank of China, und Artikel 2 sieht vor, dass ein Nicht-Bank-Institut außerhalb Chinas, das grenzüberschreitende Zahlungsdienste für Nutzer innerhalb des Festlands bereitstellen will, ein Nicht-Bank-Zahlungsinstitut innerhalb Chinas errichten muss. Ein Anbieter, der von offshore operiert, ohne diese In-China-Struktur und -Lizenz, ist höchstens für grenzüberschreitende Annahme positioniert — nicht, um Festland-Zahlungen direkt zu akquirieren.
Dann die Hälfte, die für Klarna besonders ist: Kredit. Klarnas Kernprodukt ist Verbraucherfinanzierung — Pay-in-Installments und Pay-later — und Klarna hält zu Hause eine Banklizenz genau aus diesem Grund. Verbraucherkredit oder Ratenkredit an die Öffentlichkeit auszuweiten, ist in Festlandchina nicht weniger eine lizenzierte Finanzaktivität, beaufsichtigt von der nationalen Finanzaufsicht; ein offshore gelegener Kreditgeber kann BNPL nicht einfach an Festland-Verbraucher ausweiten ohne die erforderliche inländische Lizenz. Dasselbe Produkt, das in Europa ein reguliertes Bankangebot ist, würde in China also eine chinesische Lizenz brauchen, um überhaupt zu laufen. Ob und wie eines der Regime auf Ihren konkreten Flow zutrifft — wo Ihre Rechtsperson sitzt, wo Gelder akquiriert und abgerechnet werden, ob Sie Kredit ausweiten — ist ein mit qualifiziertem Rechtsbeistand gegen das, was Sie tatsächlich ausliefern, zu bestätigendes Risiko. Eines ist von vornherein klar: 21YunBox ist weder ein Zahlungsinstitut noch ein Kreditgeber und hält keine China-Zahlungs- oder -Kreditlizenz, dies sind also Türen, die wir Ihnen helfen zu kartieren, nicht welche, durch die wir für Sie gehen.
Die Datentür: Identitäts-, Kredit- und Transaktionsdaten offshore gesendet
Unter den Lizenzen sitzen die Daten, und Klarnas sind unter den sensibelsten, die ein Checkout berühren kann. Um einen Pay-later- oder Ratenplan zu entscheiden, sammelt Klarna die Identität, Kontaktdaten, Bestelldatensätze und eine Kreditbewertung eines Verbrauchers und behält dann die Transaktionshistorie dahinter. Für einen Nutzer in Festlandchina ist all das personenbezogene Information — und Finanzkontoinformation ist sensible personenbezogene Information nach Chinas Gesetz zum Schutz personenbezogener Daten (Artikel 28), die verschärfte Einwilligungs- und Schutzpflichten trägt. Von Klarna in einem seiner offshore gelegenen Märkte gehalten, haben diese Daten das Land verlassen: ein grenzüberschreitender Transfer nach PIPL, bei dem der Handler — Sie, der Händler, nicht nur Klarna — Mitteilung geben, eine gesonderte Einwilligung getrennt von der Zustimmung zu zahlen einholen und einen Transfermechanismus erfüllen muss (eine CAC-Sicherheitsbewertung, den CAC-Standardvertrag oder Zertifizierung; Artikel 38–40). Oberhalb der staatlichen Schwellen, oder wo die Daten „important data“ sind, kann Chinas Datenausfuhr-Sicherheitsbewertung (数据出境安全评估) gelten, bevor irgendetwas geht.
Das Zahlungsrecht legt eine Residency-Pflicht obendrauf. Erlass Nr. 768 verlangt, dass für inländische Transaktionen Transaktionsverarbeitung, Mittelabwicklung und Datenspeicherung innerhalb Chinas abgeschlossen werden (Artikel 19), mit In-China-Speicherung personenbezogener Information für einen Betreiber, der als Betreiber kritischer Informationsinfrastruktur gilt oder personenbezogene Information oberhalb der staatlichen Schwelle verarbeitet (Artikel 33) — dieselbe Datenlokalisierungslogik, die das Cybersicherheitsgesetz in seinem Artikel 39 setzt (vormals Artikel 37, umnummeriert durch die Novelle von 2025, die am 1. Januar 2026 in Kraft trat, mit unveränderter Substanz). Nichts davon dreht sich darum, wie schnell eine Kreditentscheidung zurückkommt; es dreht sich darum, ob die Daten eine Rechtsgrundlage hatten, das Land zu verlassen, und ob sie überhaupt bleiben mussten. Welche davon Ihr konkretes Produkt greifen, ist ein mit Rechtsbeistand gegen das, was Sie tatsächlich sammeln, zu bestätigendes Risiko.
Der rechtmäßige Pfad — kartieren, lokalisieren, ausliefern
Es gibt einen rechtmäßigen Weg, Kunden in Festlandchina zu finanzieren und von ihnen Zahlungen anzunehmen, und er hat eine Gestalt: das Geld wird durch eine lizenzierte inländische Zahlungsroute und die inländischen Methoden, die Kunden tatsächlich nutzen, eingezogen; wo Sie Raten anbieten wollen, wird die Finanzierung von einem lizenzierten inländischen Verbraucherfinanzierungs-Anbieter ausgeweitet; die Daten bleiben auf einem rechtskonformen Fundament; und das China-gerichtete Storefront, das den Checkout trägt, ist eingereicht und im Inland ausgeliefert. Klarna behält seinen Platz in diesem Bild — für die unterstützten Märkte, wo es Ihnen bereits dient — statt herausgerissen zu werden.
Hier ist die ehrliche Arbeitsteilung, denn auf der Finanzlizenz-Seite ist unsere Rolle bewusst leicht. 21YunBox ist kein Zahlungsinstitut, kein Kreditgeber und hält keine China-Zahlungs- oder -Kreditlizenz; die Lizenzen und die Akquise- und Kreditbeziehungen sitzen bei den lizenzierten inländischen Anbietern und Ihrem Rechtsbeistand, nicht bei uns. Was wir tun, sind drei Dinge. Wir kartieren den rechtmäßigen Pfad — eine lizenzierte inländische Zahlungsroute und eine lizenzierte inländische Raten-/Verbraucherfinanzierungs-Option, wo Finanzierung gewünscht ist — zusammen mit Ihrer PIPL-, Data-Residency- und Lizenzierungs-Exponierung, sodass Sie genau wissen, was Rechtsbeistand und ein lokaler Partner bestätigen müssen, bevor Sie bauen. Wir helfen Ihnen, den China-gerichteten Checkout darauf zu lokalisieren, indem wir diesen rechtskonformen, China-legalen Einzugs- und Finanzierungspfad anstelle des Klarna-Aufrufs, der im Festland nicht laufen kann, übernehmen und integrieren. Und wir liefern das China-gerichtete Storefront oder die App im Inland aus: es ist selbst ein öffentlicher Dienst im Festland, trägt also eine ICP-Beian (备案)-Pflicht und braucht rechtskonforme inländische Auslieferung wie jede andere China-gerichtete Property — den 21YunBox Optimizer, vor dem Stack, den Sie bereits betreiben, ohne Neuaufbau und ohne Re-Platforming. Was wir nie tun — und was niemand rechtmäßig kann — ist, Sie um Chinas Zahlungs- oder Kreditlizenzierung oder seine Datenausfuhr-Regeln herum zu leiten: wir kartieren den rechtmäßigen Pfad, lokalisieren Ihren Checkout darauf und liefern ihn im Inland aus, und wir nutzen oder empfehlen niemals Umgehung jeglicher Art. Das Ergebnis ist ein China-gerichteter Checkout, der legal und rechtskonform für Ihre Nutzer in China läuft.
Compliance-Einschätzung anfordern →
Weiterführend:
- Chinas Verordnung zur Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstituten (Erlass Nr. 768)
- Grenzüberschreitende Datentransfers nach PIPL
- Chinas Cybersicherheitsgesetz — Datenlokalisierung (Artikel 39, vormals Artikel 37)
- So erhalten Sie eine ICP-Beian für China
Häufige Fragen
Kann ein Unternehmen in Festlandchina Klarna nutzen?
Nein. Festlandchina steht nicht auf Klarnas eigener Liste verfügbarer Länder — Klarna wird in Europa plus Australien, Kanada, Mexiko, Neuseeland und den Vereinigten Staaten angeboten (26 Märkte), und das Festland ist nicht darunter — ein Festland-Unternehmen kann Klarna also nicht nutzen, um dort bei Kunden zu kassieren, und einem Festland-Verbraucher kann kein Klarna-Plan angeboten werden. Obendrein sind sowohl das Akquirieren von Zahlungen als auch die Vergabe von Verbraucherkrediten an die Öffentlichkeit in China lizenzierte Finanzaktivitäten, die ein Offshore-Anbieter nicht direkt ausüben kann. Es gibt keinen rechtmäßigen Weg darum herum, und wir nutzen oder empfehlen niemals Umgehung; behandeln Sie die Besonderheiten als ein mit Rechtsbeistand zu bestätigendes Risiko.
Warum kann ein ausländisches Unternehmen chinesischen Käufern nicht einfach Klarnas BNPL anbieten?
Weil Klarnas Produkt an beiden Enden regulierte Finanz ist. Das Akquirieren und Clearing von Zahlungen der Öffentlichkeit im Festland verlangt eine China-Zahlungsgeschäftslizenz — nach Staatsrat-Erlass Nr. 768 (in Kraft seit 1. Mai 2024) muss ein Offshore-Nicht-Bank-Institut, das Festland-Nutzer grenzüberschreitend bedient, zuerst ein lizenziertes Nicht-Bank-Zahlungsinstitut innerhalb Chinas errichten (Artikel 2). Und die Vergabe von Verbraucherkrediten oder Ratenkrediten (BNPL) an die Öffentlichkeit ist selbst eine lizenzierte Finanzaktivität, beaufsichtigt von Chinas Finanzregulierer, die ein Offshore-Kreditgeber ohne die erforderliche inländische Lizenz nicht betreiben kann. Klarna hält in seinem eigenen Markt eine Banklizenz für genau diese Aktivität; China lizenziert sie separat. Bestätigen Sie Ihre genaue Position mit Rechtsbeistand.
Was ist der rechtmäßige Weg, in China Zahlungen entgegenzunehmen oder Finanzierung anzubieten, und was tut 21YunBox?
Der rechtmäßige Pfad ist, über eine lizenzierte inländische Zahlungsroute und die inländischen Methoden zu kassieren, die Ihre Kunden nutzen, jegliche Ratenfinanzierung über einen lizenzierten inländischen Verbraucherfinanzierer zu vergeben und die China-gerichtete Storefront ICP-eingereicht und inländisch ausgeliefert zu halten. Auf der Finanzlizenz-Seite ist unsere Rolle beratend und leichter: 21YunBox ist kein Zahlungsinstitut und kein Kreditgeber und hält keine China-Zahlungs- oder -Kreditlizenz. Wir kartieren den lizenzierten inländischen Pfad und Ihre PIPL-, Data-Residency- und Lizenzierungs-Exponierung, helfen Ihnen, den Checkout auf eine rechtskonforme Kassier- und Finanzierungsoption zu lokalisieren, und liefern die China-gerichtete Storefront inländisch auf ICP-eingereichter Infrastruktur aus — vor der Plattform, die Sie bereits betreiben, mit Ihrer Klarna-Integration dort belassen, wo sie Ihnen dient. Die Lizenzen und die Acquiring- und Kreditbeziehungen sitzen bei den lizenzierten inländischen Anbietern und Ihrem Rechtsbeistand. Melden Sie sich, um Ihren Fall zu kartieren.