Klarna는 중국에서 작동하나요? 지원 시장, 결제·소비자 신용 라이선스 & 국경 간 데이터
Klarna는 그 선구매-후불과 결제 서비스를 고정된 지원 시장 집합에서만 제공합니다 — 그리고 중국 본토는 그 가운데 하나가 아닙니다: 본토는 Klarna 자신의 이용 가능 국가 목록에서 빠져 있습니다. 하지만 이용 가능성은 결코 진짜 질문이 아니었습니다. 중국 본토에서 소비자 신용(BNPL)을 제공하거나 대중으로부터 결제를 취득하는 것은 라이선스된 금융 활동입니다 — State Council Order No. 768상 결제 청산, 중국 금융 규제 기관상 소비자 대출 — 그리고 Klarna가 해외에 쥔 어떤 중국 소비자의 신원, 신용, 거래 데이터든 민감 개인정보의 PIPL 국경 간 이전입니다. 지원 시장 목록, 결제·소비자 신용 라이선스 문, 국경 간 데이터 의무, 합법적 중국 대상 경로를 컴플라이언스 우선으로 살펴봅니다.
Klarna는 중국에서 작동하나요?
아니요 — Klarna는 중국 본토에서 제공되지 않습니다: 본토는 Klarna 자신의 이용 가능 국가 목록에서 빠져 있으므로, 본토 소비자는 Klarna 플랜을 받을 수 없고 본토 사업체는 그들로부터 징수하려고 Klarna를 쓸 수 없습니다. 그리고 이용 가능성은 중국 대상 체크아웃에 결코 진짜 질문이 아니었습니다.
Klarna는 특이한 경우인데, 그것이 한꺼번에 두 규제 대상 — 결제 취득자이자 소비자 대출 기관(Klarna는 그 자체로 라이선스된 은행) — 이고, 중국이 둘 다를 라이선스하기 때문입니다. 대중으로부터 결제를 취득하고 청산하는 것은 중국 결제 사업 라이선스에 달립니다: 비은행 결제 기관 감독·관리 규정(State Council Order No. 768, 2024년 5월 1일 발효)상, 본토 이용자에게 국경 간으로 봉사하려는 해외 제공자는 먼저 중국 안에 라이선스된 비은행 결제 기관을 설립해야 합니다. 대중에게 소비자 신용이나 할부 대출(BNPL)을 확장하는 것은 그 자체로 중국 금융 규제 기관이 감독하는 라이선스된 금융 활동입니다. 그 둘 아래에, 중국 체크아웃이 싣는 신원, 신용 평가, 카드 데이터는 민감 개인정보입니다 — 그것이 나라를 떠날 때 PIPL 국경 간 이전, Order No. 768과 사이버보안법 제39조(구 제37조)상 데이터 레지던시 의무와 함께.
금융 라이선스 측면에서 저희 역할은 자문이고 더 가볍습니다: 21YunBox는 결제 기관이나 대출 기관이 아니고 어떤 중국 결제나 대출 라이선스도 쥐지 않습니다. 저희는 라이선스된 국내 결제·금융 경로와 귀사 PIPL·라이선싱 노출을 매핑하고, 귀사가 체크아웃을 그 위에 현지화하도록 돕고, 중국 대상 스토어프론트를 ICP 비안 인프라에서 국내 전송합니다 — 귀사 기존 Klarna 통합은 그것이 귀사에게 봉사하는 곳에 남긴 채. 저희는 결코 우회를 쓰거나 제안하지 않습니다. 구체적인 것은 자문과 확인할 리스크로 다루십시오.
컴플라이언스 스냅샷
- ✕ Klarna는 중국 본토에서 제공되지 않습니다 — 본토는 Klarna 자신의 이용 가능 국가 목록(유럽 전역 26개 시장에 호주, 캐나다, 멕시코, 뉴질랜드, 미국을 더한)에서 빠져 있습니다. 본토 소비자는 Klarna 플랜을 받을 수 없고, 본토 사업체는 그들로부터 징수하려고 Klarna를 쓸 수 없습니다.
- ✕ Klarna가 하는 것의 두 절반 다 중국에서 라이선스된 금융 활동입니다: 대중으로부터 결제를 취득하고 청산하는 것은 중국 결제 사업 라이선스에(State Council Order No. 768, 제2조, 2024년 5월 1일 발효), 소비자 신용 / 할부 대출(BNPL)을 확장하는 것은 자체 국내 금융 라이선스에 달립니다. 해외 제공자는 어느 쪽도 직접 할 수 없습니다.
- ! 중국 체크아웃이나 신용 결정은 신원, 신용 평가, 카드 데이터를 싣습니다 — 금융 계좌 정보는 PIPL상 민감 개인정보입니다(제28조). 그것을 해외로 보내는 것은 국경 간 이전입니다(제38~40조): 고지, 별도 동의, 이전 메커니즘 하나.
- ! 레지던시 의무가 그 위에 뭅니다: Order No. 768은 국내 거래 처리, 정산, 저장을 요구하고(제19조), 핵심정보인프라 운영자나 대량 취급자에는 본토에서 수집된 개인정보가 거기 머물러야 합니다(사이버보안법 제39조, 구 제37조).
- ✓ 합법적 경로: 라이선스된 국내 결제 경로와 고객이 쓰는 국내 방법을 통해 징수하고, 어떤 금융이든 라이선스된 국내 소비자 금융 제공자를 통해 확장하고, 중국 대상 스토어프론트를 ICP 비안 인프라에서 국내 전송하십시오. 21YunBox는 매핑하고, 현지화하고, 전송합니다 — 라이선스에는 자문; 저희는 결제 기관이나 대출 기관이 아닙니다 — 그리고 결코 우회를 쓰거나 제안하지 않습니다.
Klarna 공식 문서가 중국에 대해 말하는 것
| 사실 | 1차 출처 |
|---|---|
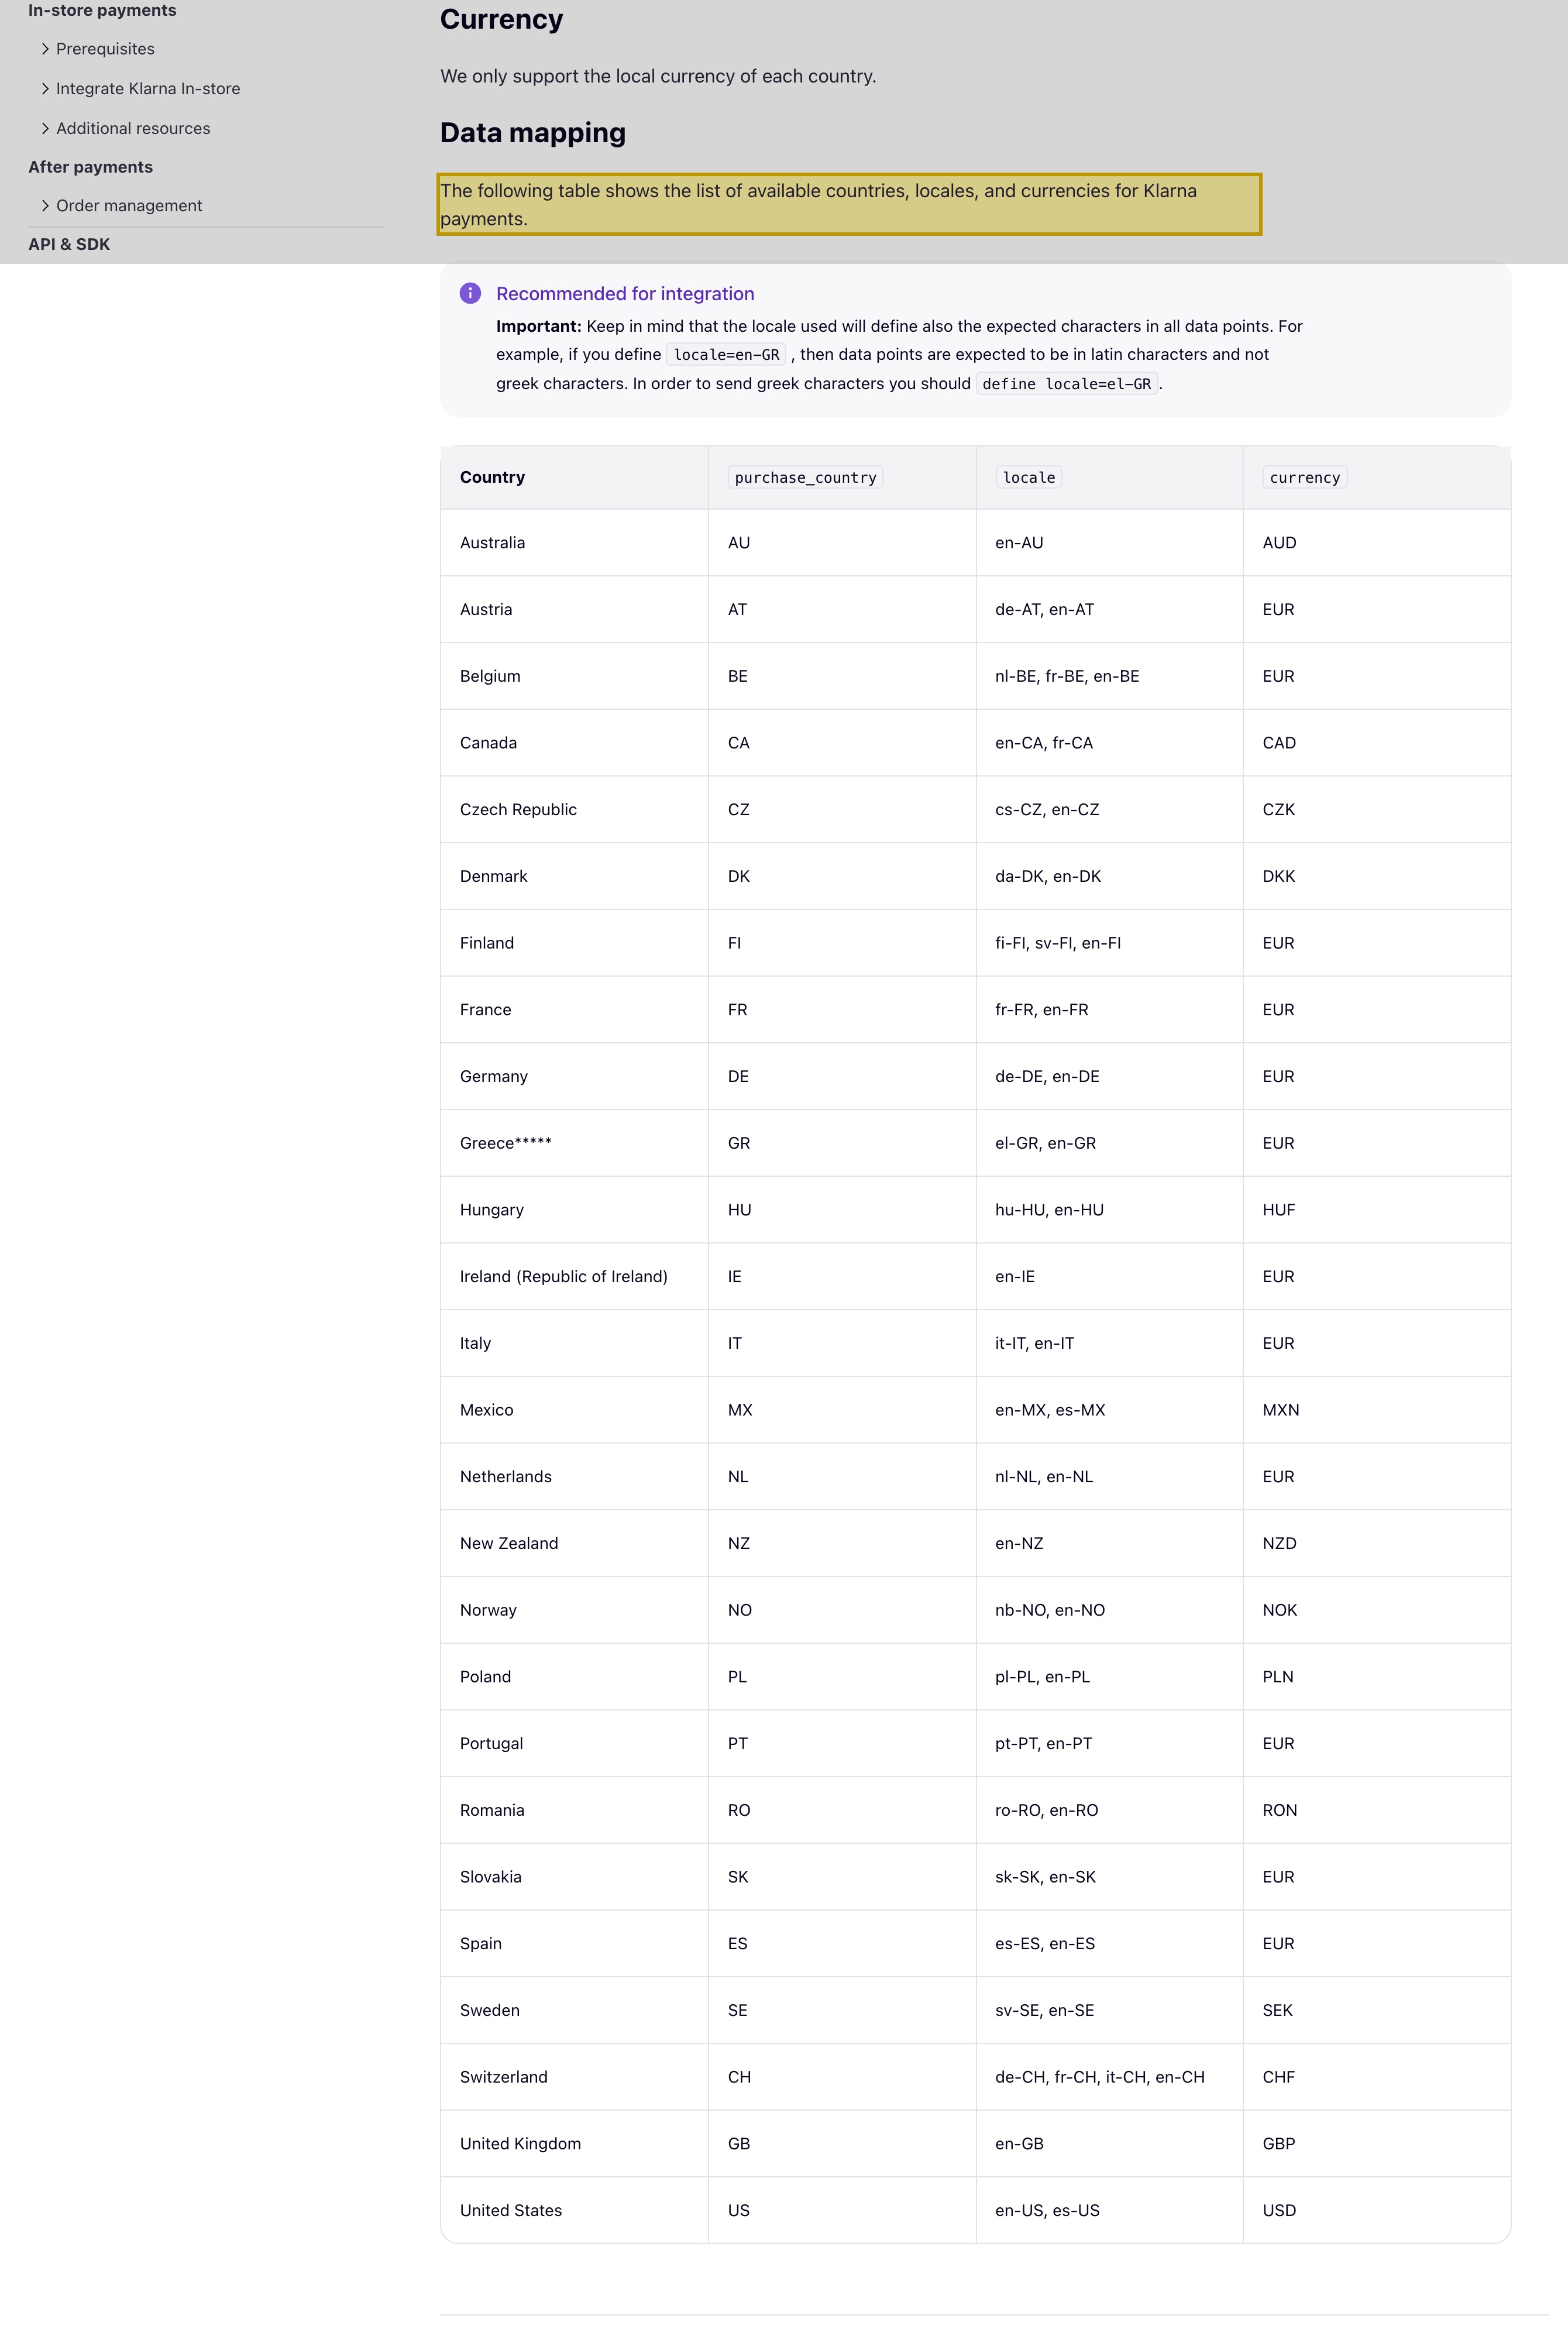
| Klarna는 고정된 시장 집합에서만 제공되고, 중국 본토는 그 가운데 없습니다. Klarna 자신의 개발자 문서는, 그 구매 국가, 통화, 로케일 페이지에서, 밝힙니다: “The following table shows the list of available countries, locales, and currencies for Klarna payments,” 그리고 그 표는 26개 시장 — 유럽 전역에 호주, 캐나다, 멕시코, 뉴질랜드, 미국을 더한 — 을 중국 본토(CN) 항목 없이 열거합니다. | Klarna Docs, “Purchase countries, currencies and locales” (docs.klarna.com), 2026-10-09 열람 |
| 중국 본토에서 대중으로부터 결제를 취득하는 것은 중국 결제 사업 라이선스가 필요합니다. 중국 비은행 결제 기관 감독·관리 규정(非银行支付机构监督管理条例, State Council Order No. 768, 2024년 5월 1일 발효)은 제2조에서, 본토 안 이용자에게 국경 간 결제 서비스를 제공하려는 중국 밖 비은행 기관이 중국 안에 비은행 결제 기관을 설립해야 한다고 — 즉 중국 인민은행이 승인하는 결제 사업 라이선스(支付业务许可 / 支付牌照)를 쥐어야 한다고 — 규정합니다. | 비은행 결제 기관 감독·관리 규정, State Council Order No. 768, 제2조 (gov.cn), 2023-12-09 공포, 2024-05-01 발효 |
| 국내 거래의 정산과 데이터 저장은 중국에 머물러야 하고, 현지화는 크거나 핵심적인 취급자를 뭅니다. Order No. 768은 국내 거래의 거래 처리, 자금 정산, 데이터 저장이 중국 안에서 완료될 것을 요구하고(제19조), 결제 기관이 핵심정보인프라 운영자이거나 국가 문턱 위의 개인정보를 처리하는 곳에서, 그 개인정보가 본토 안에서 다루어져야 합니다(제33조) — 사이버보안법이 제39조(구 제37조, 2026년 1월 1일 발효된 2025년 개정으로 재번호)에 두는 같은 데이터 현지화 논리. | 비은행 결제 기관 감독·관리 규정, State Council Order No. 768, 제19·33조 (gov.cn); 중화인민공화국 사이버보안법, 제39조(구 제37조), 2026-10-09 열람 |
| 해외로 보내진 Klarna 체크아웃의 신원, 신용, 카드 데이터는 민감 개인정보의 PIPL 국경 간 이전입니다. 금융 계좌 정보는 PIPL상 민감 개인정보로(제28조), 높아진 동의·보호 의무를 집니다; 본토 소비자의 신원, 신용 평가, 결제 데이터를 해외의 Klarna로 보내는 것은 PIPL 제38~40조를 발동시킵니다 — 고지, 결제 동의와 구별되는 별도 동의, 그리고 이전 메커니즘 하나(CAC 안전성 평가, CAC 표준계약, 또는 인증). | 중화인민공화국 개인정보 보호법, 제28조와 제38~40조 (cac.gov.cn), 2026-10-09 열람 |
21YunBox 컴플라이언스 팀이(가) 2026년 10월 9일에 출처를 확인했습니다.
중국 본토 청중에게, Klarna에 대해 먼저 매듭지을 것은 그 체크아웃이 얼마나 빨리 그려지는지가 아니라 — Klarna가 중국 본토에서 아예 제공되지 않는다는 것입니다. Klarna는 그 선구매-후불과 결제 서비스를 고정된 지원 시장 집합에서만 제공하고, 본토는 Klarna 자신의 공표된 이용 가능 국가 목록에서 빠져 있습니다. 본토의 소비자는 Klarna 플랜을 받을 수 없고, 본토 사업체는 그들로부터 징수하려고 Klarna를 꽂을 수 없습니다. 그래서 중국 대상 제품에 출발점은 분명합니다: 현 상태로, Klarna는 본토 고객에게서 금융을 대거나 돈을 징수하는 방법이 아닙니다.
이용 가능성이 이미 매듭지어졌으므로, 결정은 규제 축으로 옮겨가고 — Klarna는 그것을 이중으로 만듭니다. Klarna는 체크아웃만이 아닙니다; 그것은 그 자체로 라이선스된 은행 — 스웨덴 Finansinspektionen의 감독을 받는 Klarna Bank AB — 이고 그 핵심 제품은 소비자 신용입니다. 중국 본토에서 그 둘 다는 라이선스된 금융 활동입니다: 대중으로부터 결제를 취득하고 청산하는 것은 중국 결제 사업 라이선스에 달리고, 대중에게 소비자 신용이나 할부 대출을 확장하는 것은 자체 국내 금융 라이선스에 달립니다. 그 둘 아래에 데이터 문이 앉습니다 — 중국 소비자가 생성할 신원, 신용 평가, 거래 기록은 개인정보이고, 그 많은 부분이 민감합니다. 이 문 가운데 어느 것도 밀리초에 관한 것이 아니고, 어느 것도 어떤 종류의 우회로도 통과되지 않습니다 — 21YunBox는 어느 것도 쓰거나 제안하지 않습니다.
한눈에 보는 중국에서의 Klarna
| 무엇이 결정하는가 | Klarna 자신의 표현으로 — 그리고 중국의 법으로 |
|---|---|
| 그것이 무엇인가 | Klarna는 라이선스된 은행이자 선구매-후불 / 결제 제공자입니다: 그것은 고정된 지원 시장 집합에서 소비자 신용(할부와 후불)을 확장하고 체크아웃 결제를 취득합니다. 그것은 소비자 신원, 신용 평가, 거래 데이터를 쥡니다. |
| 중국 본토에서 이용 가능한가? | 아니요. 중국 본토는 Klarna 자신의 이용 가능 국가 목록 — 유럽 전역 26개 시장에 호주, 캐나다, 멕시코, 뉴질랜드, 미국을 더한 — 에서 빠져 있습니다. 본토 소비자는 Klarna 플랜을 받을 수 없고, 본토 사업체는 그들로부터 징수하려고 Klarna를 쓸 수 없습니다. |
| 결제 라이선스 문(支付牌照) | 본토 안에서 대중으로부터 결제를 취득하고 청산하는 것은 중국 결제 사업 라이선스가 필요합니다. 비은행 결제 기관 감독·관리 규정(State Council Order No. 768, 2024년 5월 1일 발효)상, 본토 이용자에게 국경 간으로 봉사하는 해외 비은행 기관은 중국 안에 비은행 결제 기관을 설립해야 합니다(제2조). |
| 소비자 신용 문 | 대중에게 소비자 신용이나 할부 대출(BNPL)을 확장하는 것은 그 자체로 중국에서 라이선스된 금융 활동으로, 국가 금융 규제 기관의 감독을 받습니다. 해외 대출 기관은 요구되는 국내 라이선스 없이 그것을 본토 소비자에게 제공할 수 없습니다 — Klarna가 본국에서 은행 라이선스를 쥔 바로 그 활동. |
| 신원, 신용 & 거래 데이터 | 중국 체크아웃이나 신용 결정은 신원, 신용 평가, 카드 데이터를 싣습니다 — 금융 계좌 정보는 PIPL상 민감 개인정보입니다(제28조). 그것을 해외에 쥐는 것은 국경 간 이전이고(제38~40조: 고지, 별도 동의, 이전 메커니즘), Order No. 768상 국내 저장 의무(제19조)와, 핵심정보인프라 운영자나 대량 취급자에는, 사이버보안법 제39조(구 제37조)와 함께. |
| 합법적 경로 | 귀사 지원 시장에는 Klarna를 유지하십시오; 귀사 중국 대상 체크아웃 앞단에 라이선스된 국내 결제 경로를, 그리고 금융이 원해지는 곳에서는 라이선스된 국내 할부/소비자 금융 옵션을 두고, 그런 다음 그 체크아웃을 국내에서 비안하고 전송하십시오. 21YunBox는 라이선싱과 데이터 노출을 귀사·귀사 자문과 매핑하고, 라이선스된 국내 경로로의 현지화를 돕고, 체크아웃을 국내에서 전송합니다. 저희는 결제 기관이나 대출 기관이 아닙니다; 라이선스는 라이선스된 제공자에게 앉습니다. |
이용 가능성: Klarna는 중국 본토에서 제공되지 않는다
Klarna의 입장은 로드 타임 테스트가 아니라 자신의 개발자 문서에 정해져 있습니다. 그 구매 국가 페이지는 분명히 말합니다, “The following table shows the list of available countries, locales, and currencies for Klarna payments,” 그리고 뒤따르는 표는 26개 시장 — 노르딕과 유럽 나머지 많은 부분, 호주, 캐나다, 멕시코, 뉴질랜드, 미국 — 을 이름합니다. 중국 본토는 그 가운데 하나가 아닙니다. 모든 Klarna 결제 세션은 그 집합에서 구매 국가를 선언해야 하므로, 애초에 보낼 본토 값이 없습니다.
중국 대상 스토어프론트에 그것은 여는 질문을 매듭짓습니다: 본토 소비자는 Klarna 플랜을 받을 수 없고, 본토 사업체는 그들로부터 징수하려고 Klarna를 꽂을 수 없습니다. 그 이유로 이 페이지는 Klarna에 대한 어떤 일차 중국 지연 수치도 공표하지 않습니다 — 속도는 본토에 아예 제공되지 않는 서비스에 틀린 축입니다. 생산적인 질문은 다른 것입니다: 중국 고객에게서 합법적으로 금융을 대고 결제를 받는 법, 그것은 라이선스된 국내 레일을 통과하지, 결코 차단을 돌아가는 것이 아닙니다.
라이선싱 문: 결제와 소비자 신용 둘 다 중국에서 라이선스된다
귀사가 여전히 중국 본토 고객에게서 금융을 대거나 징수하고 싶다고 합시다. Klarna는 특이한 경우인데, 그것이 한꺼번에 두 규제 대상 — 결제 취득자이자 소비자 대출 기관 — 이고, 중국이 둘 다를 라이선스하기 때문입니다.
결제 먼저. 본토에서 대중으로부터 결제를 받고 청산하는 것은 비은행 결제 기관 감독·관리 규정(非银行支付机构监督管理条例, State Council Order No. 768, 2023년 12월 9일 공포, 2024년 5월 1일 발효)상 라이선스된 활동입니다. 그것은 모든 비은행 결제 기관이 쥐어야 하는, 중국 인민은행이 승인하는 결제 사업 라이선스(支付业务许可 / 支付牌照)를 확립하고, 제2조는 본토 안 이용자에게 국경 간 결제 서비스를 제공하려는 중국 밖 비은행 기관이 중국 안에 비은행 결제 기관을 설립해야 한다고 규정합니다. 그 중국 내 구조와 라이선스 없이 해외에서 운영하는 제공자는 기껏해야 국경 간 수용에 위치할 뿐 — 본토 결제를 직접 취득하는 데가 아닙니다.
그런 다음 Klarna에 특유한 절반: 신용. Klarna의 핵심 제품은 소비자 금융 — 할부 결제와 후불 — 이고, Klarna는 바로 그 이유로 본국에서 은행 라이선스를 쥡니다. 대중에게 소비자 신용이나 할부 대출을 확장하는 것은 중국 본토에서 못지않게 라이선스된 금융 활동으로, 국가 금융 규제 기관의 감독을 받습니다; 해외 대출 기관은 요구되는 국내 라이선스 없이 본토 소비자에게 BNPL을 그냥 확장할 수 없습니다. 그래서 유럽에서 규제된 은행 제공물인 같은 제품이, 중국에서는, 아예 돌리려면 중국 라이선스가 필요할 것입니다. 어느 체제든 귀사의 특정 흐름에 어떻게 적용되는지 — 귀사 법인이 어디에 앉는지, 자금이 어디서 취득되고 정산되는지, 귀사가 신용을 확장하는지 — 는 귀사가 실제로 출하하는 것에 대해 자격 있는 자문과 확인할 리스크입니다. 한 가지는 앞서 분명합니다: 21YunBox는 결제 기관도 대출 기관도 아니고 어떤 중국 결제나 대출 라이선스도 쥐지 않으므로, 이것들은 저희가 귀사가 매핑하도록 돕는 문이지, 귀사를 위해 걸어 들어가는 문이 아닙니다.
데이터 문: 해외로 보내진 신원, 신용, 거래 데이터
라이선스 아래에 데이터가 앉고, Klarna의 것은 체크아웃이 건드릴 수 있는 가장 민감한 것 가운데 하나입니다. 후불이나 할부 플랜을 결정하려고, Klarna는 소비자의 신원, 연락 세부정보, 주문 기록, 신용 평가를 모으고, 그 뒤의 거래 이력을 쥡니다. 중국 본토의 이용자에게, 그 모두가 개인정보이고 — 금융 계좌 정보는 중국 개인정보 보호법상 민감 개인정보입니다(제28조), 그것은 높아진 동의·보호 의무를 집니다. Klarna가 그 해외 시장 가운데 하나에 쥐면, 그 데이터는 나라를 떠난 것입니다: PIPL상 국경 간 이전, 거기서 처리자 — Klarna만이 아니라 상인인 귀사 — 는 고지하고, 결제 동의와 구별되는 별도 동의를 받고, 이전 메커니즘 하나(CAC 안전성 평가, CAC 표준계약, 또는 인증; 제38~40조)를 충족해야 합니다. 국가 문턱 위에서, 또는 데이터가 “중요 데이터”인 곳에서, 중국의 데이터 수출 안전성 평가(数据出境安全评估)가 무엇이 떠나기 전에 적용될 수 있습니다.
결제 법이 그 위에 레지던시 의무를 겹칩니다. Order No. 768은 국내 거래에, 거래 처리, 자금 정산, 데이터 저장이 중국 안에서 완료될 것을 요구하고(제19조), 핵심정보인프라 운영자로 간주되거나 국가 문턱 위의 개인정보를 다루는 운영자에게는 개인정보의 중국 내 저장을(제33조) — 사이버보안법이 그 제39조(구 제37조, 2026년 1월 1일 발효된 2025년 개정으로 재번호, 실질 불변)에 두는 같은 데이터 현지화 논리. 이 가운데 무엇도 신용 결정이 얼마나 빨리 반환되는지로 돌지 않습니다; 그것은 데이터가 나라를 떠날 합법적 근거가 있었는지, 그리고 애초에 머물러야 했는지로 돕니다. 이 가운데 어느 것이 귀사의 특정 제품을 무는지는 귀사가 실제로 수집하는 것에 대해 자문과 확인할 리스크입니다.
합법적 경로 — 매핑, 현지화, 전송
중국 본토 고객에게서 금융을 대고 결제를 받는 합법적 길이 있고, 그것은 형태를 지닙니다: 돈은 라이선스된 국내 결제 경로와 고객이 실제로 쓰는 국내 방법을 통해 징수되고; 귀사가 할부를 제공하고 싶은 곳에서, 금융은 라이선스된 국내 소비자 금융 제공자가 확장하고; 데이터는 규정에 맞는 발판에 머물고; 체크아웃을 싣는 중국 대상 스토어프론트는 국내에서 비안되고 전송됩니다. Klarna는 그 그림에서 — 그것이 이미 귀사에게 봉사하는 지원 시장에 — 뜯겨 나가는 대신 자리를 지킵니다.
정직한 분업이 여기 있습니다, 금융 라이선스 측면에서 저희 역할이 의도적으로 가볍기 때문입니다. 21YunBox는 결제 기관이 아니고, 대출 기관이 아니고, 어떤 중국 결제나 대출 라이선스도 쥐지 않습니다; 라이선스와 취득·신용 관계는 저희가 아니라 라이선스된 국내 제공자와 귀사 자문에게 앉습니다. 저희가 하는 것은 세 가지입니다. 저희는 합법적 경로 — 라이선스된 국내 결제 경로, 그리고 금융이 원해지는 곳에서는 라이선스된 국내 할부/소비자 금융 옵션 — 를, 귀사 PIPL, 데이터 레지던시, 라이선싱 노출과 함께 매핑합니다, 그래서 귀사가 짓기 전에 자문과 로컬 파트너가 무엇을 확인해야 하는지 정확히 알도록. 저희는 귀사가 중국 대상 체크아웃을 그 위에 현지화하도록 — 본토에서 돌 수 없는 Klarna 호출 대신 그 규정에 맞는, 중국 합법 징수·금융 경로를 채택하고 통합하도록 — 돕습니다. 그리고 저희는 중국 대상 스토어프론트나 앱을 국내에서 전송합니다: 그것은 그 자체로 본토의 공개 서비스이므로, 어떤 다른 중국 대상 자산과도 같이 ICP 비안(备案) 의무를 지고 규정에 맞는 국내 전송이 필요합니다 — 21YunBox Optimizer, 귀사가 이미 돌리는 스택 앞단에, 재구축도 재플랫폼도 없이. 저희가 결코 하지 않는 것 — 그리고 누구도 합법적으로 할 수 없는 것 — 은 귀사를 중국의 결제나 대출 라이선싱이나 그 데이터 수출 규칙 둘레로 돌리는 것입니다: 저희는 합법적 경로를 매핑하고, 귀사 체크아웃을 그 위에 현지화하고, 그것을 국내에서 전송하며, 어떤 종류의 우회도 쓰거나 제안하지 않습니다. 결과는 귀사 중국 이용자에게 합법적으로 규정에 맞게 도는 중국 대상 체크아웃입니다.
관련 읽을거리:
- 중국 비은행 결제 기관 감독·관리 규정(Order No. 768)
- PIPL상 국경 간 데이터 이전
- 중국 사이버보안법 — 데이터 현지화(제39조, 구 제37조)
- 중국 ICP 비안 받는 법
자주 묻는 질문
중국 본토의 사업체가 Klarna를 쓸 수 있나요?
아니요. 중국 본토는 Klarna 자신의 이용 가능 국가 목록에 없습니다 — Klarna는 유럽 전역에 호주, 캐나다, 멕시코, 뉴질랜드, 미국(26개 시장)을 더해 제공되고, 본토는 그 가운데 없습니다 — 그래서 본토 사업체는 거기 고객으로부터 징수하려고 Klarna를 쓸 수 없고, 본토 소비자는 Klarna 플랜을 받을 수 없습니다. 그 위에, 대중으로부터 결제를 취득하는 것과 소비자 신용을 확장하는 것 둘 다 해외 제공자가 직접 수행할 수 없는 중국의 라이선스된 금융 활동입니다. 그것을 돌아가는 합법적 길은 없고, 저희는 결코 우회를 쓰거나 제안하지 않습니다; 구체적인 것은 자문과 확인할 리스크로 다루십시오.
외국 회사가 왜 그냥 중국 쇼핑객에게 Klarna의 BNPL을 제공할 수 없나요?
Klarna의 제품이 양 끝에서 규제된 금융이기 때문입니다. 본토에서 대중으로부터 결제를 취득하고 청산하는 것은 중국 결제 사업 라이선스가 필요합니다 — State Council Order No. 768(2024년 5월 1일 발효)상 본토 이용자에게 국경 간으로 봉사하는 해외 비은행 기관은 먼저 중국 안에 라이선스된 비은행 결제 기관을 설립해야 합니다(제2조). 그리고 대중에게 소비자 신용이나 할부 대출(BNPL)을 확장하는 것은 그 자체로 중국 금융 규제 기관이 감독하는 라이선스된 금융 활동으로, 해외 대출 기관이 요구되는 국내 라이선스 없이 영위할 수 없습니다. Klarna는 바로 이 활동을 위해 자신의 시장에서 은행 라이선스를 쥡니다; 중국은 그것을 별도로 라이선스합니다. 귀사의 정확한 입장을 자문과 확인하십시오.
중국에서 결제를 받거나 금융을 제공하는 합법적 방법은 무엇이고, 21YunBox는 무엇을 하나요?
합법적 경로는 라이선스된 국내 결제 경로와 귀사 고객이 쓰는 국내 방법을 통해 징수하고, 어떤 할부 금융이든 라이선스된 국내 소비자 금융 제공자를 통해 확장하고, 중국 대상 스토어프론트를 ICP 비안되고 국내 전송된 채 유지하는 것입니다. 금융 라이선스 측면에서 저희 역할은 자문이고 더 가볍습니다: 21YunBox는 결제 기관이나 대출 기관이 아니고 어떤 중국 결제나 대출 라이선스도 쥐지 않습니다. 저희는 라이선스된 국내 경로와 귀사 PIPL, 데이터 레지던시, 라이선싱 노출을 매핑하고, 귀사가 체크아웃을 규정에 맞는 징수·금융 옵션 위에 현지화하도록 돕고, 중국 대상 스토어프론트를 ICP 비안 인프라에서 국내 전송합니다 — 귀사가 이미 돌리는 플랫폼 앞단에, 귀사 Klarna 통합은 그것이 귀사에게 봉사하는 곳에 남긴 채. 라이선스와 취득·신용 관계는 라이선스된 국내 제공자와 귀사 자문에게 앉습니다. 귀사 사례를 매핑하려면 문의하기.