Klarnaは中国本土で使えるか:対応市場、決済・消費者与信ライセンス、そして越境データ
Klarnaは、後払い(BNPL)と決済のサービスを、決まった対応市場でのみ提供しています——そして中国本土はその一つではありません。中国本土は、Klarna自身の対応国一覧に存在しません。しかし、提供の可否が本当の問いであったことは一度もありません。中国本土で消費者与信(BNPL)を提供すること、あるいは公衆から決済を受け入れることは、免許を要する金融活動です——決済のクリアリングは国務院令第768号の下で、消費者向け貸付は中国の金融規制当局の下で。そして、Klarnaがオフショアで保持する中国の消費者の身元・与信・取引のデータは、PIPLの下でのセンシティブ個人情報の越境移転です。対応市場の一覧、決済・消費者与信ライセンスの関門、越境データの義務、そして適法な中国向けの道を、コンプライアンス起点で読み解きます。
Klarnaは中国本土で使えるか
いいえ——Klarnaは中国本土では提供されていません。中国本土はKlarna自身の対応国一覧に存在しないため、中国本土の消費者にKlarnaのプランを提供することはできず、中国本土の事業者がKlarnaで彼らから集金することもできません。そして、中国向けのチェックアウトにとって、提供可否が本当の問いであったことは一度もありません。
Klarnaは特異なケースです。二つの規制対象——決済のアクワイアラーと消費者の貸し手(Klarna自体が免許を持つ銀行)——を同時に兼ね、中国はその両方に免許を課すからです。公衆からの決済の受け入れ・クリアリングは中国の決済業務ライセンスにかかります。非銀行決済機関監督管理条例(英語)(国務院令第768号、2024年5月1日施行)の下では、中国本土の利用者に越境で提供しようとするオフショアのプロバイダーは、まず中国国内に免許を持つ非銀行決済機関を設立しなければなりません。公衆に消費者与信や分割貸付(BNPL)を提供することは、それ自体が中国の金融規制当局の監督を受ける免許を要する金融活動です。その両方の下で、中国のチェックアウトが扱う身元・与信評価・カードのデータはセンシティブ個人情報であり——国外へ出るときはPIPLの越境移転で、国務院令第768号とサイバーセキュリティ法(英語)第39条(旧第37条)の下でのデータ国内保存の義務を伴います。
金融ライセンスの側では、当社の役割は助言的で、より軽いものです。21YunBoxは決済機関でも貸し手でもなく、中国の決済・貸付ライセンスを保有していません。免許を持つ国内の決済・融資の道と、貴社のPIPL・ライセンスのリスクをマップし、チェックアウトのそこへのローカライズを支援し、中国向けのストアフロントをICP備案済みのインフラ上で中国国内から配信します——既存のKlarna連携は、それが役立つ場所に残したままです。いかなる不正な手段も用いず、推奨もしません。具体的な点は法務と確認すべきリスクとして扱ってください。
コンプライアンス・スナップショット
- ✕ Klarnaは中国本土では提供されていない——中国本土はKlarna自身の対応国一覧(欧州の各国に加えオーストラリア・カナダ・メキシコ・ニュージーランド・米国の26市場)に存在しない。中国本土の消費者にKlarnaのプランは提供できず、中国本土の事業者がKlarnaで集金することもできない。
- ✕ Klarnaの二つの機能は、中国ではいずれも免許を要する金融活動:公衆からの決済の受け入れ・クリアリングは中国の決済業務ライセンス(国務院令第768号 第2条、2024年5月1日施行)にかかり、消費者与信/分割貸付(BNPL)はそれ自体の国内金融ライセンスにかかる。オフショアのプロバイダーはいずれも直接はできない。
- ! 中国のチェックアウトや与信判断は、身元・与信評価・カードのデータを扱う——金融口座の情報はPIPLの下でのセンシティブ個人情報(第28条)。これをオフショアへ送ることは越境移転(第38〜40条):通知、個別の同意、そして一つの移転メカニズム。
- ! その上に国内保存の義務が効く:国務院令第768号は、国内の取引処理・決済・保存を求め(第19条)、CIIOや大量取扱者には、中国本土で収集した個人情報を国内に留めることを求める(サイバーセキュリティ法 第39条、旧第37条)。
- ✓ 適法な道:免許を持つ国内の決済経路と、顧客が使う国内の手段で集金し、融資は免許を持つ国内の消費者金融事業者が行い、中国向けのストアフロントをICP備案済みのインフラ上で中国国内から配信する。21YunBoxはマップ・ローカライズ・デリバーを担う——ライセンスについては助言的で、当社は決済機関でも貸し手でもない——そしていかなる不正な手段も用いず、推奨もしない。
Klarnaの公式ドキュメントが中国について述べていること
| 事実 | 一次情報源 |
|---|---|
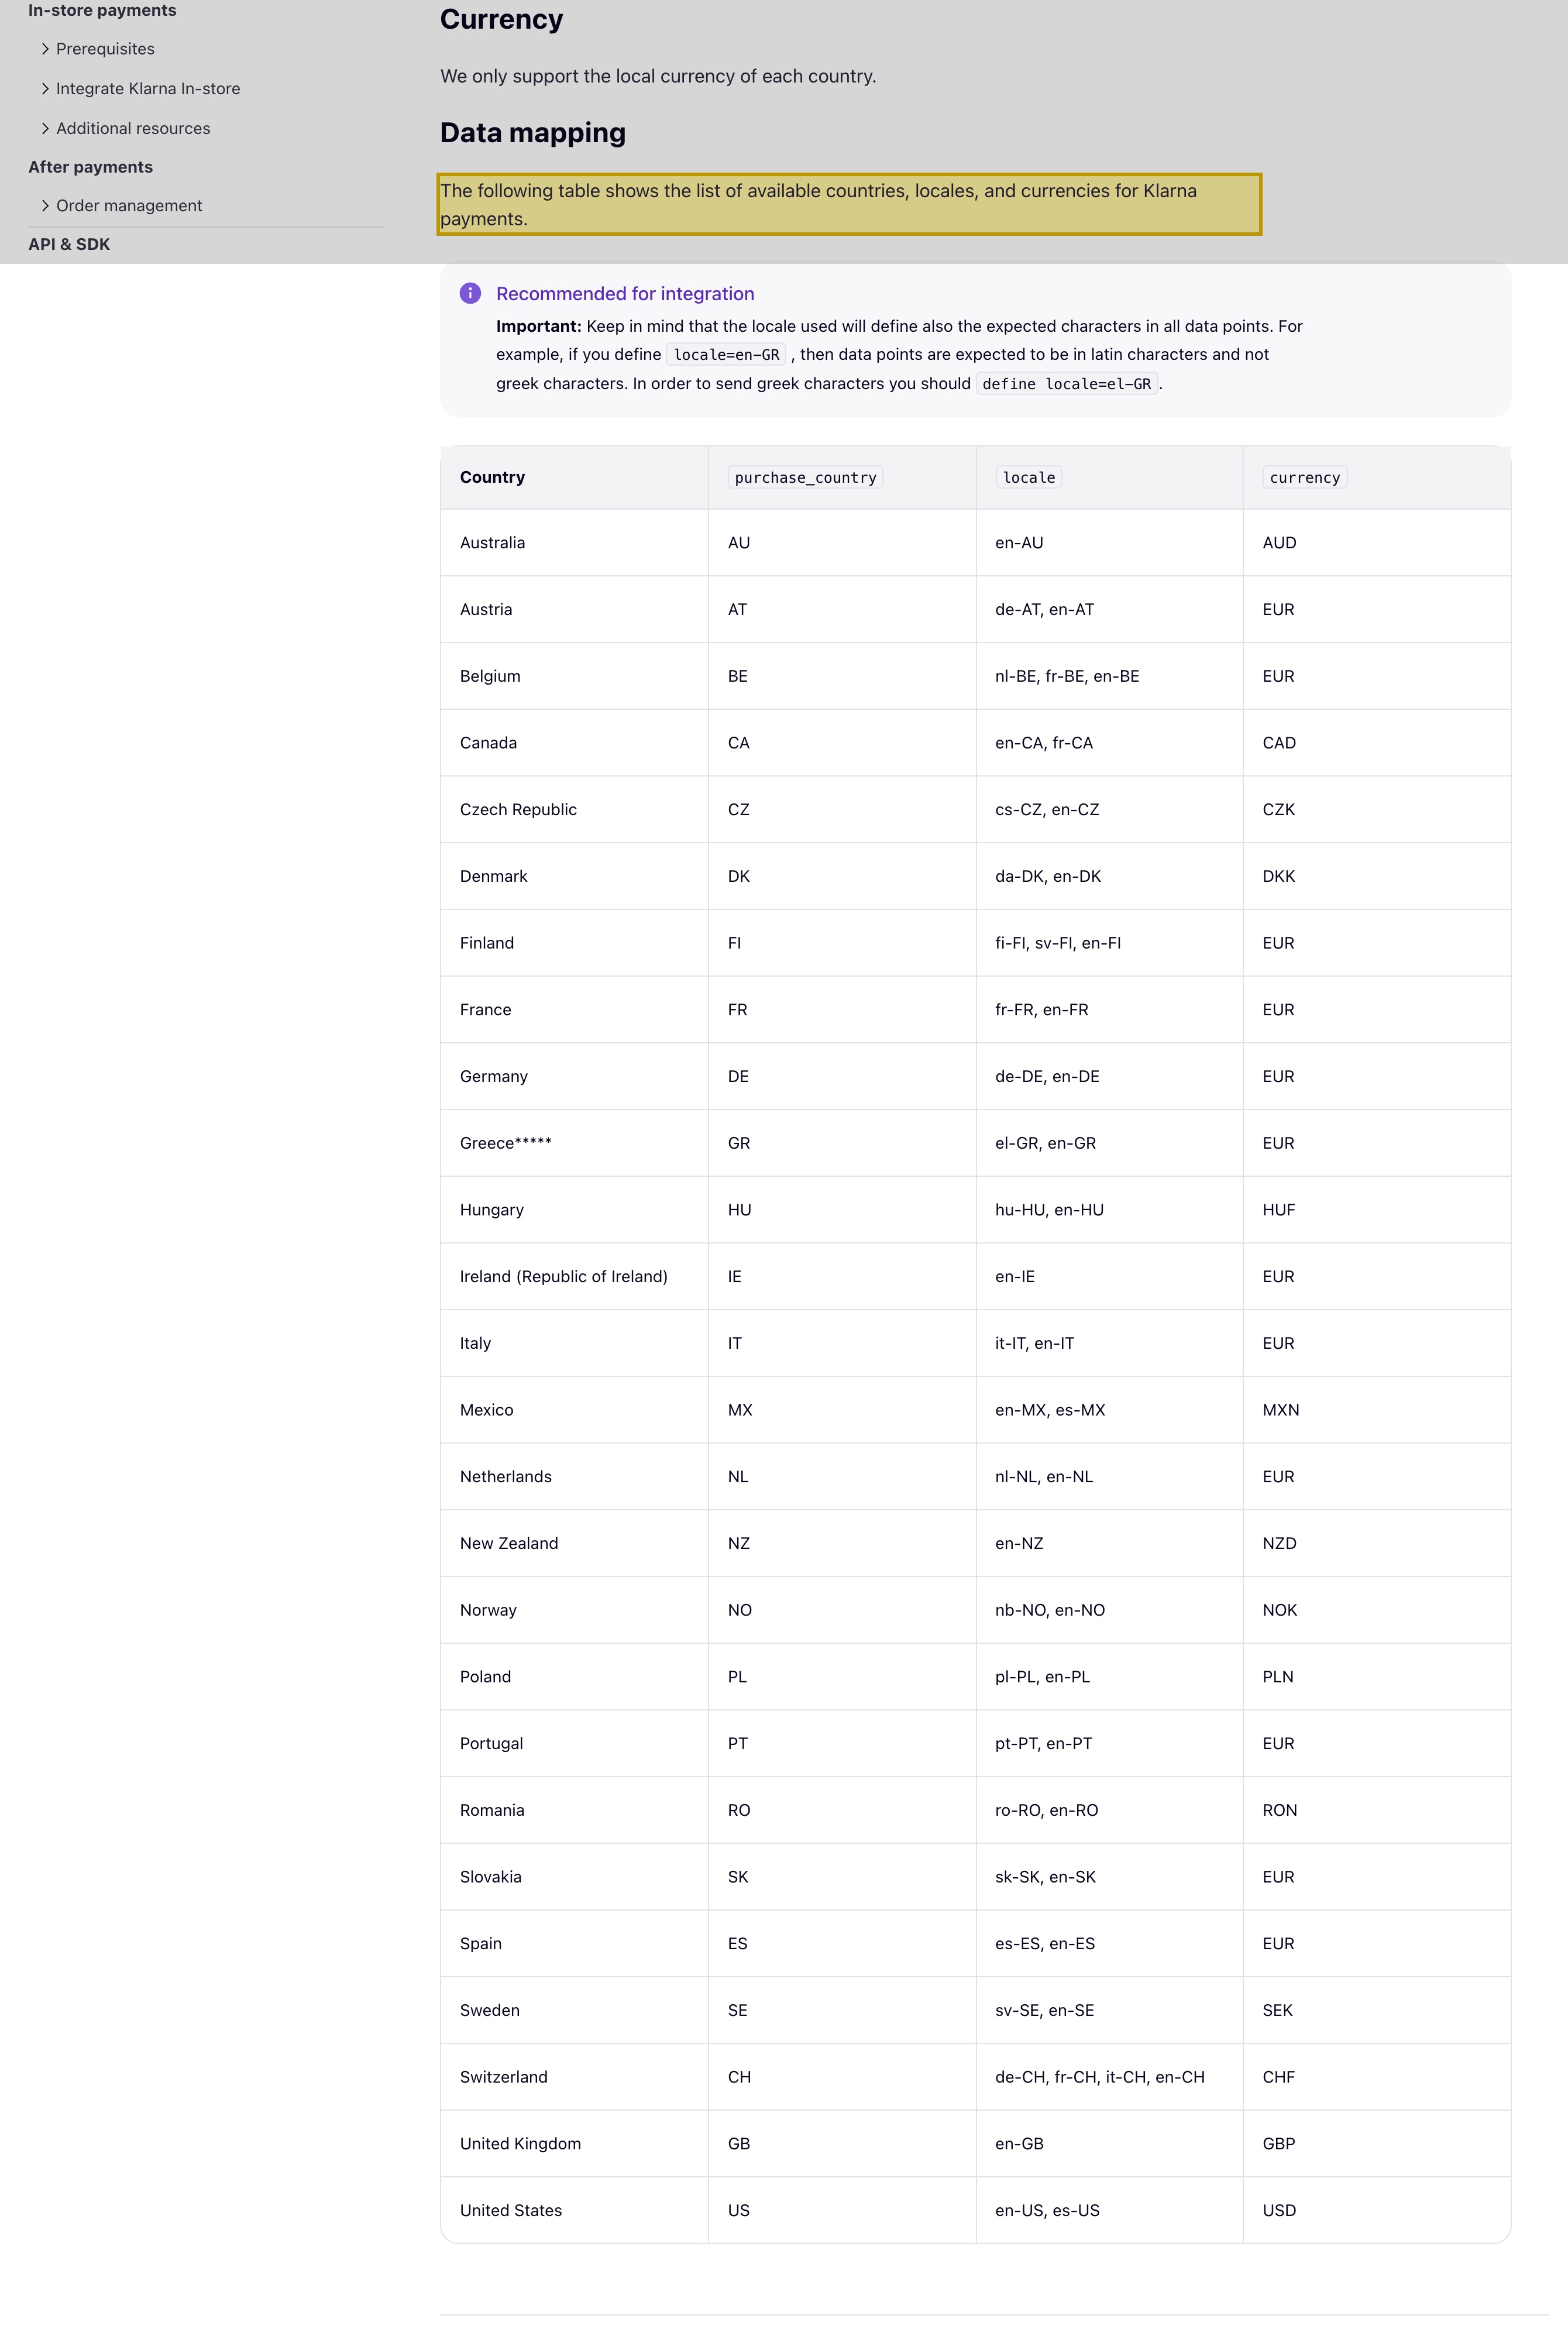
| Klarnaは決まった市場群でのみ提供され、中国本土はその中にありません。Klarna自身の開発者ドキュメントは、購入国・通貨・ロケールのページで、“The following table shows the list of available countries, locales, and currencies for Klarna payments,”(以下の表はKlarna paymentsの対応国・ロケール・通貨の一覧です)と述べ、その表は26市場——欧州の各国に加えオーストラリア・カナダ・メキシコ・ニュージーランド・米国——を挙げ、中国本土(CN)の項目はありません。 | Klarna Docs「Purchase countries, currencies and locales」(docs.klarna.com)、2026-10-09 取得 |
| 中国本土で公衆から決済を受け入れるには、中国の決済業務ライセンスが必要です。中国の非銀行決済機関監督管理条例(国務院令第768号、2024年5月1日施行)は、第2条で、中国本土の利用者に越境決済サービスを提供しようとする中国外の非銀行機関は、中国国内に非銀行決済機関を設立しなければならない——すなわち、中国人民銀行の認可を受けた決済業務ライセンスを保有しなければならない——と定めています。 | 非銀行決済機関監督管理条例、国務院令第768号 第2条(gov.cn)、2023-12-09 公布、2024-05-01 施行 |
| 国内取引の決済とデータ保存は中国国内に留めなければならず、国内保存は大規模または重要な取扱者に効きます。国務院令第768号は、国内取引の取引処理・資金決済・データ保存を中国国内で完了することを求め(第19条)、決済機関が重要情報インフラ運営者である、あるいは国の閾値を超えて個人情報を取り扱う場合、その個人情報は中国本土内で取り扱わなければならないと定めます(第33条)——サイバーセキュリティ法が第39条(旧第37条、2026年1月1日施行の2025年改正で改番)に定めるのと同じデータ国内保存の論理です。 | 非銀行決済機関監督管理条例、国務院令第768号 第19条・第33条(gov.cn);中華人民共和国サイバーセキュリティ法 第39条(旧第37条)、2026-10-09 取得 |
| Klarnaのチェックアウトの身元・与信・カードのデータをオフショアへ送ることは、PIPLの下でのセンシティブ個人情報の越境移転です。金融口座の情報はPIPLの下でのセンシティブ個人情報(第28条)であり、より高い同意と保護の義務を伴います。中国本土の消費者の身元・与信評価・決済のデータをオフショアのKlarnaへ送ることは、PIPL第38〜40条——通知、支払いの合意とは別の個別の同意、そして一つの移転メカニズム(CACの安全評価、CAC標準契約、または認証)——を発動させます。 | 中華人民共和国個人情報保護法 第28条・第38〜40条(cac.gov.cn)、2026-10-09 取得 |
情報源は21YunBox コンプライアンスチームが2026年10月9日に確認しました。
中国本土の利用者にとって、Klarnaについてまず確かめるべきは、チェックアウトがどれだけ速く描画されるかではありません——Klarnaが中国本土ではそもそも提供されていない、という点です。Klarnaは、後払い(BNPL)と決済のサービスを、決まった対応市場でのみ提供しており、中国本土はKlarna自身が公表する対応国一覧に存在しません。中国本土の消費者にKlarnaのプランを提供することはできず、中国本土の事業者がKlarnaを組み込んで彼らから集金することもできません。したがって中国向けの製品にとって、出発点は明快です。現状、Klarnaは、中国本土の顧客から融資したり集金したりする手段ではありません。
提供可否がすでに定まっているため、判断は規制の軸へ移ります——そしてKlarnaはそれを二重の軸にします。Klarnaはチェックアウトであるだけではありません。それ自体が免許を持つ銀行——スウェーデンのFinansinspektionenの監督を受けるKlarna Bank AB——であり、中核の製品は消費者与信です。中国本土では、その二つの側面はいずれも免許を要する金融活動です。公衆から決済を受け入れ・クリアリングすることは中国の決済業務ライセンスにかかり、公衆に消費者与信や分割貸付を提供することは、それ自体の国内金融ライセンスにかかります。その両方の下に、データの扉があります——中国の消費者が生み出す身元・与信評価・取引の記録は個人情報であり、その多くはセンシティブです。これらの関門はいずれもミリ秒の話ではなく、いかなる不正な手段によっても通過できません——21YunBoxはそのような手段を用いず、推奨もしません。
中国でのKlarna:ひと目で
| 決め手 | Klarna自身の言葉で——そして中国の法律では |
|---|---|
| それは何か | Klarnaは免許を持つ銀行であり、後払い(BNPL)/決済のプロバイダーです。決まった対応市場で、消費者与信(分割・後払い)を提供し、チェックアウトの決済を受け入れます。消費者の身元・与信評価・取引のデータを保持します。 |
| 中国本土で利用できるか? | いいえ。中国本土は、Klarna自身の対応国一覧——欧州の各国に加えオーストラリア・カナダ・メキシコ・ニュージーランド・米国の26市場——に存在しません。中国本土の消費者にKlarnaのプランを提供することはできず、中国本土の事業者がKlarnaを使って彼らから集金することもできません。 |
| 決済ライセンスの扉 | 中国本土内で公衆から決済を受け入れ・クリアリングするには、中国の決済業務ライセンスが必要です。非銀行決済機関監督管理条例(国務院令第768号、2024年5月1日施行)の下では、中国本土の利用者に越境で提供するオフショアの非銀行機関は、中国国内に非銀行決済機関を設立しなければなりません(第2条)。 |
| 消費者与信の扉 | 公衆に消費者与信や分割貸付(BNPL)を提供することは、中国ではそれ自体が免許を要する金融活動であり、国の金融規制当局の監督を受けます。オフショアの貸し手は、必要な国内ライセンスなしに中国本土の消費者へこれを提供することはできません——Klarnaが自国で銀行免許を持つのと同じ活動です。 |
| 身元・与信・取引のデータ | 中国のチェックアウトや与信判断は、身元・与信評価・カードのデータを扱います——金融口座の情報は、PIPLの下でのセンシティブ個人情報です(第28条)。これをオフショアに保持することは越境移転であり(第38〜40条:通知、個別の同意、移転メカニズム)、国務院令第768号(第19条)の下での国内保存の義務、そしてCIIOや大量取扱者にはサイバーセキュリティ法 第39条(旧第37条)が加わります。 |
| 適法な道 | 対応市場についてはKlarnaを使い続けてください。中国向けのチェックアウトの前段に、免許を持つ国内の決済経路を、そして融資が望まれる場合は免許を持つ国内の分割・消費者金融の選択肢を置き、そのチェックアウトを中国国内で備案し配信します。21YunBoxは、貴社と貴社の法務とともにライセンスとデータのリスクをマップし、免許を持つ国内の道へのローカライズを支援し、チェックアウトを中国国内で配信します。当社は決済機関でも貸し手でもなく、ライセンスは免許を持つ事業者が保有します。 |
提供可否:Klarnaは中国本土では提供されていない
Klarnaの立場は、読み込み時間のテストではなく、自社の開発者ドキュメントで定められています。購入国のページは明快に、“The following table shows the list of available countries, locales, and currencies for Klarna payments,”(以下の表はKlarna paymentsの対応国・ロケール・通貨の一覧です)と述べ、続く表は26市場——北欧と欧州の大半、加えてオーストラリア・カナダ・メキシコ・ニュージーランド・米国——を挙げています。中国本土はその一つではありません。すべてのKlarna決済セッションは、その集合から購入国を宣言しなければならず、そもそも送るべき中国本土の値が存在しません。
中国向けのストアフロントにとって、これは冒頭の問いを片づけます。中国本土の消費者にKlarnaのプランを提供することはできず、中国本土の事業者がKlarnaを配線して彼らから集金することもできません。そのため、本ページはKlarnaについて中国からの一次計測値を一切掲載しません——中国本土にそもそも提供されていないサービスにとって、速度は誤った判断軸です。建設的な問いは別にあります。中国の顧客から適法に融資し・決済を受け取る方法であり、それは免許を持つ国内のレールを通り、不正な手段によることは決してありません。
ライセンスの扉:決済と消費者与信は、中国ではいずれも免許が要る
それでも中国本土の顧客から融資し、あるいは集金したいとしましょう。Klarnaは特異なケースです。二つの規制対象——決済のアクワイアラーと消費者の貸し手——を同時に兼ねており、中国はその両方に免許を課すからです。
まず決済です。中国本土で公衆から決済を受け入れ・クリアリングすることは、非銀行決済機関監督管理条例(英語)(国務院令第768号、2023年12月9日公布、2024年5月1日施行)の下での免許を要する活動です。同条例は、すべての非銀行決済機関が保有しなければならない決済業務ライセンスを、中国人民銀行の認可のもとに定めており、第2条は、中国本土の利用者に越境決済サービスを提供しようとする中国外の非銀行機関は、中国国内に非銀行決済機関を設立しなければならないと規定しています。オフショアから運営し、その中国内の体制とライセンスを持たないプロバイダーは、せいぜい越境での受け入れに位置づけられるにすぎず——中国本土の決済を直接受け入れる立場ではありません。
次に、Klarnaに特有の半分——与信です。Klarnaの中核の製品は消費者金融——分割払いと後払い——であり、まさにそのためにKlarnaは自国で銀行免許を持っています。公衆に消費者与信や分割貸付を提供することは、中国本土でも同様に、国の金融規制当局の監督を受ける免許を要する金融活動です。オフショアの貸し手は、必要な国内ライセンスなしに、中国本土の消費者へBNPLを単純に提供することはできません。つまり、欧州では規制された銀行の提供物である同じ製品も、中国ではそもそも運用するのに中国のライセンスを必要とします。いずれの制度が、どのように貴社の具体的なフローに適用されるか——貴社の法人がどこにあるか、資金がどこで受け入れ・決済されるか、与信を提供しているか——は、実際に提供する内容に照らして、有資格の法務と確認すべきリスクです。一つ、最初から明らかなことがあります。21YunBoxは決済機関でも貸し手でもなく、中国の決済・貸付ライセンスを保有していません。したがってこれらは、当社が貴社のために通り抜ける扉ではなく、マップを手伝う扉です。
データの扉:オフショアへ送られる身元・与信・取引のデータ
ライセンスの下にはデータがあり、Klarnaのそれは、チェックアウトが触れうる中でも最も機微な部類に入ります。後払いや分割のプランを判断するために、Klarnaは消費者の身元・連絡先・注文記録・与信評価を集め、その背後の取引履歴を保持します。中国本土の利用者にとって、それらすべては個人情報であり——金融口座の情報は、中国の個人情報保護法(PIPL)の下でのセンシティブ個人情報(第28条)で、より高い同意と保護の義務を伴います。Klarnaがそのオフショア市場の一つで保持すれば、そのデータは国外へ出たことになります。PIPLの下での越境移転であり、取扱者——Klarnaだけでなく、加盟店である貴社——は、通知し、支払いの合意とは別の個別の同意を取得し、一つの移転メカニズム(CACの安全評価、CAC標準契約、または認証;第38〜40条)を満たさなければなりません。国の閾値を超える場合、あるいはデータが「重要データ」である場合、何かが国外へ出る前に、中国のデータ越境安全評価が適用されることがあります。
決済法は、その上に国内保存の義務を重ねます。国務院令第768号は、国内取引について、取引処理・資金決済・データ保存を中国国内で完了することを求め(第19条)、重要情報インフラ運営者とみなされる、あるいは国の閾値を超えて個人情報を取り扱う事業者には、個人情報の中国国内での保存を求めます(第33条)——サイバーセキュリティ法(英語)がその第39条(旧第37条、2026年1月1日施行の2025年改正により、実質を変えずに改番)に定めるのと同じデータ国内保存の論理です。これらはいずれも、与信判断がどれだけ速く返るかで決まるのではありません。データが国外へ出る適法な根拠を持っていたか、そしてそもそも国内に留めるべきだったかで決まります。これらのどれが具体的な製品に効くかは、実際に収集する内容に照らして、法務と確認すべきリスクです。
適法な道——マップ、ローカライズ、デリバー
中国本土の顧客から適法に融資し・決済を受け取る方法はあり、それには形があります。資金は、免許を持つ国内の決済経路と、顧客が実際に使う国内の手段を通じて集められます。分割を提供したい場合、融資は免許を持つ国内の消費者金融事業者が行います。データは法令に適合した基盤に留まります。そしてチェックアウトを担う中国向けのストアフロントは、中国国内で備案され配信されます。Klarnaは、引き剥がされるのではなく、その絵の中で——すでに貴社に役立っている対応市場について——自らの位置を保ちます。
ここで、役割分担を正直にお伝えします。金融ライセンスの側では、当社の役割は意図的に軽いものだからです。21YunBoxは決済機関でも貸し手でもなく、中国の決済・貸付ライセンスを保有していません。ライセンスと、受け入れ・与信の関係は、当社ではなく、免許を持つ国内の事業者と貴社の法務にあります。当社がするのは三つです。まず、適法な道——免許を持つ国内の決済経路、そして融資が望まれる場合は免許を持つ国内の分割・消費者金融の選択肢——を、貴社のPIPL・データ国内保存・ライセンスのリスクとあわせてマップし、構築の前に、法務と現地パートナーが何を確認すべきかを正確に示します。次に、中国向けのチェックアウトをそこへローカライズする支援をし、中国本土で動かせないKlarnaの呼び出しの代わりに、その法令に適合した・中国で適法な集金と融資の経路を採用・統合します。そして、中国向けのストアフロントやアプリを中国国内でデリバーします。それ自体が中国本土での公開サービスであるため、他の中国向けの資産と同様、ICP備案の義務を伴い、法令に適合した中国国内からの配信を必要とします——21YunBox Optimizerを、すでに運用中のスタックの前段に置き、作り直しも再プラットフォーム化もありません。当社が決してしないこと——そして誰も適法にはできないこと——は、中国の決済・貸付の免許やデータ越境の規則の外側へ貴社を導くことです。当社は、適法な道をマップし、貴社のチェックアウトをそこへローカライズし、中国国内で配信します。そしていかなる不正な手段も用いず、推奨もしません。その結果は、中国の利用者に向けて適法かつ法令に適合して動作する、中国向けのチェックアウトです。
関連する読み物:
- 中国の非銀行決済機関監督管理条例(国務院令第768号)(英語)
- PIPLの下での越境データ移転
- 中国のサイバーセキュリティ法——データ国内保存(第39条、旧第37条)(英語)
- 中国のICP備案の取得方法
よくあるご質問
中国本土の事業者はKlarnaを使えますか?
いいえ。中国本土は、Klarna自身の対応国一覧にありません——Klarnaは欧州の各国に加えオーストラリア・カナダ・メキシコ・ニュージーランド・米国(26市場)で提供され、中国本土はその中にありません——そのため中国本土の事業者はKlarnaを使ってそこの顧客から集金できず、中国本土の消費者にKlarnaのプランを提供することもできません。加えて、公衆からの決済の受け入れも、公衆への消費者与信の提供も、中国では免許を要する金融活動であり、オフショアのプロバイダーが直接行うことはできません。それを適法に逃れる道はなく、当社はいかなる不正な手段も用いず、推奨もしません。具体的な点は法務と確認すべきリスクとして扱ってください。
なぜ外国企業は、中国の買い物客にKlarnaのBNPLを単に提供できないのですか?
Klarnaの製品が、両端で規制された金融だからです。中国本土で公衆から決済を受け入れ・クリアリングするには、中国の決済業務ライセンスが必要です——国務院令第768号(2024年5月1日施行)の下で、中国本土の利用者に越境で提供するオフショアの非銀行機関は、まず中国国内に免許を持つ非銀行決済機関を設立しなければなりません(第2条)。そして公衆に消費者与信や分割貸付(BNPL)を提供することは、それ自体が中国の金融規制当局の監督を受ける免許を要する金融活動であり、オフショアの貸し手は必要な国内ライセンスなしには継続できません。Klarnaは、まさにこの活動のために自国の市場で銀行免許を持っています。中国はそれを別途免許制にしています。正確な立場は法務と確認してください。
中国で決済を受け取る、または融資を提供する適法な方法は何で、21YunBoxは何をしますか?
適法な道は、免許を持つ国内の決済経路と、顧客が使う国内の手段で集金し、分割融資は免許を持つ国内の消費者金融事業者が行い、中国向けのストアフロントをICP備案し中国国内で配信することです。金融ライセンスの側では、当社の役割は助言的で、より軽いものです。21YunBoxは決済機関でも貸し手でもなく、中国の決済・貸付ライセンスを保有していません。免許を持つ国内の道と、貴社のPIPL・データ国内保存・ライセンスのリスクをマップし、チェックアウトを法令に適合した集金・融資の選択肢へローカライズする支援をし、中国向けのストアフロントをICP備案済みのインフラ上で中国国内から配信します——すでに運用中のプラットフォームの前段で、Klarna連携はそれが役立つ場所に残したままです。ライセンスと、受け入れ・与信の関係は、免許を持つ国内の事業者と貴社の法務にあります。お問い合わせいただければ、個別のケースをマップします。