¿Funciona Plaid en China? Datos de cuentas financieras, transferencia transfronteriza según la PIPL y ninguna cobertura en el continente
La propia cobertura de Plaid nombra EE. UU., Canadá, el Reino Unido y Europa — no China continental —, así que no hay ningún banco chino que conectar a través de él, y la primera pregunta no es la velocidad. Los números de cuenta, saldos e historial de transacciones que Plaid obtiene son datos personales de cuentas financieras, que la PIPL trata como sensibles; llevar los datos de un residente en China a la plataforma extranjera de Plaid es una transferencia transfronteriza, y el acceso a datos bancarios en China es un mercado con licencia y dentro del país. Un análisis que empieza por el cumplimiento: la exposición de cobertura, transfronteriza, de información sensible y de licencias, y la vía legal dentro del país.
¿Funciona Plaid en China?
Si Plaid puede servir a una audiencia de China continental es, ante todo, una cuestión de cobertura, residencia de datos y licencias de datos financieros — no de velocidad. Lo deciden dos cosas, y ninguna es la latencia: Plaid no conecta cuentas bancarias de China continental, y los datos de cuentas que conserva son información personal sensible según la ley china.
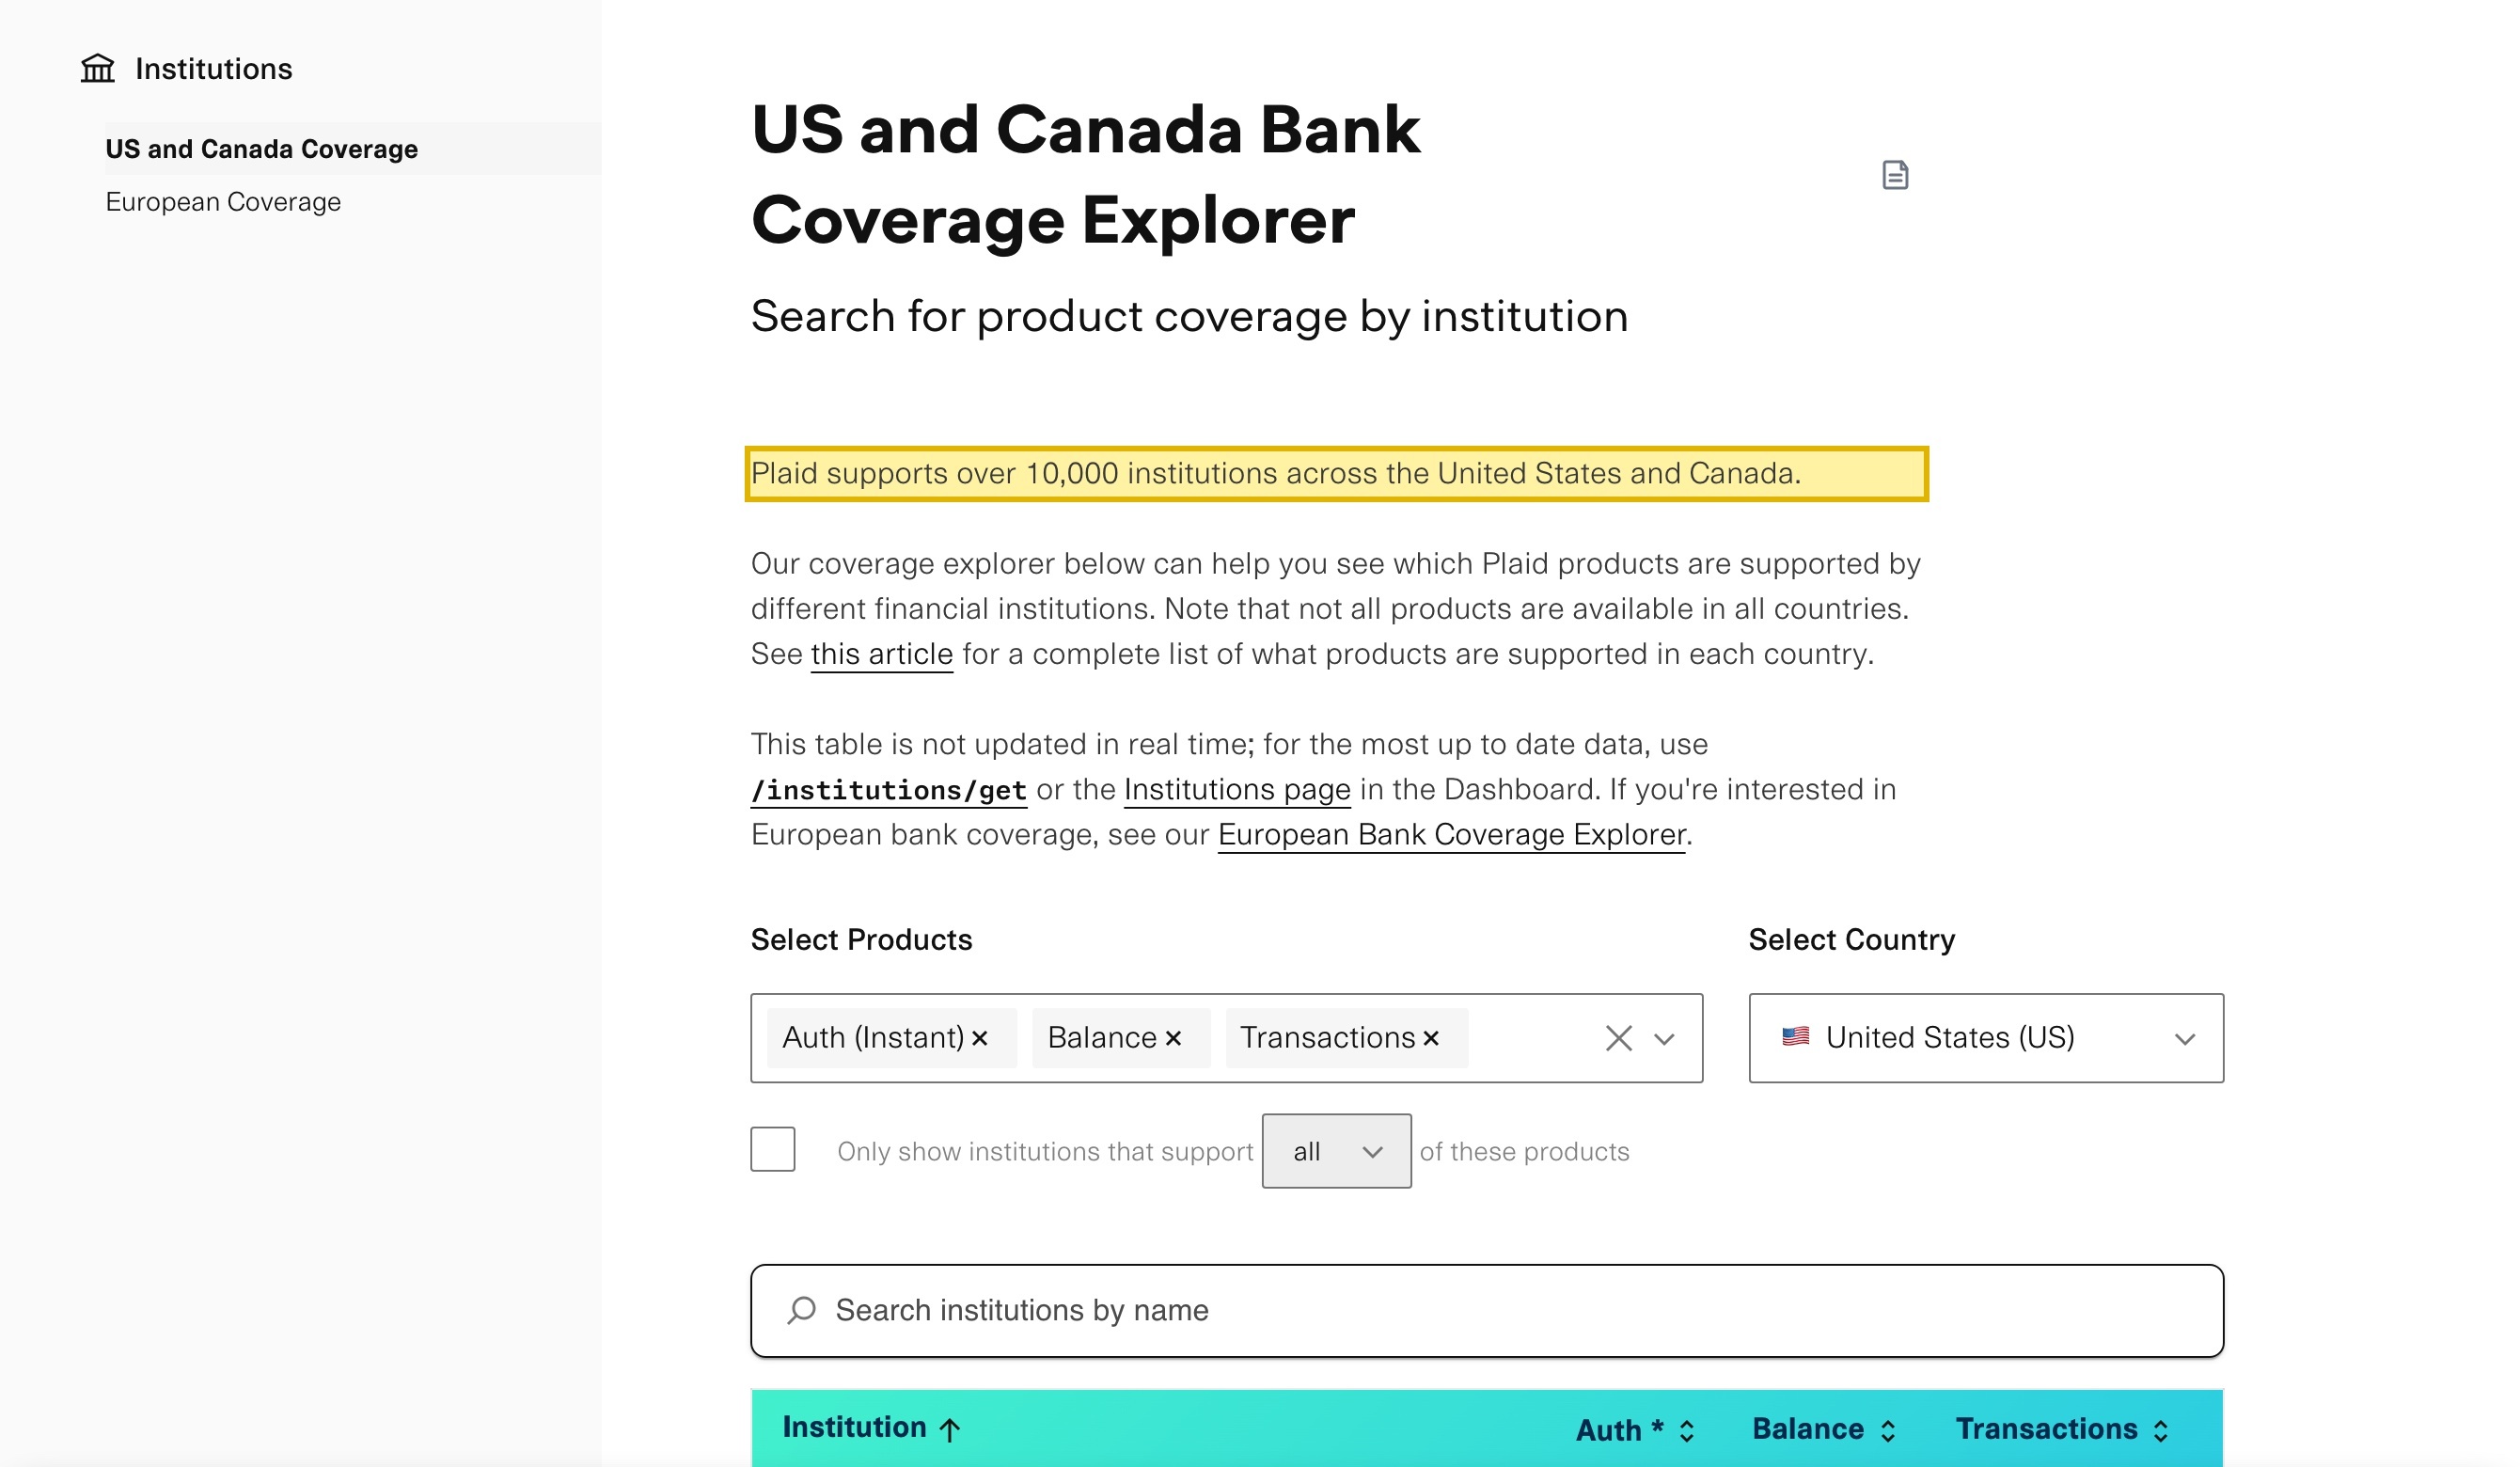
Según la propia documentación de Plaid, “supports over 10,000 institutions across the United States and Canada,” (admite más de 10.000 instituciones en Estados Unidos y Canadá), con el Reino Unido y Europa detrás de un explorador aparte y ninguna institución de China continental en la lista — así que no hay ningún banco chino que conectar a través de Plaid. Por otra parte, los números de cuenta y códigos de ruta bancaria, los saldos y el historial de transacciones que obtiene son datos personales de cuentas financieras — expresamente sensibles según el artículo 28 de la PIPL —, así que llevar los datos de un residente en China a la plataforma extranjera de Plaid es una transferencia transfronteriza (数据出境) que exige notificación, un consentimiento separado, un mecanismo de transferencia y (por ser sensibles) un consentimiento específico adicional. La tabla siguiente recoge las propias palabras de Plaid y la norma que activa cada línea.
Esto es un mapa de riesgo, no un veredicto — lo que usted debe depende de sus volúmenes de datos, de su papel como responsable del tratamiento y de quiénes son sus usuarios, y merece la pena resolverlo con asesoría legal. Nuestro equipo de China puede trazar con usted la vía legal →
Instantánea de cumplimiento
- ✕ Plaid no opera conectividad de datos bancarios en China continental — su cobertura es solo EE. UU., Canadá, el Reino Unido y Europa
- ! Los números de cuenta, saldos e historial de transacciones son datos de cuentas financieras — información sensible según el artículo 28 de la PIPL
- ! Llevar los datos de cuentas de un residente en China a la plataforma extranjera de Plaid es una transferencia transfronteriza (数据出境)
- ! Los datos sensibles necesitan un consentimiento separado y específico — más otro consentimiento para la transferencia transfronteriza
- ! El acceso a datos bancarios en China es con licencia y dentro del país; servir al público exige además un registro ICP que Plaid no puede anclar
- ✓ Existe una vía legal — un canal nacional con licencia para los datos de cuentas de China + entrega dentro del país con registro ICP, sin reconstruir
Lo que la documentación oficial de Plaid dice sobre China
| Hecho | Fuente primaria |
|---|---|
| La propia cobertura de Plaid nombra EE. UU., Canadá, el Reino Unido y Europa — no China continental. La documentación de Plaid afirma que “supports over 10,000 institutions across the United States and Canada,” deriva Europa a un “European Bank Coverage Explorer” aparte y, en su página global, describe “over 95% bank coverage and localized support across 20 countries” en “North America, UK, and Europe.” (más del 95 % de cobertura bancaria y soporte localizado en 20 países de Norteamérica, el Reino Unido y Europa). No figura ninguna institución de China continental en ningún lugar — no hay ningún banco chino que pueda conectar a través de Plaid. | Plaid Docs — Institutions (US and Canada Bank Coverage Explorer); página de cobertura global de Plaid, consultado el 2026-10-09 |
| Los datos que trata Plaid son datos personales de cuentas financieras — sensibles según la PIPL. Plaid vincula aplicaciones a las cuentas bancarias de los usuarios para obtener números de cuenta y códigos de ruta bancaria, saldos e historial de transacciones; en sus propias palabras, puede “track spending data across credit cards, checking, savings, and student loan accounts.” (seguir los datos de gasto en tarjetas de crédito, cuentas corrientes, de ahorro y de préstamos estudiantiles). Conforme al artículo 28 de la PIPL, las «cuentas financieras» son expresamente información personal sensible, que conlleva un estándar más estricto: un consentimiento separado y específico y una necesidad demostrada antes de poder tratar los datos. | Documentación de producto de Plaid, consultado el 2026-10-09; PIPL artículo 28 |
| Llevar los datos de cuentas de un residente en China a la plataforma extranjera de Plaid es una transferencia transfronteriza. Plaid trata los datos en infraestructura fuera del continente, así que cargar en ella los datos de cuentas bancarias de una persona en China saca información personal sensible del país — una transferencia transfronteriza conforme a la PIPL (数据出境). El responsable del tratamiento (usted, el cliente de Plaid — no Plaid) debe una notificación, un consentimiento separado y un mecanismo de transferencia (artículos 38–40); por ser datos sensibles, un consentimiento específico adicional y, por encima de ciertos umbrales, una evaluación de seguridad de la exportación de datos antes de que nada salga. | PIPL artículos 38–40; medidas de evaluación de seguridad de la exportación de datos de China, consultado el 2026-10-09 |
| El acceso a datos bancarios en China es un mercado con licencia y dentro del país — y servir al público activa un registro ICP. El acceso a la información financiera personal en China no es un mercado libre de banca abierta; pasa por canales financieros nacionales con licencia, bajo supervisión del sector financiero, y se espera que la información financiera personal permanezca dentro del país. Para un operador de infraestructuras de información críticas o un tratante de grandes volúmenes, la información personal recogida en China debe almacenarse en el continente (Ley de Ciberseguridad artículo 39 (antes artículo 37); PIPL artículo 40). Y cualquier página de alta o de pago orientada a China servida desde dentro del continente necesita un registro ICP (Orden n.º 292 del Consejo de Estado; Orden n.º 33 del MIIT) vinculado a un recurso de alojamiento en el continente que Plaid no aporta. | PIPL artículo 40; Ley de Ciberseguridad artículo 39 (antes artículo 37); Orden n.º 292 del Consejo de Estado; Orden n.º 33 del MIIT, consultado el 2026-10-09 |
Fuentes verificadas por el Equipo de Cumplimiento de 21YunBox el 9 de octubre de 2026.
Para una fintech, o cualquier aplicación que se vincula a las cuentas bancarias de sus usuarios, el primer instinto con Plaid es preguntar si su API es accesible desde dentro de China continental. Esa es la primera pregunta equivocada. Dos cosas resuelven la decisión sobre China antes de que la latencia entre siquiera en juego, y Plaid responde a la primera en su propia documentación: Plaid no opera ninguna conectividad de datos bancarios en China continental — su cobertura es Estados Unidos, Canadá, el Reino Unido y Europa —, y los datos de cuentas que Plaid obtiene son datos personales de cuentas financieras que la ley china trata como sensibles. Así que «¿funciona Plaid en China?» se divide en dos preguntas de cumplimiento — si hay algo que conectar y si esos datos pueden salir legalmente del país —, y ninguna de las dos trata de velocidad.
Plaid no opera ninguna red de datos bancarios dentro del continente. Su propia documentación de instituciones enumera cobertura en Estados Unidos y Canadá, deriva el Reino Unido y Europa a un explorador de cobertura aparte y no nombra ninguna institución de China continental en ningún lugar. Dicho llanamente, no hay ningún banco chino que pueda vincular a través de Plaid — lo que convierte la decisión sobre China en una cuestión de residencia, consentimiento y licencias, no de lo rápido que responde un endpoint.
Plaid en China de un vistazo
| Qué lo decide | En los propios términos de Plaid — y la ley china |
|---|---|
| Qué es | Plaid es una red de datos financieros — una capa de conectividad de banca abierta (open banking) que vincula aplicaciones a las cuentas bancarias de los usuarios para obtener números de cuenta y códigos de ruta bancaria, saldos, historial de transacciones e identidad del titular (sus productos Auth, Balance, Transactions, Identity y Assets), junto con un producto de Identity Verification (KYC). Cada uno es un registro sobre las finanzas de una persona identificable. |
| ¿Opera en China continental? | No. La propia cobertura de Plaid indica que “supports over 10,000 institutions across the United States and Canada,” con el Reino Unido y Europa detrás de un “European Bank Coverage Explorer” aparte, y su página global presenta la cobertura como “North America, UK, and Europe.” No figura ninguna institución de China continental — no hay ningún banco chino que vincular a través de Plaid. |
| ¿Es accesible desde el continente? | La accesibilidad no viene al caso. Aunque una llamada a la API se complete desde China, no hay ninguna institución del continente que conectar, y los datos seguirían saliendo del país. No publicamos ninguna cifra de latencia en China; la velocidad no es el eje de esta decisión. |
| ¿Qué tipo de datos son? | Datos personales de cuentas financieras — números de cuenta y códigos de ruta bancaria, saldos, historial de transacciones, identidad del titular. Conforme al artículo 28 de la PIPL, las «cuentas financieras» son expresamente información personal sensible, que conlleva un estándar más estricto: un consentimiento separado y específico y una necesidad demostrada antes de que empiece el tratamiento. |
| Recoger en él datos de cuentas de China | Cargar los datos de cuentas bancarias de un residente en China en la plataforma extranjera de Plaid es una transferencia transfronteriza (数据出境) conforme a los artículos 38–40 de la PIPL — notificación, un consentimiento separado y un mecanismo de transferencia — y, como los datos son sensibles, un consentimiento específico adicional encima. Por encima de ciertos umbrales puede aplicarse una evaluación de seguridad de la exportación de datos; un operador de infraestructuras de información críticas o un tratante de grandes volúmenes debe almacenamiento dentro del país (Ley de Ciberseguridad artículo 39 (antes artículo 37)). |
| Servir al público | Una página de alta, de vinculación bancaria o de pago orientada a China y servida realmente a visitantes del continente desde dentro de China necesita un registro ICP vinculado a un recurso de alojamiento en el continente. Plaid no aporta ninguno, así que no hay nada propio sobre lo que hacer el registro. |
| La vía legal | Encamine la conectividad de datos bancarios de residentes en China por un canal financiero nacional con licencia, con tratamiento y almacenamiento consentidos dentro del país, y entregue la superficie de la aplicación orientada a China dentro del país, sobre infraestructura con registro ICP. 21YunBox cartografía, localiza y entrega. Nunca utiliza ni sugiere ninguna forma de elusión. |
La accesibilidad no es el eje — la cobertura y la residencia sí
La posición de Plaid aquí la fijan su cobertura y su arquitectura, no una prueba de tiempo de carga. En la red, los endpoints de Plaid bien pueden responder desde Shanghái — pero eso no resuelve nada, porque no hay ninguna institución del continente que conectar y, por otra parte, cualquier dato financiero recogido en China seguiría saliendo del país. La documentación de Plaid afirma con claridad que “supports over 10,000 institutions across the United States and Canada,” deriva la cobertura europea a un “European Bank Coverage Explorer” aparte y, en su página global, describe “over 95% bank coverage and localized support across 20 countries” (más del 95 % de cobertura bancaria y soporte localizado en 20 países) en “North America, UK, and Europe.” Ninguno de ellos es el continente.
Por eso esta página no publica ninguna cifra propia de latencia o accesibilidad en China para Plaid: la velocidad no es el eje de una decisión que depende de la cobertura, la residencia y las licencias. Hay una tentación operativa que conviene mencionar solo para descartarla — forzar la conexión a un endpoint financiero en el extranjero con algún arreglo de red. 21YunBox no utiliza ni sugiere ninguna forma de elusión; es a la vez un riesgo de cumplimiento y algo ajeno a la cuestión. La pregunta productiva es cómo mantener los datos financieros de China sobre una base legal desde el principio.
Los datos de cuentas financieras son información personal sensible — y estarían saliendo del país
Esta es la puerta que la mayoría de los equipos pasa por alto. Toda la función de Plaid es leer las finanzas de una persona identificable — números de cuenta y códigos de ruta bancaria, saldos, un historial continuo de transacciones y la identidad del titular que hay detrás; en palabras del propio Plaid, puede “track spending data across credit cards, checking, savings, and student loan accounts.” (seguir los datos de gasto en tarjetas de crédito, cuentas corrientes, de ahorro y de préstamos estudiantiles). Conforme a la Ley de Protección de Información Personal de China, eso no es información personal corriente. El artículo 28 incluye expresamente las «cuentas financieras» entre la información personal sensible — la categoría cuya filtración o uso indebido podría dañar fácilmente la dignidad o el patrimonio de una persona —, y la información personal sensible conlleva un estándar más estricto antes de tratar nada: un consentimiento separado y específico y una necesidad demostrada, no una aceptación general escondida en un flujo de registro.
Cargue los datos de cuentas bancarias de un residente en China en la plataforma extranjera de Plaid y un segundo deber se suma al primero: el tratamiento se convierte en una transferencia transfronteriza de datos personales (数据出境). La PIPL pone ese deber sobre el responsable del tratamiento — usted, la aplicación que opera la integración, no Plaid como encargado: los artículos 38–40 exigen notificación, un consentimiento separado para la transferencia, distinto del consentimiento para el tratamiento, y un mecanismo de transferencia — una evaluación de seguridad de la CAC, el contrato estándar de la CAC o una certificación. Por encima de ciertos umbrales, o cuando los datos se consideran «datos importantes», la transferencia puede requerir además la evaluación de seguridad de la exportación de datos de China (数据出境安全评估) antes de que nada salga. Y si su organización es operador de infraestructuras de información críticas, el artículo 39 de la Ley de Ciberseguridad (antes artículo 37 — la reforma de 2025, en vigor desde el 1 de enero de 2026, renumeró la disposición de localización de datos sin cambiar su fondo) exige que la información personal generada en China se almacene en China, algo que una plataforma de datos financieros en el extranjero no puede cumplir. Como aquí los datos son a la vez sensibles y financieros, cada uno de estos deberes se aplica en su versión más estricta. Cuáles afectan a su integración concreta es un riesgo que conviene confirmar con asesoría legal frente a lo que realmente recoge.
El acceso a datos bancarios en China es un mercado con licencia y dentro del país — así que «apuntar Plaid a un banco chino» no es la solución
Deje de lado por un momento el vacío de cobertura, y el movimiento obvio — tratar un banco chino como cualquier otra institución y conectarlo — choca de frente con la forma en que China regula los datos bancarios. El acceso a la información financiera personal en China no es un mercado libre de banca abierta en el que cualquier agregador pueda conectarse; pasa por entidades financieras y canales de pago nacionales con licencia, bajo supervisión del sector financiero, y se espera que la información financiera personal se trate y almacene dentro del país. Es una diferencia estructural respecto de los mercados de EE. UU. y del Reino Unido para los que está construido Plaid, no un problema de ajuste — y es una cuestión jurídica antes que técnica.
La cuestión de licencias tiene un gemelo en la entrega. Un flujo de alta, una pantalla de vinculación bancaria o una página de pago públicos servidos realmente a visitantes del continente desde dentro de China dependen de un registro ICP (ICP 备案) conforme a la Orden n.º 292 del Consejo de Estado y la Orden n.º 33 del MIIT, y ese registro tiene que vincularse a un recurso de alojamiento situado físicamente en el continente. Plaid no aporta ninguno, así que no hay nada de Plaid sobre lo que registrarse — el mismo vacío dentro del país que expone el deber de residencia, visto desde el lado de las licencias. Mantener legal la conectividad de cuentas en China significa, por tanto, dos cosas a la vez: una vía nacional con licencia para los datos financieros y una entrega dentro del país, con registro ICP, para la superficie de la aplicación a la que llegan realmente sus usuarios.
Esto es un mapa de riesgo, no un veredicto: si usted debe un consentimiento separado, un mecanismo de transferencia, una evaluación de exportación de datos, almacenamiento dentro del país, un canal nacional con licencia, un registro ICP o una combinación de ellos depende de su entidad, de los datos financieros que conserva, de su papel como responsable del tratamiento y de quiénes son sus usuarios — merece la pena resolverlo con asesoría legal antes de confiar en ello.
La vía legal — cartografiar, localizar, entregar
Existe una forma legal de operar la conectividad de cuentas y la identidad para una presencia orientada a China, y tiene una forma concreta. Primero, cartografiar: nuestro equipo de China analiza su exposición conforme a la PIPL en ambos frentes — el tratamiento de datos sensibles y la transferencia transfronteriza —, identificando qué registros financieros y de identidad recogidos en China deben permanecer en el país, qué puede salir legalmente, dónde se aplican una evaluación de seguridad de la exportación de datos o un deber de almacenamiento del artículo 39, y qué debe cubrir su flujo de consentimiento y notificación antes de vincular una sola cuenta. Las conclusiones jurídicas se resuelven con asesoría legal; nosotros construimos la imagen técnica que las alimenta.
Luego, localizar: como el propio Plaid no tiene cobertura en el continente ni base dentro del país, la conectividad de cuentas en China no puede ser simplemente Plaid apuntado a otra región — esa región no existe. Le ayudamos a encaminar la conectividad de datos bancarios de residentes en China por un canal financiero nacional con licencia, con tratamiento y almacenamiento consentidos dentro del país, de modo que los datos de cuentas dejen de salir del país por defecto, mientras usted mantiene Plaid para los mercados de EE. UU., Canadá y Europa en los que ya le sirve.
Luego, entregar: la superficie de alta, de vinculación bancaria o de pago orientada a China a la que llegan realmente sus usuarios es en sí misma un servicio público en el continente, así que conlleva un deber de registro ICP (备案) y necesita una entrega conforme dentro del país. 21YunBox la entrega dentro del país — el 21YunBox Optimizer —, situada por delante de lo que ya utiliza, sin reconstruir y sin cambiar de plataforma. El resultado es una conectividad de cuentas y una identidad que funcionan de forma legal y conforme para sus usuarios en China. Lo que nunca haremos — ni nadie puede hacer legalmente — es darle un atajo que deje de lado las normas chinas sobre datos financieros o exportación de datos, o cualquier restricción de red: localizamos lo que debe permanecer y entregamos dentro del país, y jamás trasladamos datos personales fuera de China a escondidas.
Solicitar una evaluación de cumplimiento →
Lectura relacionada:
- Transferencias transfronterizas de datos conforme a la PIPL
- La evaluación de seguridad de la exportación de datos de China
- La Ley de Ciberseguridad de China (localización de datos, artículo 39)
- Cómo obtener un registro ICP para China
Preguntas frecuentes
¿Puede Plaid conectar una cuenta bancaria china?
No. La propia cobertura de Plaid enumera Estados Unidos y Canadá (más de 10.000 instituciones), con el Reino Unido y Europa detrás de un explorador aparte — ninguna institución de China continental. No hay ningún banco chino que pueda vincular a través de Plaid, así que Plaid no es una vía para agregar datos de cuentas bancarias del continente. Otra cuestión distinta son los propios datos: los números de cuenta, saldos e historial de transacciones son información personal sensible según la PIPL, así que incluso recoger los datos financieros de un residente en China en una plataforma extranjera es una transferencia transfronteriza que conviene analizar con asesoría legal.
¿Es «¿funciona Plaid en China?» una cuestión de velocidad?
No — es cobertura, residencia y licencias. Aunque la API de Plaid sea accesible desde el continente, no hay instituciones chinas que conectar, y cualquier dato financiero de un residente en China cargado en Plaid es una transferencia transfronteriza de información personal sensible según la PIPL. China trata además el acceso a datos bancarios como un mercado con licencia y dentro del país, no como un mercado libre de banca abierta. Por eso esta página no publica ninguna cifra de latencia en China: la velocidad no es el eje de una decisión que depende del derecho chino sobre datos financieros e información personal.
¿Puede 21YunBox ayudarnos a operar de forma conforme la vinculación de cuentas o el KYC para China?
Sí. Nuestro equipo de China cartografía su exposición en materia de transferencia transfronteriza e información sensible según la PIPL para los datos de cuentas e identidad que usted recoge, ayuda a encaminar la conectividad de datos bancarios de residentes en China por un canal nacional con licencia y con tratamiento dentro del país, y pone en marcha la entrega dentro del país, con registro ICP, de la superficie de alta o de pago orientada a China — por delante del stack que ya utiliza, sin reconstruir. Póngase en contacto para analizar su caso concreto.


