Plaid fonctionne-t-il en Chine ? Données de compte financier, transfert transfrontalier PIPL et absence de couverture sur le continent
La propre couverture de Plaid nomme les États-Unis, le Canada, le Royaume-Uni et l'Europe — non la Chine continentale — il n'y a donc aucune banque chinoise à connecter, et la première question n'est pas la vitesse. Les numéros de compte, soldes et historiques de transactions que Plaid récupère sont des informations personnelles de compte financier, que la PIPL traite comme sensibles ; tirer les données d'un résident chinois dans la plateforme à l'étranger de Plaid est un transfert transfrontalier, et l'accès aux données bancaires en Chine est un marché agréé, sur le territoire. Un regard, d'abord sous l'angle de la conformité, sur l'exposition de couverture, transfrontalière, d'informations sensibles et de licence, et la voie légale sur le territoire.
Plaid fonctionne-t-il en Chine ?
Savoir si Plaid peut servir un public en Chine continentale est d'abord une question de couverture, de résidence des données et de licence de données financières — non de vitesse. Deux choses la tranchent, et aucune n'est la latence : Plaid ne connecte pas les comptes bancaires de Chine continentale, et les données de compte qu'il conserve sont des informations personnelles sensibles au titre du droit chinois.
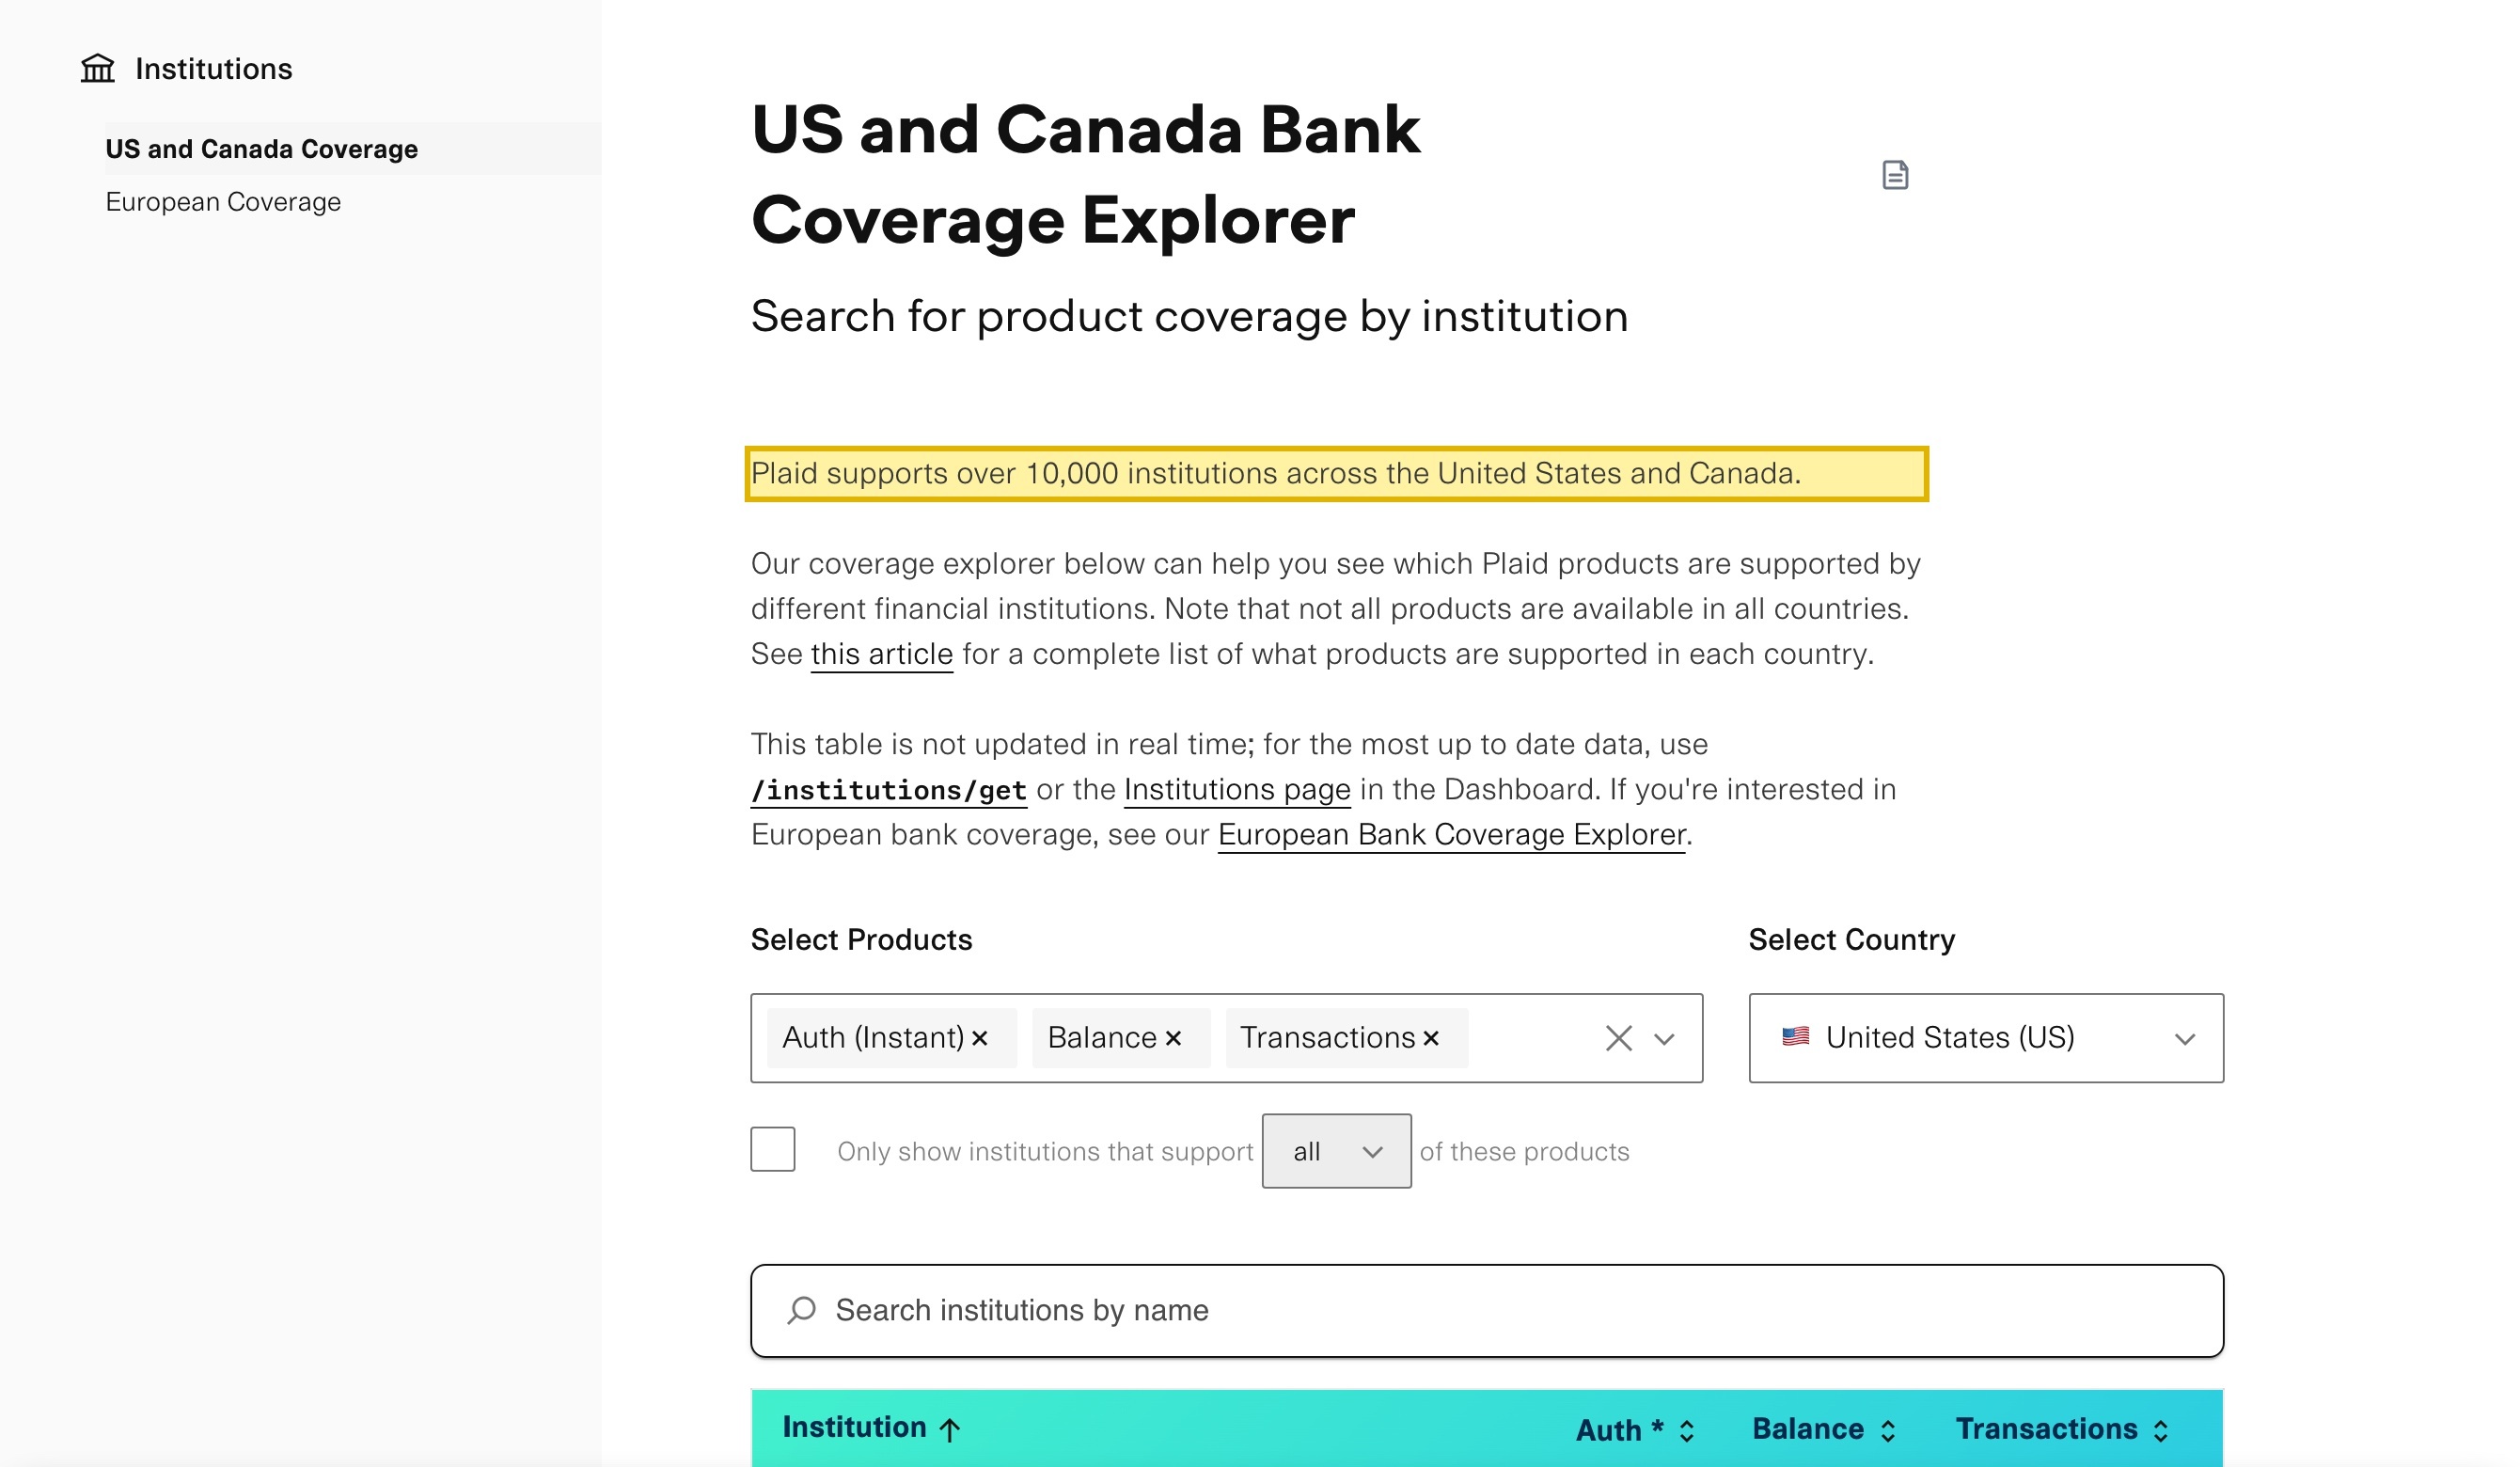
Selon la propre documentation de Plaid, il “supports over 10,000 institutions across the United States and Canada,” le Royaume-Uni et l'Europe derrière un explorateur séparé et aucune institution de Chine continentale listée — de sorte qu'il n'y a aucune banque chinoise à connecter via Plaid. Séparément, les numéros de compte et de routage, soldes et historiques de transactions qu'il récupère sont des informations personnelles de compte financier — expressément sensibles au titre de l'article 28 de la PIPL — de sorte que tirer les données d'un résident chinois dans la plateforme à l'étranger de Plaid est un transfert transfrontalier (数据出境) nécessitant information, un consentement distinct, un mécanisme de transfert, et (parce qu'elles sont sensibles) un consentement spécifique supplémentaire par-dessus. Le tableau ci-dessous reprend les propres termes de Plaid et la règle que déclenche chaque ligne.
Il s'agit d'une image des risques, pas d'un verdict — ce que vous devez dépend de vos volumes de données, de votre rôle de responsable de traitement et de qui sont vos utilisateurs, et vaut d'être réglé avec un conseil. Notre équipe Chine peut cartographier la voie légale avec vous →
Aperçu de conformité
- ✕ Plaid n'exploite aucune connectivité aux données bancaires en Chine continentale — la couverture est États-Unis, Canada, Royaume-Uni et Europe uniquement
- ! Numéros de compte, soldes et historiques de transactions sont des données de compte financier — informations personnelles sensibles au titre de l'article 28 de la PIPL
- ! Tirer les données de compte d'un résident chinois dans la plateforme à l'étranger de Plaid est un transfert transfrontalier (数据出境)
- ! Les données sensibles nécessitent un consentement distinct et spécifique — plus un consentement supplémentaire pour le transfert transfrontalier
- ! L'accès aux données bancaires en Chine est agréé et sur le territoire ; servir le public nécessite aussi une déclaration ICP que Plaid ne peut ancrer
- ✓ Une voie légale existe — une route domestique agréée pour les données de compte de Chine + une diffusion sur le territoire déclarée (ICP), sans reconstruction
Ce que la documentation officielle de Plaid dit de la Chine
| Fait | Source primaire |
|---|---|
| La propre couverture de Plaid nomme les États-Unis, le Canada, le Royaume-Uni et l'Europe — non la Chine continentale. La documentation de Plaid indique qu'il “supports over 10,000 institutions across the United States and Canada,” achemine l'Europe via un “European Bank Coverage Explorer” séparé, et sur sa page mondiale décrit “over 95% bank coverage and localized support across 20 countries” à travers “North America, UK, and Europe.” Aucune institution de Chine continentale n'est listée nulle part — il n'y a aucune banque chinoise que vous puissiez connecter via Plaid. | Plaid Docs — Institutions (US and Canada Bank Coverage Explorer) ; Plaid Global coverage page, consulté le 2026-10-09 |
| Les données que Plaid traite sont des informations personnelles de compte financier — sensibles au titre de la PIPL. Plaid lie les applications aux comptes bancaires des utilisateurs pour récupérer numéros de compte et de routage, soldes et historiques de transactions ; selon ses propres termes, il peut “track spending data across credit cards, checking, savings, and student loan accounts.” Au titre de l'article 28 de la PIPL, les “financial accounts” sont expressément des informations personnelles sensibles, ce qui porte un standard plus strict : un consentement distinct et spécifique et une nécessité démontrée avant même que les données ne puissent être traitées. | Plaid product documentation, consulté le 2026-10-09 ; PIPL article 28 |
| Tirer les données de compte d'un résident chinois dans la plateforme à l'étranger de Plaid est un transfert transfrontalier. Plaid traite sur une infrastructure hors du continent, de sorte que charger les données de compte bancaire d'une personne en Chine dans celle-ci déplace des informations personnelles sensibles hors du pays — un transfert transfrontalier au titre de la PIPL (数据出境). Le responsable de traitement (vous, le client de Plaid — non Plaid) doit une information, un consentement distinct et un mécanisme de transfert (articles 38 à 40) ; parce que les données sont sensibles, un consentement spécifique supplémentaire par-dessus, et au-delà de seuils une évaluation de sécurité pour l'exportation de données avant que quoi que ce soit ne parte. | PIPL articles 38 à 40 ; mesures d'évaluation de sécurité pour l'exportation de données de Chine, consulté le 2026-10-09 |
| L'accès aux données bancaires en Chine est un marché agréé, sur le territoire — et servir le public déclenche une déclaration ICP. L'accès aux informations financières personnelles en Chine n'est pas un marché d'open-banking libre ; il passe par des canaux financiers domestiques agréés sous supervision du secteur financier, les informations financières personnelles étant censées rester sur le territoire. Pour un opérateur d'infrastructure d'information critique ou un responsable à grand volume, les informations personnelles collectées en Chine doivent être stockées sur le continent (loi sur la cybersécurité article 39 (anciennement l'article 37) ; PIPL article 40). Et toute page d'onboarding ou de paiement tournée vers la Chine servie depuis l'intérieur du continent nécessite une déclaration ICP (ordonnance n° 292 du Conseil des affaires de l'État ; ordonnance n° 33 du MIIT) rattachée à une ressource d'hébergement sur le continent que Plaid ne fournit pas. | PIPL article 40 ; loi sur la cybersécurité article 39 (anciennement l'article 37) ; ordonnance n° 292 du Conseil des affaires de l'État ; ordonnance n° 33 du MIIT, consulté le 2026-10-09 |
Sources vérifiées par Équipe Conformité 21YunBox le 9 octobre 2026.
Pour une fintech, ou toute application qui se lie aux comptes bancaires de ses utilisateurs, le premier réflexe avec Plaid est de se demander si son API peut être atteinte depuis l’intérieur de la Chine continentale. C’est la mauvaise première question. Deux choses règlent la décision chinoise avant que la latence n’entre en jeu, et Plaid répond à la première dans sa propre documentation : Plaid n’exploite aucune connectivité aux données bancaires en Chine continentale — sa couverture est les États-Unis, le Canada, le Royaume-Uni et l’Europe — et les données de compte que Plaid récupère sont des informations personnelles de compte financier que le droit chinois traite comme sensibles. Ainsi, « Plaid fonctionne-t-il en Chine ? » se scinde en deux questions de conformité — y a-t-il quelque chose à connecter, et ces données peuvent-elles légalement quitter le pays — et aucune n’est une question de vitesse.
Plaid n’exploite aucun réseau de données bancaires à l’intérieur du continent. Sa propre documentation sur les institutions liste une couverture aux États-Unis et au Canada, achemine le Royaume-Uni et l’Europe via un explorateur de couverture distinct, et ne nomme aucune institution de Chine continentale nulle part. Il n’y a, en clair, aucune banque chinoise que vous puissiez lier via Plaid — ce qui fait de la décision chinoise une question de résidence, de consentement et de licence, non de rapidité de réponse d’un point de terminaison.
Plaid en Chine en un coup d’œil
| Ce qui le détermine | Dans les termes de Plaid — et au regard du droit chinois |
|---|---|
| Ce que c'est | Plaid est un réseau de données financières — une couche de connectivité open-banking qui lie les applications aux comptes bancaires des utilisateurs pour récupérer numéros de compte et de routage, soldes, historiques de transactions et identité du titulaire (ses produits Auth, Balance, Transactions, Identity et Assets), aux côtés d'un produit de vérification d'identité (KYC). Chacun est un enregistrement sur les finances d'une personne identifiable. |
| Opère-t-il en Chine continentale ? | Non. La propre couverture de Plaid indique qu'il “supports over 10,000 institutions across the United States and Canada,” le Royaume-Uni et l'Europe derrière un “European Bank Coverage Explorer” séparé, et sa page mondiale cadre la couverture comme “North America, UK, and Europe.” Aucune institution de Chine continentale n'est listée — il n'y a aucune banque chinoise à lier via Plaid. |
| Est-ce accessible depuis le continent ? | L'accessibilité est hors sujet. Même lorsqu'un appel d'API aboutit depuis la Chine, il n'y a aucune institution du continent à connecter, et les données quitteraient tout de même le pays. Nous ne publions aucun chiffre de latence en Chine ; la vitesse n'est pas l'axe de cette décision. |
| De quel type de données s'agit-il ? | Informations personnelles de compte financier — numéros de compte et de routage, soldes, historiques de transactions, identité du titulaire. Au titre de l'article 28 de la PIPL, les « comptes financiers » sont expressément des informations personnelles sensibles, ce qui porte un standard plus strict : un consentement distinct et spécifique et une nécessité démontrée avant le début du traitement. |
| Y collecter des données de compte de Chine | Charger les données bancaires d'un résident chinois dans la plateforme à l'étranger de Plaid est un transfert transfrontalier (数据出境) au titre des articles 38 à 40 de la PIPL — information, un consentement distinct, et un mécanisme de transfert — et, parce que les données sont sensibles, un consentement spécifique *supplémentaire* par-dessus. Une évaluation de sécurité pour l'exportation de données peut s'appliquer au-delà de seuils ; un opérateur d'infrastructure d'information critique ou un responsable à grand volume doit un stockage sur le territoire (loi sur la cybersécurité article 39 (anciennement l'article 37)). |
| Servir le public | Une page d'onboarding, de liaison bancaire ou de paiement tournée vers la Chine réellement servie aux visiteurs du continent depuis l'intérieur de la Chine nécessite une déclaration ICP liée à une ressource d'hébergement sur le continent. Plaid n'en fournit aucune, il n'y a donc rien de propre à déclarer. |
| La voie légale | Acheminez la connectivité aux données bancaires de résidents chinois via un canal financier domestique agréé avec un traitement et un stockage consentis sur le territoire, et diffusez la surface d'application tournée vers la Chine sur le territoire, sur une infrastructure déclarée (ICP). 21YunBox cartographie, localise et diffuse ; il n'utilise ni ne suggère jamais de contournement d'aucune sorte. |
L’accessibilité n’est pas l’axe — la couverture et la résidence le sont
La position de Plaid ici est fixée par sa couverture et son architecture, non par un test de temps de chargement. Sur le fil, les points de terminaison de Plaid peuvent très bien répondre depuis Shanghai — mais cela ne règle rien, car il n’y a aucune institution du continent à connecter et, séparément, toute donnée financière collectée en Chine quitterait tout de même le pays. La documentation de Plaid indique clairement qu’il “supports over 10,000 institutions across the United States and Canada,” achemine la couverture européenne via un “European Bank Coverage Explorer” séparé, et sur sa page mondiale décrit “over 95% bank coverage and localized support across 20 countries” à travers “North America, UK, and Europe.” Aucun de ceux-ci n’est le continent.
C’est pourquoi cette page ne publie aucun chiffre de latence ou d’accessibilité first-party en Chine pour Plaid : la vitesse n’est pas l’axe d’une décision qui repose sur la couverture, la résidence et la licence. Une tentation opérationnelle mérite d’être nommée seulement pour l’écarter — forcer une connexion à un point de terminaison financier à l’étranger par une solution de contournement réseau. 21YunBox n’utilise ni ne suggère de contournement d’aucune sorte ; c’est à la fois un risque de conformité et hors sujet. La question productive est de savoir comment garder les données financières de Chine sur une assise légale en premier lieu.
Les données de compte financier sont des informations personnelles sensibles — et elles quitteraient le pays
Voici la porte que la plupart des équipes manquent. Toute la fonction de Plaid est de lire les finances d’une personne identifiable — numéros de compte et de routage, soldes, un historique continu de transactions, et l’identité du titulaire derrière eux ; selon ses propres termes, il peut “track spending data across credit cards, checking, savings, and student loan accounts.” Au titre de la loi chinoise sur la protection des informations personnelles, ce ne sont pas des informations personnelles ordinaires. L’article 28 liste expressément les “financial accounts” parmi les informations personnelles sensibles — la catégorie dont la fuite ou le détournement pourrait aisément nuire à la dignité ou au patrimoine d’une personne — et les informations personnelles sensibles portent un standard plus strict avant tout traitement : un consentement distinct et spécifique et une nécessité démontrée, non un accord général enfoui dans un parcours d’inscription.
Chargez les données bancaires d’un résident chinois dans la plateforme à l’étranger de Plaid et une seconde obligation s’empile sur la première : le traitement devient un transfert transfrontalier d’informations personnelles (数据出境). La PIPL fait peser cette obligation sur le responsable de traitement — vous, l’application qui exploite l’intégration, non Plaid le sous-traitant : les articles 38 à 40 imposent une information, un consentement distinct pour le transfert différent du consentement au traitement, et un mécanisme de transfert — une évaluation de sécurité de la CAC, le contrat type de la CAC, ou une certification. Au-delà de certains seuils, ou lorsque les données constituent des « données importantes », le transfert peut aussi exiger l’évaluation de sécurité pour l’exportation de données de Chine (数据出境安全评估) avant que quoi que ce soit ne parte. Et si votre organisation est un opérateur d’infrastructure d’information critique, l’article 39 (anciennement l’article 37 — la disposition de localisation des données a été renumérotée par l’amendement 2025 entré en vigueur le 1er janvier 2026, sans en changer la substance) de la loi sur la cybersécurité impose que les informations personnelles générées en Chine soient stockées en Chine, ce qu’une plateforme de données financières à l’étranger ne peut satisfaire. Parce que les données ici sont à la fois sensibles et financières, chacune de ces obligations s’applique à son degré le plus strict. Lesquelles frappent votre intégration précise est un risque à confirmer avec un conseil au regard de ce que vous collectez réellement.
L’accès aux données bancaires en Chine est un marché agréé, sur le territoire — « pointer Plaid vers une banque chinoise » n’est donc pas le correctif
Mettez de côté l’écart de couverture un instant, et le mouvement évident — traiter une banque chinoise comme toute autre institution et la connecter — se heurte de plein fouet à la manière dont la Chine réglemente les données bancaires. L’accès aux informations financières personnelles en Chine n’est pas un marché d’open-banking libre où tout agrégateur peut se brancher ; il passe par des institutions financières domestiques agréées et des canaux de paiement sous supervision du secteur financier, les informations financières personnelles étant censées être traitées et stockées sur le territoire. C’est une différence structurelle avec les marchés américain et britannique pour lesquels Plaid est conçu, non un problème d’optimisation — et c’est une question juridique avant d’être technique.
La question de la licence a un jumeau du côté diffusion. Un parcours d’onboarding public, un écran de liaison bancaire ou une page de paiement réellement servis aux visiteurs du continent depuis l’intérieur de la Chine dépendent d’une déclaration ICP (ICP 备案) au titre de l’ordonnance n° 292 du Conseil des affaires de l’État et de l’ordonnance n° 33 du MIIT, et cette déclaration doit se rattacher à une ressource d’hébergement physiquement sur le continent. Plaid n’en fournit aucune, il n’y a donc rien de propre à Plaid à déclarer — le même écart sur le territoire que l’obligation de résidence expose, vu du côté de la licence. Garder légale la connectivité aux comptes de Chine signifie donc deux choses à la fois : une voie domestique agréée pour les données financières, et une diffusion déclarée (ICP) et sur le territoire pour la surface d’application que vos utilisateurs atteignent réellement.
Il s’agit d’une image des risques, pas d’un verdict : devoir un consentement distinct, un mécanisme de transfert, une évaluation d’exportation de données, un stockage sur le territoire, un canal domestique agréé, une déclaration ICP, ou une combinaison, dépend de votre entité, des données financières que vous détenez, de votre rôle de responsable de traitement et de qui sont vos utilisateurs — à régler avec un conseil avant de vous y fier.
La voie légale — cartographier, localiser, diffuser
Il existe une manière légale d’exploiter la connectivité aux comptes et l’identité pour une présence tournée vers la Chine, et elle a une forme. D’abord, cartographier : notre équipe Chine examine votre exposition PIPL sur deux fronts — le traitement de données sensibles et le transfert transfrontalier — en identifiant quels enregistrements financiers et d’identité collectés en Chine doivent rester dans le pays, ce qui peut légalement partir, où une évaluation de sécurité pour l’exportation de données ou une obligation de stockage de l’article 39 mord, et ce que votre parcours de consentement et d’information doit couvrir avant qu’un seul compte ne soit lié. Les conclusions juridiques se règlent avec un conseil ; nous construisons l’image technique qui les alimente.
Ensuite, localiser : parce que Plaid lui-même n’a aucune couverture sur le continent et aucune assise sur le territoire, la connectivité aux comptes de Chine ne peut être simplement Plaid pointé vers une autre région — il n’existe pas de telle région. Nous aidons à acheminer la connectivité aux données bancaires de résidents chinois via un canal financier domestique agréé avec un traitement et un stockage consentis sur le territoire, de sorte que les données de compte cessent de quitter le pays par défaut, pendant que vous gardez Plaid pour les marchés américain, canadien et européen où il vous sert déjà.
Enfin, diffuser : la surface d’onboarding, de liaison bancaire ou de paiement tournée vers la Chine que vos utilisateurs atteignent réellement est elle-même un service public sur le continent, elle porte donc une obligation de déclaration ICP (备案) et a besoin d’une diffusion conforme, sur le territoire. 21YunBox la diffuse sur le territoire — le 21YunBox Optimizer — placée devant ce que vous exploitez déjà, sans reconstruction ni re-plateformage. Le résultat est une connectivité aux comptes et une identité qui fonctionnent de manière légale et conforme pour vos utilisateurs en Chine. Ce que nous ne faisons jamais — et que nul ne peut légalement faire — c’est de vous livrer une voie de contournement des règles chinoises sur les données financières ou l’exportation de données, ni d’une quelconque restriction réseau : nous localisons ce qui doit rester et diffusons sur le territoire, et nous ne déplaçons jamais d’informations personnelles hors de Chine par furtivité.
Obtenir une évaluation de conformité →
À lire également :
- Les transferts transfrontaliers de données au titre de la PIPL
- L’évaluation de sécurité pour l’exportation de données de Chine
- La loi chinoise sur la cybersécurité (localisation des données, article 39)
- Comment obtenir une déclaration ICP pour la Chine
Questions fréquentes
Plaid peut-il connecter un compte bancaire chinois ?
Non. La propre couverture de Plaid liste les États-Unis et le Canada (plus de 10 000 institutions), le Royaume-Uni et l'Europe derrière un explorateur séparé — aucune institution de Chine continentale. Il n'y a aucune banque chinoise que vous puissiez lier via Plaid, de sorte que Plaid n'est pas une voie pour agréger les données de compte bancaire du continent. Une question distincte est la donnée elle-même : numéros de compte, soldes et historiques de transactions sont des informations personnelles sensibles au titre de la PIPL, de sorte que même collecter les données financières d'un résident chinois dans une plateforme à l'étranger est un transfert transfrontalier à traiter avec un conseil.
« Plaid fonctionne-t-il en Chine » est-il une question de vitesse ?
Non — c'est la couverture, la résidence et la licence. Même si l'API de Plaid est atteignable depuis le continent, il n'y a aucune institution chinoise à connecter, et toute donnée financière d'un résident chinois chargée dans Plaid est un transfert transfrontalier d'informations personnelles sensibles au titre de la PIPL. La Chine traite en outre l'accès aux données bancaires comme un marché agréé, sur le territoire, plutôt que comme un marché d'open-banking libre. C'est pourquoi cette page ne publie aucun chiffre de latence en Chine : la vitesse n'est pas l'axe d'une décision qui repose sur le droit chinois des données financières et des informations personnelles.
21YunBox peut-il nous aider à exploiter la liaison de comptes ou le KYC pour la Chine de manière conforme ?
Oui. Notre équipe Chine cartographie votre exposition PIPL en matière de transfert transfrontalier et d'informations personnelles sensibles pour les données de compte et d'identité que vous collectez, aide à acheminer la connectivité aux données bancaires de résidents chinois via un canal domestique agréé avec un traitement sur le territoire, et met en place la diffusion sur le territoire, déclarée (ICP), de la surface d'onboarding ou de paiement tournée vers la Chine — devant le stack que vous exploitez déjà, sans reconstruction. Contactez-nous pour traiter votre cas précis.


