Plaidは中国本土で使えるか:金融口座データ、PIPLの越境移転、そして中国本土での提供なし
Plaid自身の対応範囲は米国・カナダ・英国・欧州を挙げ、中国本土は入っていません——つまりPlaidを通じて接続できる中国の銀行は存在せず、最初の問いは速度ではありません。Plaidが取得する口座番号・残高・取引履歴は金融口座の個人情報で、PIPLはこれをセンシティブと扱います。中国居住者のデータをPlaidのオフショアのプラットフォームへ取り込むことは越境移転に当たり、中国の銀行データへのアクセスはライセンス制の国内市場です。対応範囲・越境・センシティブPI・ライセンスのリスクと、合法的な中国国内経路を、コンプライアンス起点で読み解きます。
Plaidは中国本土で使えるか
Plaidが中国本土の利用者に提供できるかは、まず対応範囲・データの国内保存・金融データのライセンスの問いであって、速度の問いではありません。決め手は二つあり、どちらもレイテンシではありません。Plaidは中国本土の銀行口座をつながず、保持する口座データは中国の法の下でセンシティブな個人情報だということです。
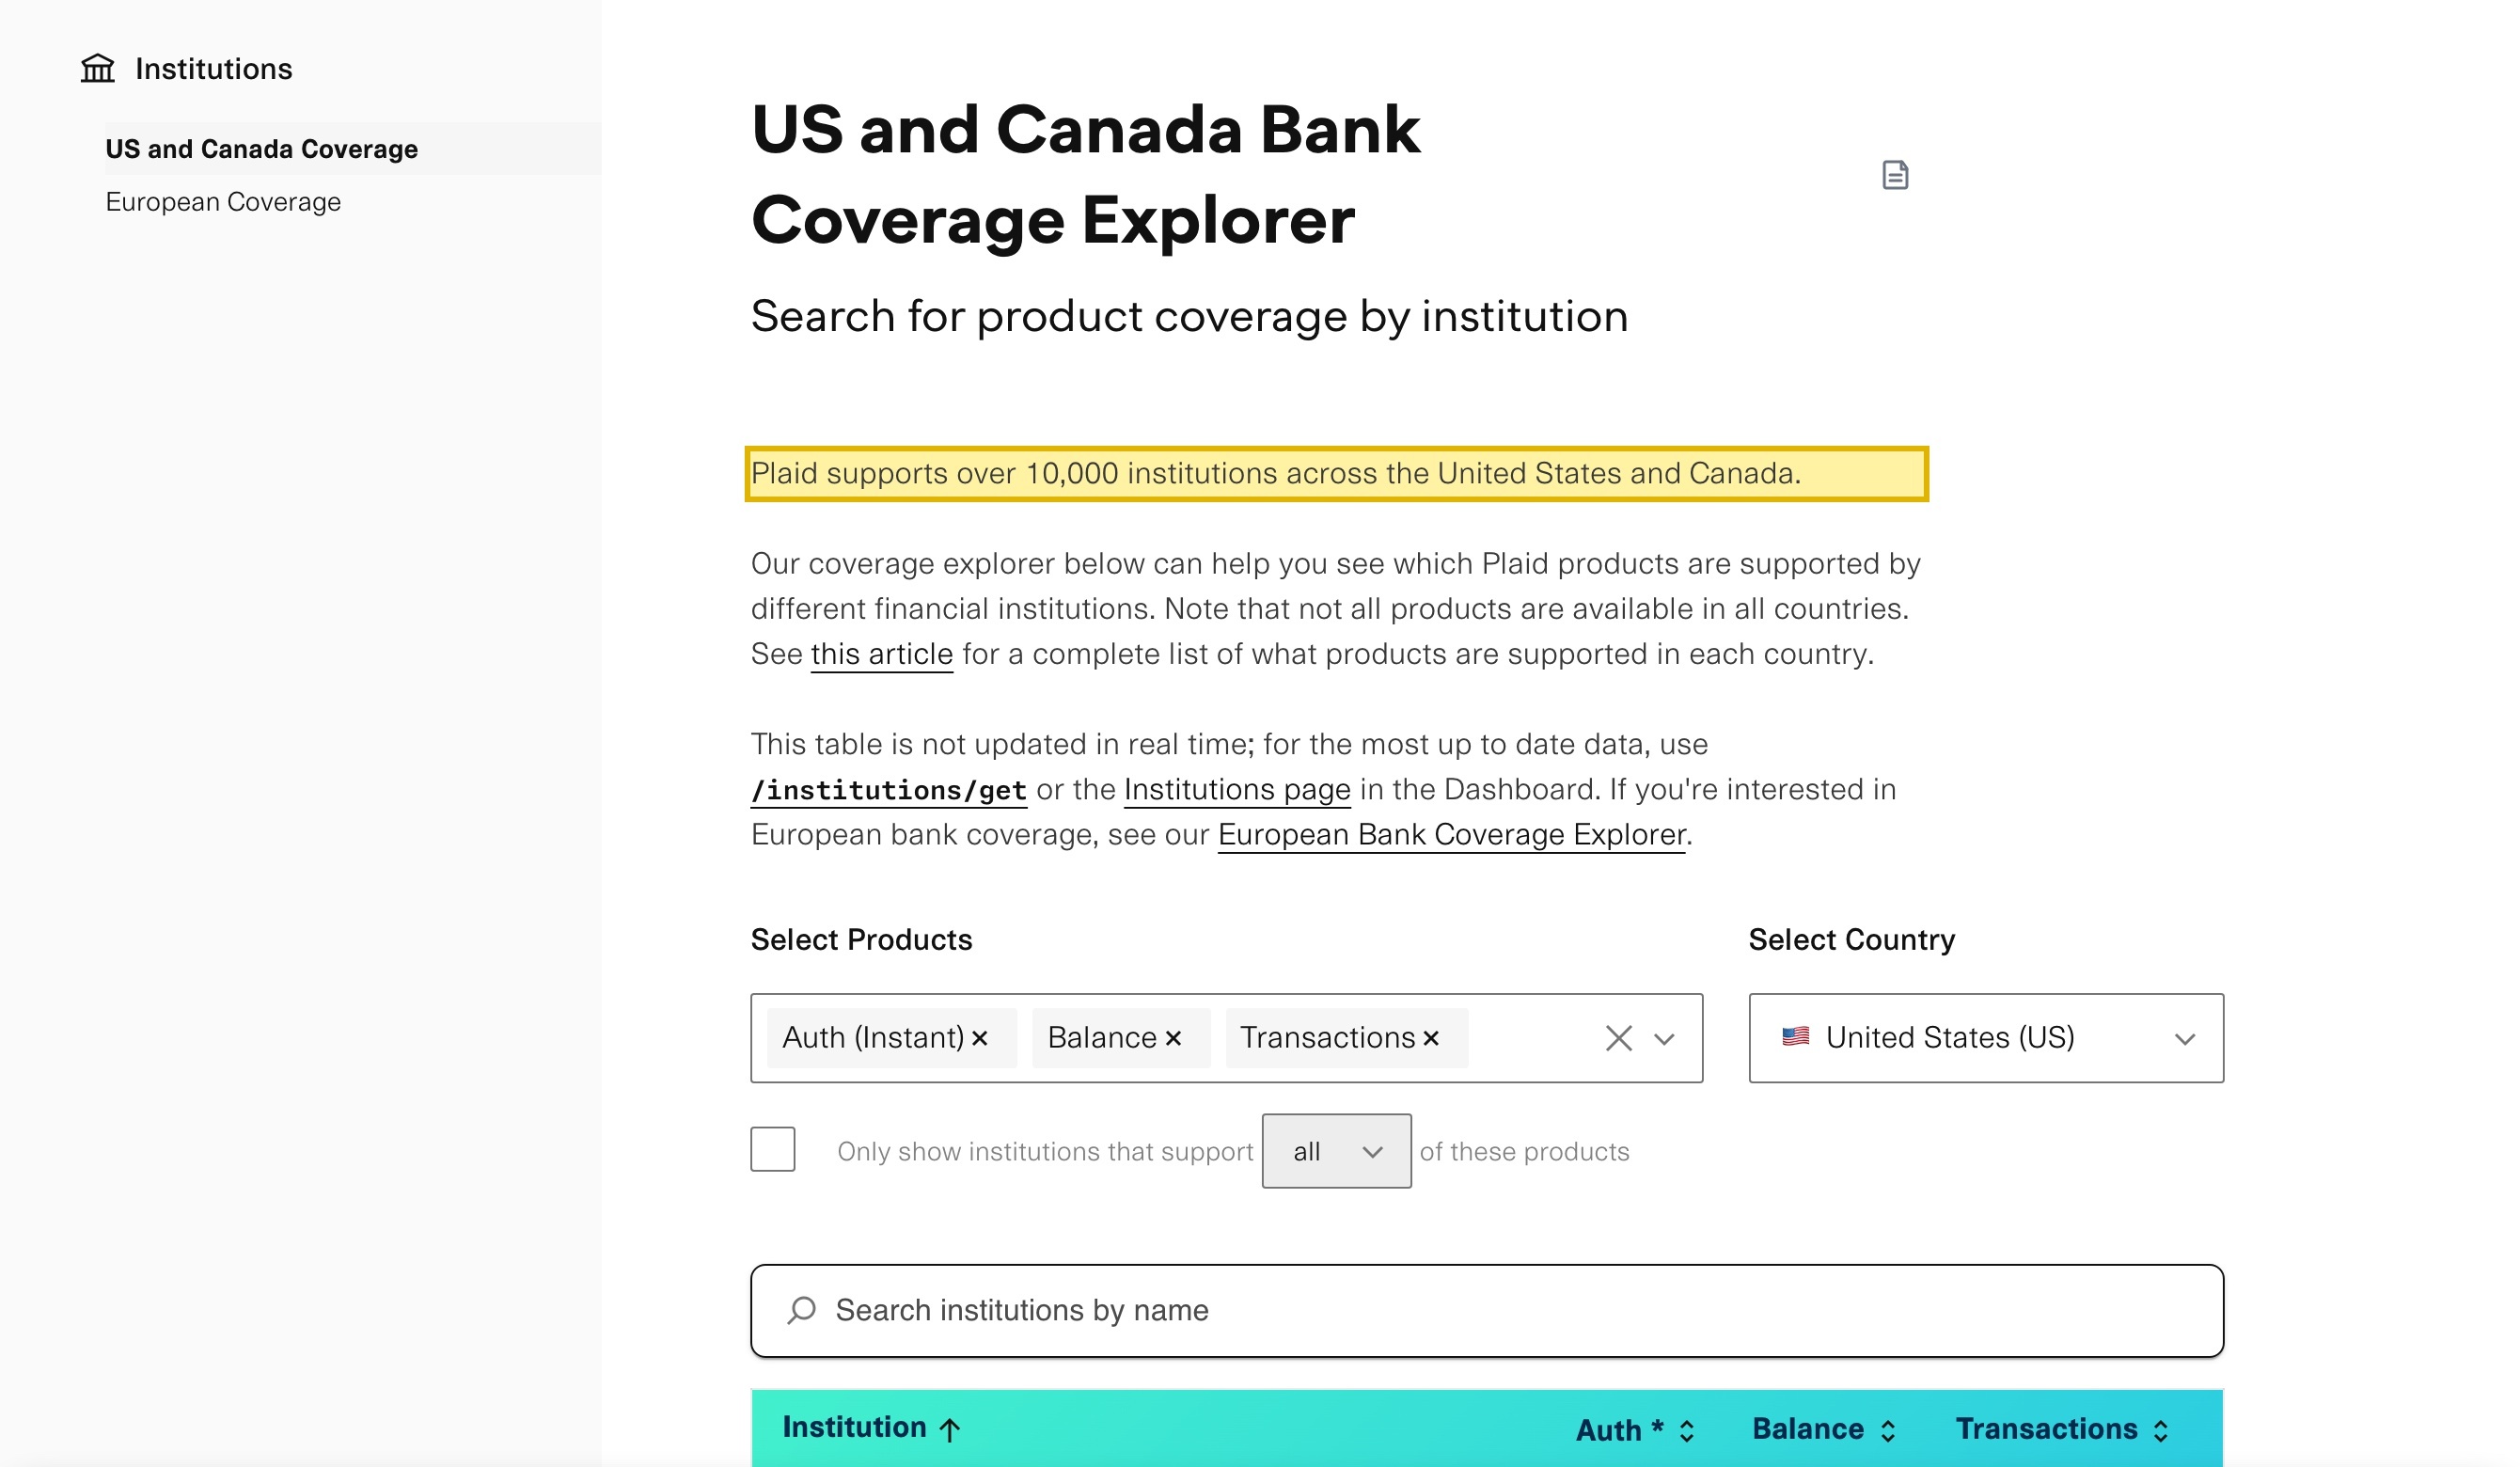
Plaid自身のドキュメントによれば「米国とカナダで1万を超える金融機関に対応」し、英国と欧州は別のエクスプローラーの背後に置かれ、中国本土の金融機関は挙げられていません——つまりPlaidを通じて接続できる中国の銀行は存在しません。別の問題として、取得される口座番号・ルーティング番号、残高、取引履歴は金融口座の個人情報——PIPL第28条で明示的にセンシティブ——であり、中国居住者のデータをPlaidのオフショアのプラットフォームへ取り込むことは越境移転(数据出境)に当たり、通知・個別の同意・移転メカニズム、そして(センシティブであるため)その上にさらなる特定の同意を要します。下の表はPlaid自身の記述と、それが引き起こすルールです。
これは判定ではなくリスクの見取り図です。負うものは取扱データ量、取扱者としての役割、ユーザーが誰かで変わり、法務と確定させる価値があります。当社の中国チームが合法的な経路を一緒に整理します →
コンプライアンス・スナップショット
- ✕ Plaidは中国本土で銀行データ接続を一切運用していない——対応範囲は米国・カナダ・英国・欧州のみ
- ! 口座番号・残高・取引履歴は金融口座データ——PIPL第28条の下でセンシティブPI
- ! 中国居住者の口座データをPlaidのオフショアのプラットフォームへ取り込むことは越境移転(数据出境)
- ! センシティブデータには個別・特定の同意が必要——加えて越境移転のためのさらなる同意も
- ! 中国の銀行データアクセスはライセンス制の国内市場;一般公開にはPlaidが紐づけられないICP備案も必要
- ✓ 合法的な経路は存在——中国の口座データにはライセンスを持つ国内経路+ICP備案済みの中国国内からの配信、作り直し不要
Plaidの公式ドキュメントが中国について述べていること
| 事実 | 一次情報源 |
|---|---|
| Plaid自身の対応範囲は米国・カナダ・英国・欧州を挙げ、中国本土は入っていない。Plaidのドキュメントは「米国とカナダで1万を超える金融機関に対応」とし、欧州は別の「European Bank Coverage Explorer」経由、グローバルページは「North America, UK, and Europe」にわたる「20か国で95%超の銀行カバレッジとローカライズされたサポート」と記す。中国本土の金融機関はどこにも挙げられておらず——Plaidを通じて接続できる中国の銀行は存在しない。 | Plaid Docs — Institutions (US and Canada Bank Coverage Explorer);Plaid グローバル対応範囲ページ、2026-10-09 取得 |
| Plaidが扱うのは金融口座の個人情報——PIPLの下でセンシティブ。Plaidはアプリとユーザーの銀行口座をつなぎ、口座番号・ルーティング番号、残高、取引履歴を取得する。自身の言葉では「クレジットカード・当座・普通預金・学生ローンの口座をまたいで支出データを追跡」できる。PIPL第28条は「金融口座」を明示的にセンシティブな個人情報に挙げており、より厳格な基準——取扱いを始める前に、個別かつ特定の同意と、取扱いの必要性の明示——がかかる。 | Plaid プロダクトドキュメント、2026-10-09 取得;PIPL 第28条 |
| 中国居住者の口座データをPlaidのオフショアのプラットフォームへ取り込むことは越境移転。Plaidは中国本土外のインフラ上で処理するため、中国にいる人の銀行口座データを読み込むことは、センシティブな個人情報を国外へ移すこと——PIPLの下での越境移転(数据出境)に当たる。取扱者(Plaidではなく、その顧客である貴社)は通知、個別の同意、移転メカニズムのいずれか一つ(第38〜40条)を負い、データがセンシティブであるためその上にさらなる特定の同意、しきい値を超えれば国外へ出る前にデータ越境の安全評価(英語)も負う。 | PIPL 第38〜40条;中国データ越境安全評価弁法、2026-10-09 取得 |
| 中国の銀行データアクセスはライセンス制の国内市場——そして一般公開はICP備案を引き起こす。中国における個人金融情報へのアクセスはオープンバンキングの自由市場ではなく、金融分野の監督の下でライセンスを持つ国内の金融チャネルを通じて行われ、個人金融情報は国内に留まることが期待される。重要情報インフラ運営者または大量取扱者の場合、中国で収集した個人情報は中国本土内に保存しなければならない(サイバーセキュリティ法 第39条(旧第37条)(英語);PIPL 第40条)。そして中国本土内から提供される中国向けのオンボーディングや決済ページには、Plaidが提供しない中国本土のホスティングリソースに紐づいたICP備案(国務院令第292号;MIIT令第33号)が必要。 | PIPL 第40条;サイバーセキュリティ法 第39条(旧第37条);国務院令第292号;MIIT令第33号、2026-10-09 取得 |
情報源は21YunBox コンプライアンスチームが2026年10月9日に確認しました。
フィンテック、あるいはユーザーの銀行口座と連携するあらゆるアプリにとって、Plaidについてまず思い浮かぶのは「そのAPIは中国本土から到達できるか」という問いでしょう。しかしそれは、最初に問うべきことではありません。中国の可否は、レイテンシが関わる前に二つの事実で決まり、そのうち一つ目をPlaid自身がドキュメントで答えています。Plaidは中国本土で銀行データ接続を一切運用しておらず——対応範囲は米国・カナダ・英国・欧州です——そしてPlaidが取得する口座データは、中国の法が センシティブ と扱う金融口座の個人情報です。つまり「Plaidは中国で使えるか」は、二つのコンプライアンスの問いに分かれます——そもそも接続できる対象があるのか、そしてそのデータは合法的に国外へ出られるのか——どちらも速度の話ではありません。
Plaidは中国本土内に銀行データのネットワークを持ちません。自社の金融機関ドキュメントは米国とカナダにまたがる対応範囲を列挙し、英国と欧州は別の対応範囲エクスプローラーに振り分け、中国本土の金融機関はどこにも挙げていません。平たく言えば、Plaidを通じて接続できる中国の銀行は存在しないということです——そのため中国の可否は、エンドポイントの応答速度ではなく、データの国内保存・同意・ライセンスの問いになります。
中国でのPlaid:ひと目で
| 決め手 | Plaid自身の言葉で——そして中国の法では |
|---|---|
| それは何か | Plaidは金融データのネットワーク——アプリとユーザーの銀行口座をつなぐオープンバンキングの接続レイヤーで、口座番号・ルーティング番号、残高、取引履歴、口座名義人のアイデンティティ(Auth・Balance・Transactions・Identity・Assetsの各プロダクト)を取得し、あわせて本人確認(KYC)のIdentity Verificationプロダクトも提供します。いずれも、特定可能な個人の財務に関する記録です。 |
| 中国本土で運用しているか | いいえ。Plaid自身の対応範囲は“supports over 10,000 institutions across the United States and Canada”(米国とカナダで1万超の金融機関に対応)とし、英国と欧州は別の“European Bank Coverage Explorer”の背後に置き、グローバルページは対応範囲を“North America, UK, and Europe”と枠づけています。中国本土の金融機関は一つも挙げられておらず——Plaidを通じて接続できる中国の銀行は存在しません。 |
| 中国本土から到達できるか | 到達性はここでは論点になりません。仮に中国からAPI呼び出しが完了しても、接続すべき中国本土の金融機関は存在せず、しかもデータは依然として国外へ出ていくことになります。当社は中国のレイテンシ値を公表しません。この判断の軸は速度ではないからです。 |
| どんな種類のデータか | 金融口座の個人情報——口座番号・ルーティング番号、残高、取引履歴、口座名義人のアイデンティティ。PIPL第28条は“financial accounts”(金融口座)を明示的にセンシティブな個人情報に挙げており、より厳格な基準がかかります——取扱いを始める前に、個別かつ特定の同意と、取扱いの必要性が求められます。 |
| 中国の口座データをそこに取り込むこと | 中国居住者の銀行口座データをPlaidのオフショアのプラットフォームへ読み込むことは、PIPL第38〜40条の越境移転(数据出境)に当たります——通知、個別の同意、移転メカニズムのいずれか一つ——そしてデータがセンシティブであるため、その上にさらに特定の同意が重なります。しきい値を超える場合はデータ越境の安全評価が必要になることがあり、重要情報インフラ運営者(CIIO)または大量取扱者はデータの国内保存を負います(サイバーセキュリティ法 第39条(旧第37条))。 |
| 一般公開での提供 | 中国向けのオンボーディング・銀行連携・決済ページを、中国本土内から実際に本土の訪問者へ提供する場合、中国本土のホスティングリソースに紐づいたICP備案が必要です。Plaidはそれを一切提供しないため、Plaid側に備案を紐づける対象が存在しません。 |
| 合法的な経路 | 中国居住者の銀行データ接続を、同意を得たうえで中国国内処理・保存を行うライセンスを持つ国内の金融チャネル経由に乗せ、中国向けのアプリ接点はICP備案済みのインフラ上で中国国内から配信します。21YunBoxはマッピング・ローカライズ・配信を行い、いかなる種類の迂回手段も使わず、勧めもしません。 |
到達性は軸ではない——対応範囲とデータの国内保存こそが軸だ
Plaidのここでの立ち位置は、読み込み時間のテストではなく、対応範囲とアーキテクチャによって決まります。通信上はPlaidのエンドポイントが上海から応答することも十分あり得ます——しかしそれは何も決めません。接続すべき中国本土の金融機関が存在せず、しかも別の問題として、中国で収集したあらゆる金融データは依然として国外へ出ていくからです。Plaidのドキュメントは明快に、“supports over 10,000 institutions across the United States and Canada”(米国とカナダで1万超の金融機関に対応)と述べ、欧州の対応範囲は別の“European Bank Coverage Explorer”に振り分け、グローバルページでは“North America, UK, and Europe”にわたる“over 95% bank coverage and localized support across 20 countries”と記します。そのいずれも中国本土ではありません。
だからこそ、このページはPlaidについて中国のレイテンシや到達性の自社計測値を一切公表しません。対応範囲・データの国内保存・ライセンスで決まる判断にとって、速度は軸ではないからです。運用上の誘惑を一つだけ、退けるために名指ししておきます——ネットワーク上の小細工でオフショアの金融エンドポイントへ無理に接続させること。21YunBoxはいかなる種類の迂回手段も使わず、勧めもしません。それはコンプライアンス上のリスクであると同時に、論点そのものでもないのです。建設的な問いは、そもそも中国の金融データを最初から合法的な土台に乗せるにはどうするか、です。
金融口座データはセンシティブな個人情報——しかもそれは国外へ出ていく
多くのチームが見落とす関門がここにあります。Plaidの機能そのものが、特定可能な個人の財務を読み取ること——口座番号・ルーティング番号、残高、動き続ける取引履歴、そしてその背後にある口座名義人のアイデンティティ——であり、Plaid自身の言葉では“track spending data across credit cards, checking, savings, and student loan accounts”(クレジットカード・当座・普通預金・学生ローンの口座をまたいで支出データを追跡)できます。中国の個人情報保護法(PIPL)の下では、これは通常の個人情報ではありません。第28条は“financial accounts”(金融口座)をセンシティブな個人情報——漏えいや悪用が人の尊厳や財産を容易に害しうるカテゴリー——に明示的に挙げており、センシティブな個人情報には、何かを取り扱い始める前からより厳格な基準がかかります。すなわち、サインアップの流れに埋め込まれた一般的な同意ではなく、個別かつ特定の同意と、取扱いの必要性の明示です。
中国居住者の銀行口座データをPlaidのオフショアのプラットフォームへ読み込めば、二つ目の義務が一つ目に重なります。その取扱いは個人情報の越境移転(数据出境)になります。PIPLはその義務を取扱者——Plaidという処理者ではなく、連携を運用する貴社——に課します。第38〜40条は、通知、取扱いへの同意とは別個の移転のための個別の同意、そして移転メカニズムのいずれか一つ——CACの安全評価、CAC標準契約、または認証——を求めます。一定のしきい値を超える場合、またはデータが「重要データ」に当たる場合は、国外へ出る前に中国のデータ越境の安全評価(英語)(数据出境安全评估)も必要になることがあります。さらに貴社が重要情報インフラ運営者であれば、サイバーセキュリティ法(英語)の第39条(旧第37条——データ国内保存の規定は、2026年1月1日施行の2025年改正で条番号が繰り下がり、内容は変わっていません)が、中国で生成した個人情報を中国国内に保存するよう求めます。これはオフショアの金融データプラットフォームには満たせません。ここでのデータはセンシティブかつ金融であるため、これらの義務はいずれも最も厳格な形で適用されます。そのうちどれが貴社の具体的な連携に効いてくるかは、実際に何を収集しているかに照らして法務と確認すべきリスクです。
中国の銀行データアクセスはライセンス制の国内市場——だから「Plaidを中国の銀行に向ける」では解決しない
対応範囲のギャップをひとまず脇に置いても、分かりやすい一手——中国の銀行を他の金融機関と同じように扱って接続する——は、中国が銀行データをどう規律しているかに真正面からぶつかります。中国における個人金融情報へのアクセスは、どのアグリゲーターでも差し込めるオープンバンキングの自由市場ではありません。金融分野の監督の下、ライセンスを持つ国内の金融機関と決済チャネルを通じて行われ、個人金融情報は国内で処理・保存されることが期待されます。これは、Plaidが前提とする米国や英国の市場との構造的な違いであって、チューニングの問題ではありません——そして技術の問いである前に、法律の問いです。
ライセンスの問いには、配信の双子がいます。一般向けのオンボーディングフロー、銀行連携画面、決済ページを、中国本土内から実際に本土の訪問者へ提供する場合、国務院令第292号とMIIT令第33号の下でのICP備案(ICP备案)がかかり、その備案は中国本土に物理的に存在するホスティングリソースに紐づく必要があります。Plaidはそれを一切提供しないため、Plaid側に備案を紐づける対象が存在しません——データの国内保存義務があぶり出すのと同じ中国国内のギャップを、ライセンスの側から見たものです。したがって中国の口座接続を合法に保つには、二つを同時に満たす必要があります。金融データのためのライセンスを持つ国内経路と、ユーザーが実際に到達するアプリ接点のためのICP備案済みの中国国内からの配信です。
これは判定ではなくリスクの見取り図です。個別の同意、移転メカニズム、データ越境の評価、国内保存、ライセンスを持つ国内チャネル、ICP備案、あるいはそれらの組み合わせのどれを負うかは、貴社の法人、保持する金融データ、取扱者としての役割、そしてユーザーが誰かによって変わります——頼りにする前に法務と確定させる価値があります。
合法的な経路——マッピング・ローカライズ・配信
中国向けのプレゼンスのために口座接続とアイデンティティを運用する合法的な道はあり、それには形があります。まずマッピング。当社の中国チームが、二つの面——センシティブデータの取扱いと越境移転——の両方で貴社のPIPL上のリスクを洗い出します。中国で収集した金融・アイデンティティの記録のうち、どれが国内に留まるべきか、何が合法的に国外へ出られるか、データ越境の安全評価や第39条の保存義務がどこで効くか、そして最初の一件の口座が連携される前に同意と通知のフローが何をカバーすべきかを特定します。法的な結論は法務と確定させ、当社はそれを支える技術的な全体像を構築します。
次にローカライズ。Plaid自体には中国本土の対応範囲も中国国内の足場もないため、中国の口座接続は、Plaidを別のリージョンに向けるだけでは成り立ちません——そのようなリージョンは存在しないのです。当社は、中国居住者の銀行データ接続を、同意を得たうえで中国国内処理・保存を行うライセンスを持つ国内の金融チャネル経由に乗せる支援を行い、口座データがデフォルトで国外へ出ていくのをやめさせます。その間、Plaidがすでに貴社の役に立っている米国・カナダ・欧州の市場では、Plaidをそのまま使い続けられます。
そして配信。ユーザーが実際に到達する中国向けのオンボーディング・銀行連携・決済の接点は、それ自体が中国本土での公開サービスであり、ICP備案(备案)の義務を伴い、法令に沿った中国国内からの配信が必要です。21YunBoxはそれを中国国内から配信します——21YunBox Optimizerを、貴社がすでに運用しているものの前段に置く形で、作り直しも再プラットフォーム化もなしに。その結果、口座接続とアイデンティティが、中国のユーザーに対して合法的かつ法令に沿って動きます。当社が決してしないこと——そして誰も合法的にはできないこと——は、中国の金融データや越境のルール、あるいはいかなるネットワーク制限をも迂回する経路をお渡しすることです。当社は、留まるべきものをローカライズし、中国国内から配信します。個人情報をひそかに中国の外へ持ち出すことは決してしません。
関連する読み物:
よくあるご質問
Plaidは中国の銀行口座に接続できますか?
いいえ。Plaid自身の対応範囲は米国とカナダ(1万超の金融機関)を挙げ、英国と欧州は別のエクスプローラーの背後——中国本土の金融機関はありません。Plaidを通じて接続できる中国の銀行は存在せず、Plaidは中国本土の銀行口座データを集約する経路にはなりません。別の問いとしてデータそのものがあります。口座番号・残高・取引履歴はPIPLの下でセンシティブな個人情報であるため、中国居住者の金融データをオフショアのプラットフォームへ収集すること自体が越境移転であり、法務と整理すべき事項です。
「Plaidは中国で使えるか」は速度の問いですか?
いいえ——対応範囲・データの国内保存・ライセンスの問いです。仮にPlaidのAPIが中国本土から到達できても、接続すべき中国の金融機関は存在せず、Plaidへ読み込まれる中国居住者の金融データは、PIPLの下でのセンシティブな個人情報の越境移転になります。中国はまた、銀行データへのアクセスをオープンバンキングの自由市場ではなく、ライセンス制の国内市場として扱います。だからこそこのページは中国のレイテンシ値を公表しません。中国の金融データと個人情報の法で決まる判断にとって、速度は軸ではないからです。
21YunBoxは中国での口座連携やKYCを法令適合に運用する手助けができますか?
はい。当社の中国チームが、収集する口座・アイデンティティのデータについてPIPLの越境とセンシティブPIのリスクを整理し、中国居住者の銀行データ接続を中国国内処理を伴うライセンスを持つ国内チャネル経由に乗せる支援を行い、中国向けのオンボーディングや決済接点のICP備案済みの中国国内からの配信を——すでに運用中のスタックの前段に、作り直しなしで——立ち上げます。お問い合わせいただければ、個別のケースを一緒に整理します。


