Funktioniert Plaid in China? Finanzkontodaten, PIPL-Grenztransfer und keine Festland-Abdeckung
Plaids eigene Abdeckung nennt die USA, Kanada, das Vereinigte Königreich und Europa — nicht Festlandchina —, sodass es keine chinesische Bank gibt, die sich darüber verbinden ließe, und die erste Frage ist nicht Geschwindigkeit. Die Kontonummern, Salden und Transaktionshistorien, die Plaid abruft, sind Finanzkonto-personenbezogene Daten, die das PIPL als sensibel behandelt; die Daten eines China-Einwohners in Plaids Offshore-Plattform zu ziehen, ist ein grenzüberschreitender Transfer, und Chinas Bankdatenzugang ist ein lizenzierter, inländischer Markt. Ein Blick zuerst auf die Compliance: die Exponierung bei Abdeckung, Grenztransfer, sensibler PI und Lizenzierung, und der rechtmäßige inländische Weg.
Funktioniert Plaid in China?
Ob Plaid ein Festlandchina-Publikum bedienen kann, ist zuerst eine Frage von Abdeckung, Datenresidenz und Finanzdaten-Lizenzierung — nicht von Geschwindigkeit. Zwei Dinge entscheiden es, und keines ist Latenz: Plaid verbindet keine Festland-China-Bankkonten, und die Kontodaten, die es hält, sind nach chinesischem Recht sensible personenbezogene Daten.
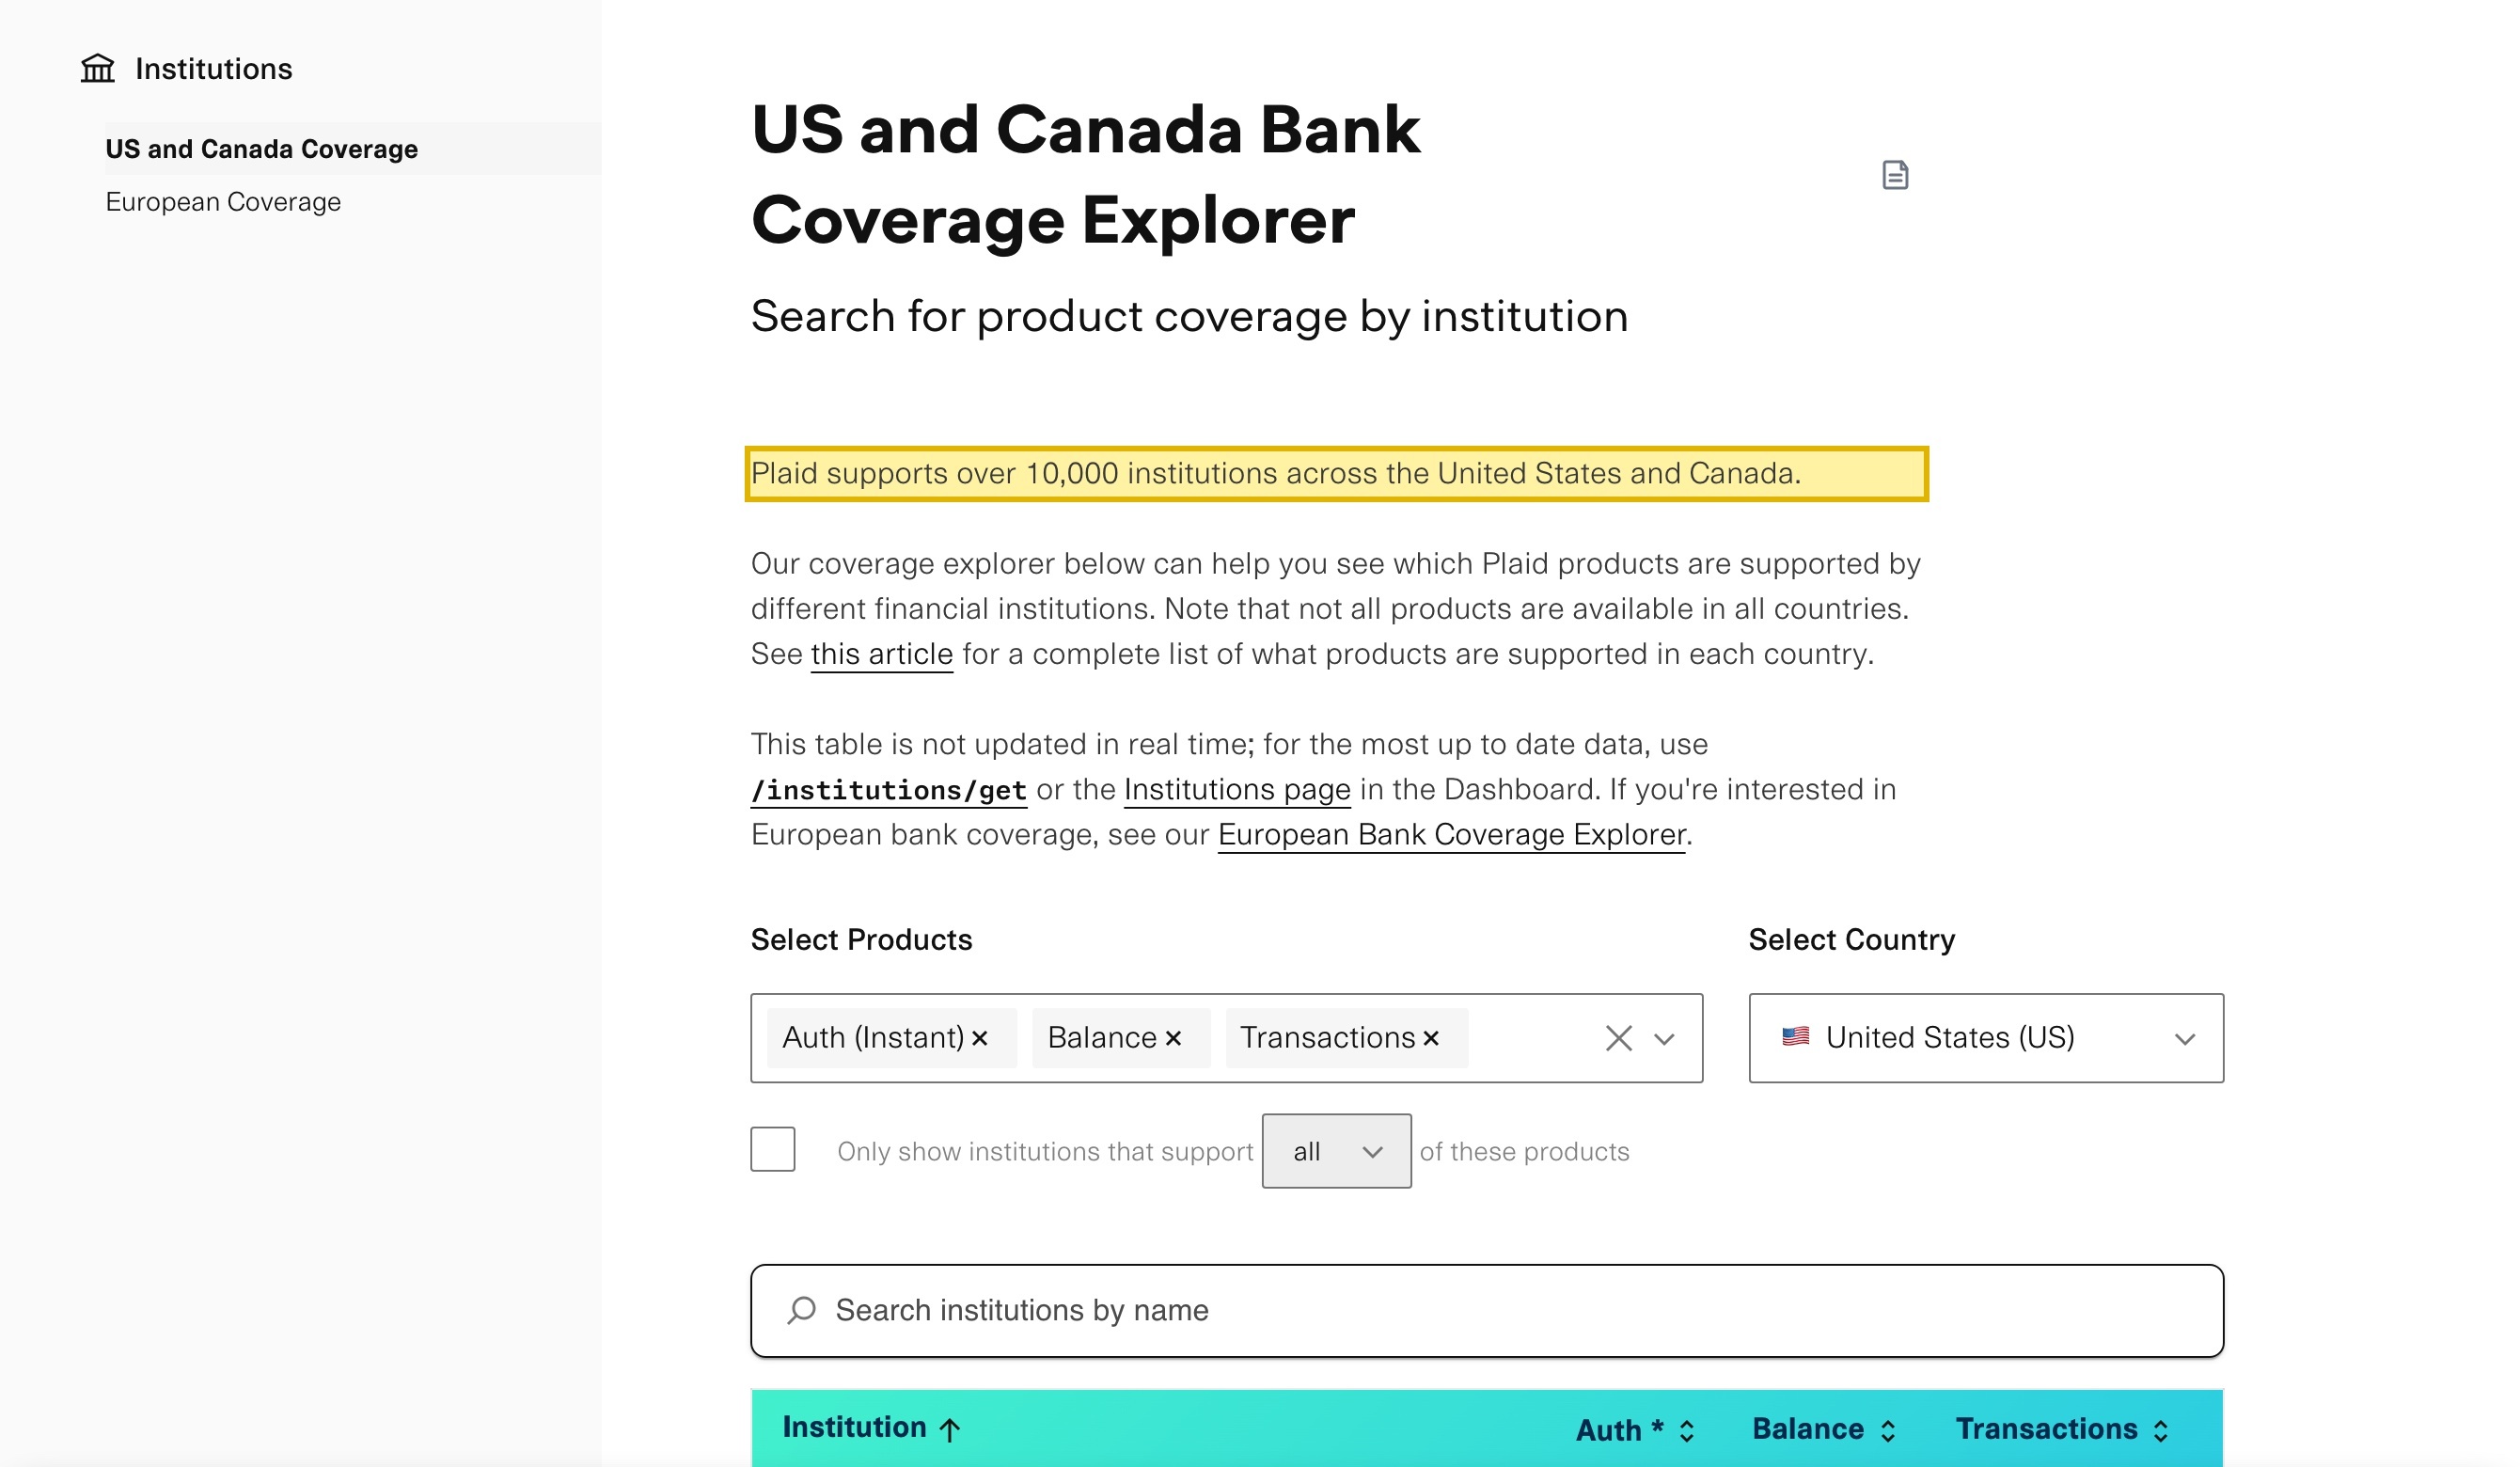
Nach Plaids eigener Dokumentation „supports over 10,000 institutions across the United States and Canada“ (unterstützt es über 10.000 Institute in den Vereinigten Staaten und Kanada), mit dem Vereinigten Königreich und Europa hinter einem separaten Explorer und ohne gelistetes Festland-China-Institut — es gibt also keine chinesische Bank, die sich über Plaid verbinden ließe. Getrennt davon sind die Konto- und Routing-Nummern, Salden und Transaktionshistorien, die es abruft, Finanzkonto-personenbezogene Daten — ausdrücklich sensibel nach PIPL Art. 28 —, sodass die Daten eines China-Einwohners in Plaids Offshore-Plattform zu ziehen, ein grenzüberschreitender Transfer (数据出境) ist, der Mitteilung, eine gesonderte Einwilligung, einen Transfermechanismus und (weil sie sensibel sind) eine weitere spezifische Einwilligung obendrauf braucht. Die Tabelle unten zeigt Plaids eigene Worte und die Regel, die jede Zeile auslöst.
Dies ist eine Risikokarte, kein Urteil — was Sie schulden, hängt von Ihren Datenmengen, Ihrer Rolle als Verarbeiter und davon ab, wer Ihre Nutzer sind, und ist am besten mit Rechtsbeistand zu klären. Unser China-Team kann den rechtmäßigen Weg mit Ihnen kartieren →
Compliance-Momentaufnahme
- ✕ Plaid betreibt keine Bankdaten-Anbindung in Festlandchina — die Abdeckung sind nur USA, Kanada, UK und Europa
- ! Kontonummern, Salden und Transaktionshistorie sind Finanzkontodaten — sensible PI nach PIPL Art. 28
- ! Die Kontodaten eines China-Einwohners in Plaids Offshore-Plattform zu ziehen, ist ein grenzüberschreitender Transfer (数据出境)
- ! Sensible Daten brauchen eine gesonderte, spezifische Einwilligung — plus eine weitere Einwilligung für den grenzüberschreitenden Transfer
- ! Chinas Bankdatenzugang ist lizenziert und inländisch; die Öffentlichkeit zu bedienen, braucht zudem eine ICP-Beian, die Plaid nicht verankern kann
- ✓ Ein rechtmäßiger Weg besteht — eine lizenzierte inländische Route für China-Kontodaten + ICP-gemeldete inländische Auslieferung, kein Neuaufbau
Was die offizielle Plaid-Dokumentation über China sagt
| Fakt | Primärquelle |
|---|---|
| Plaids eigene Abdeckung nennt die USA, Kanada, das Vereinigte Königreich und Europa — nicht Festlandchina. Plaids Dokumentation gibt an, es „supports over 10,000 institutions across the United States and Canada“ (unterstützt über 10.000 Institute in den Vereinigten Staaten und Kanada), leitet Europa über einen separaten „European Bank Coverage Explorer“ und beschreibt auf seiner globalen Seite „over 95% bank coverage and localized support across 20 countries“ (über 95 % Bankabdeckung und lokalisierten Support in 20 Ländern) über „North America, UK, and Europe“. Kein Festland-China-Institut ist irgendwo gelistet — es gibt keine chinesische Bank, die Sie über Plaid verbinden können. | Plaid Docs — Institutions (US and Canada Bank Coverage Explorer); Plaid Global coverage page, abgerufen 2026-10-09 |
| Die Daten, die Plaid handhabt, sind Finanzkonto-personenbezogene Daten — sensibel nach PIPL. Plaid verbindet Apps mit den Bankkonten der Nutzer, um Konto- und Routing-Nummern, Salden und Transaktionshistorie abzurufen; in seinen eigenen Worten kann es „track spending data across credit cards, checking, savings, and student loan accounts“ (Ausgabendaten über Kreditkarten, Giro-, Spar- und Studienkreditkonten verfolgen). Nach PIPL Art. 28 sind „financial accounts“ (Finanzkonten) ausdrücklich sensible personenbezogene Daten, die einen strengeren Standard tragen: eine gesonderte, spezifische Einwilligung und eine nachgewiesene Erforderlichkeit, bevor die Daten überhaupt verarbeitet werden dürfen. | Plaid product documentation, abgerufen 2026-10-09; PIPL Art. 28 |
| Die Kontodaten eines China-Einwohners in Plaids Offshore-Plattform zu ziehen, ist ein grenzüberschreitender Transfer. Plaid verarbeitet auf Infrastruktur außerhalb des Festlands, sodass das Laden der Bankkontodaten einer Person in China die sensiblen personenbezogenen Daten aus dem Land bewegt — ein grenzüberschreitender Transfer nach PIPL (数据出境). Der Verarbeiter (Sie, Plaids Kunde — nicht Plaid) schuldet Mitteilung, eine gesonderte Einwilligung und einen Transfermechanismus (Art. 38–40); weil die Daten sensibel sind, eine weitere spezifische Einwilligung obendrauf, und oberhalb von Schwellen eine Sicherheitsbewertung des Datenexports, bevor irgendetwas ausreist. | PIPL Art. 38–40; Chinas Maßnahmen zur Sicherheitsbewertung des Datenexports, abgerufen 2026-10-09 |
| Chinas Bankdatenzugang ist ein lizenzierter, inländischer Markt — und die Öffentlichkeit zu bedienen, löst eine ICP-Beian aus. Der Zugang zu personenbezogenen Finanzinformationen in China ist kein offener Open-Banking-Freimarkt; er läuft über lizenzierte inländische Finanzkanäle unter der Aufsicht des Finanzsektors, wobei personenbezogene Finanzinformationen im Inland bleiben sollen. Für einen Betreiber kritischer Informationsinfrastruktur oder Verarbeiter großer Mengen müssen in China erhobene personenbezogene Daten im Festland gespeichert werden (Cybersicherheitsgesetz Art. 39 (vormals Art. 37); PIPL Art. 40). Und jede auf China ausgerichtete Onboarding- oder Zahlungsseite, die von innerhalb des Festlands ausgeliefert wird, braucht eine ICP-Beian (Erlass Nr. 292 des Staatsrats; MIIT-Erlass Nr. 33), gebunden an eine Festland-Hosting-Ressource, die Plaid nicht bietet. | PIPL Art. 40; Cybersicherheitsgesetz Art. 39 (vormals Art. 37); Erlass Nr. 292 des Staatsrats; MIIT-Erlass Nr. 33, abgerufen 2026-10-09 |
Quellen vom 21YunBox Compliance-Team am 9. Oktober 2026 geprüft.
Für ein Fintech oder jede App, die sich mit den Bankkonten ihrer Nutzer verbindet, ist der erste Instinkt bei Plaid, zu fragen, ob seine API von innerhalb Festlandchinas erreicht werden kann. Das ist die falsche erste Frage. Zwei Dinge entscheiden die China-Frage, bevor die Latenz je ins Spiel kommt, und Plaid beantwortet das erste in seiner eigenen Dokumentation: Plaid betreibt keine Bankdaten-Anbindung in Festlandchina — seine Abdeckung sind die Vereinigten Staaten, Kanada, das Vereinigte Königreich und Europa — und die Kontodaten, die Plaid abruft, sind Finanzkonto-personenbezogene Daten, die Chinas Recht als sensibel behandelt. „Funktioniert Plaid in China?“ spaltet sich also in zwei Compliance-Fragen — gibt es überhaupt etwas zu verbinden, und dürfen diese Daten rechtmäßig das Land verlassen —, und keine betrifft die Geschwindigkeit.
Plaid betreibt kein Bankdaten-Netzwerk innerhalb des Festlands. Seine eigene Institutions-Dokumentation listet Abdeckung über die Vereinigten Staaten und Kanada, leitet das Vereinigte Königreich und Europa über einen separaten Coverage Explorer und nennt nirgends ein Festland-China-Institut. Es gibt, schlicht gesagt, keine chinesische Bank, die Sie über Plaid anbinden können — was die China-Entscheidung zu einer Frage von Residenz, Einwilligung und Lizenzierung macht, nicht davon, wie schnell ein Endpunkt antwortet.
Plaid in China auf einen Blick
| Worüber es entscheidet | In Plaids eigenen Worten — und nach chinesischem Recht |
|---|---|
| Was es ist | Plaid ist ein Finanzdaten-Netzwerk — eine Open-Banking-Anbindungsschicht, die Apps mit den Bankkonten der Nutzer verbindet, um Konto- und Routing-Nummern, Salden, Transaktionshistorie und die Identität des Kontoinhabers abzurufen (seine Produkte Auth, Balance, Transactions, Identity und Assets), neben einem Identity-Verification-(KYC-)Produkt. Jedes ist ein Datensatz über die Finanzen einer identifizierbaren Person. |
| Operiert es in Festlandchina? | Nein. Plaids eigene Abdeckung gibt an, es „supports over 10,000 institutions across the United States and Canada“ (unterstützt über 10.000 Institute in den Vereinigten Staaten und Kanada), mit dem Vereinigten Königreich und Europa hinter einem separaten „European Bank Coverage Explorer“, und seine globale Seite rahmt die Abdeckung als „North America, UK, and Europe“. Kein Festland-China-Institut ist gelistet — es gibt keine chinesische Bank, die sich über Plaid anbinden ließe. |
| Ist es vom Festland erreichbar? | Erreichbarkeit ist neben der Sache. Selbst wo ein API-Aufruf aus China abschließt, gibt es kein Festland-Institut zum Verbinden, und die Daten würden weiterhin das Land verlassen. Wir nennen keine China-Latenzzahl; Geschwindigkeit ist nicht die Achse für diese Entscheidung. |
| Welche Art von Daten sind es? | Finanzkonto-personenbezogene Daten — Konto- und Routing-Nummern, Salden, Transaktionshistorie, Identität des Kontoinhabers. Nach PIPL Art. 28 sind „Finanzkonten“ ausdrücklich sensible personenbezogene Daten, die einen strengeren Standard tragen: eine gesonderte, spezifische Einwilligung und eine nachgewiesene Erforderlichkeit, bevor die Verarbeitung beginnt. |
| China-Kontodaten hineinerfassen | Die Bankkontodaten eines China-Einwohners in Plaids Offshore-Plattform zu laden, ist ein grenzüberschreitender Transfer (数据出境) nach PIPL Art. 38–40 — Mitteilung, eine gesonderte Einwilligung und ein Transfermechanismus — und, weil die Daten sensibel sind, eine weitere spezifische Einwilligung obendrauf. Eine Sicherheitsbewertung des Datenexports kann oberhalb von Schwellen gelten; ein Betreiber kritischer Informationsinfrastruktur oder Verarbeiter großer Mengen schuldet inländische Speicherung (Cybersicherheitsgesetz Art. 39 (vormals Art. 37)). |
| Die Öffentlichkeit bedienen | Eine auf China ausgerichtete Onboarding-, Bank-Anbindungs- oder Zahlungsseite, die Festland-Besuchern tatsächlich von innerhalb Chinas ausgeliefert wird, braucht eine ICP-Beian, die an eine Festland-Hosting-Ressource gebunden ist. Plaid bietet keine, es gibt also nichts Eigenes, wogegen sich melden ließe. |
| Der rechtmäßige Weg | Leiten Sie die Bankdaten-Anbindung eines China-Einwohners über einen lizenzierten inländischen Finanzkanal mit eingewilligter, inländischer Verarbeitung und Speicherung, und liefern Sie die auf China ausgerichtete App-Oberfläche im Inland auf ICP-gemeldeter Infrastruktur aus. 21YunBox kartiert, lokalisiert und liefert aus; es verwendet oder empfiehlt niemals eine Umgehung welcher Art auch immer. |
Erreichbarkeit ist nicht die Achse — Abdeckung und Residenz sind es
Plaids Position hier wird von seiner Abdeckung und seiner Architektur gesetzt, nicht von einem Ladezeit-Test. Auf dem Draht mögen Plaids Endpunkte durchaus aus Shanghai antworten — doch das klärt nichts, denn es gibt kein Festland-Institut zum Verbinden und, getrennt davon, würden alle in China erhobenen Finanzdaten weiterhin das Land verlassen. Plaids Dokumentation gibt klar an, dass es „supports over 10,000 institutions across the United States and Canada“ (über 10.000 Institute in den Vereinigten Staaten und Kanada unterstützt), europäische Abdeckung über einen separaten „European Bank Coverage Explorer“ leitet und auf seiner globalen Seite „over 95% bank coverage and localized support across 20 countries“ (über 95 % Bankabdeckung und lokalisierten Support in 20 Ländern) über „North America, UK, and Europe“ beschreibt. Keines davon ist das Festland.
Deshalb nennt diese Seite keine eigene China-Latenz- oder Erreichbarkeitszahl für Plaid: Geschwindigkeit ist nicht die Achse für eine Entscheidung, die sich um Abdeckung, Residenz und Lizenzierung dreht. Eine operative Versuchung ist nur zu nennen, um sie zu verwerfen — eine Verbindung zu einem Offshore-Finanz-Endpunkt durch einen Netz-Workaround zu erzwingen. 21YunBox verwendet oder empfiehlt niemals eine Umgehung welcher Art auch immer; sie ist sowohl ein Compliance-Risiko als auch neben der Sache. Die produktive Frage ist, wie man die China-Finanzdaten überhaupt auf einer rechtmäßigen Grundlage hält.
Finanzkontodaten sind sensible personenbezogene Daten — und sie würden das Land verlassen
Hier ist das Tor, das die meisten Teams übersehen. Plaids ganze Funktion ist es, die Finanzen einer identifizierbaren Person zu lesen — Konto- und Routing-Nummern, Salden, eine fortlaufende Transaktionshistorie und die Identität des Kontoinhabers dahinter; in Plaids eigenen Worten kann es „track spending data across credit cards, checking, savings, and student loan accounts“ (Ausgabendaten über Kreditkarten, Giro-, Spar- und Studienkreditkonten verfolgen). Nach Chinas Gesetz zum Schutz personenbezogener Daten sind das keine gewöhnlichen personenbezogenen Daten. Art. 28 nennt „financial accounts“ (Finanzkonten) ausdrücklich unter den sensiblen personenbezogenen Daten — der Kategorie, deren Leck oder Missbrauch die Würde oder das Eigentum einer Person leicht schädigen könnte — und sensible personenbezogene Daten tragen einen strengeren Standard, bevor überhaupt etwas verarbeitet wird: eine gesonderte, spezifische Einwilligung und eine nachgewiesene Erforderlichkeit, keine allgemeine Zustimmung, die in einem Anmelde-Flow vergraben ist.
Laden Sie die Bankkontodaten eines China-Einwohners in Plaids Offshore-Plattform, stapelt sich eine zweite Pflicht auf die erste: Die Verarbeitung wird zu einem grenzüberschreitenden Transfer personenbezogener Daten (数据出境). Das PIPL legt diese Pflicht dem Verarbeiter auf — Ihnen, der App, die die Integration betreibt, nicht Plaid, dem Auftragsverarbeiter: Art. 38–40 verlangen Mitteilung, eine gesonderte Einwilligung für den Transfer, die sich von der Einwilligung zur Verarbeitung unterscheidet, und einen Transfermechanismus — eine CAC-Sicherheitsbewertung, den CAC-Standardvertrag oder eine Zertifizierung. Oberhalb bestimmter Schwellen oder wo die Daten als „wichtige Daten“ gelten, kann der Transfer auch Chinas Sicherheitsbewertung des Datenexports (数据出境安全评估) verlangen, bevor irgendetwas ausreist. Und wenn Ihre Organisation ein Betreiber kritischer Informationsinfrastruktur ist, verlangt Art. 39 des Cybersicherheitsgesetzes (vormals Art. 37 — die Datenlokalisierungsvorschrift wurde durch die Novelle 2025, in Kraft seit 1. Januar 2026, umnummeriert, inhaltlich unverändert), dass in China erzeugte personenbezogene Daten in China gespeichert werden, was eine Offshore-Finanzdaten-Plattform nicht erfüllen kann. Weil die Daten hier sowohl sensibel als auch finanziell sind, gilt jede dieser Pflichten in ihrer strengsten Form. Welche davon Ihre konkrete Integration treffen, ist ein Risiko, das mit Rechtsbeistand anhand dessen zu bestätigen ist, was Sie tatsächlich erheben.
Chinas Bankdatenzugang ist ein lizenzierter, inländischer Markt — „Plaid auf eine chinesische Bank richten“ ist also nicht der Fix
Lassen Sie die Abdeckungslücke einen Moment beiseite, und der naheliegende Zug — eine chinesische Bank wie jedes andere Institut zu behandeln und sie zu verbinden — läuft geradewegs in die Art, wie China Bankdaten reguliert. Der Zugang zu personenbezogenen Finanzinformationen in China ist kein offener Open-Banking-Freimarkt, in den sich jeder Aggregator einklinken darf; er läuft über lizenzierte inländische Finanzinstitute und Zahlungskanäle unter der Aufsicht des Finanzsektors, wobei personenbezogene Finanzinformationen im Inland verarbeitet und gespeichert werden sollen. Das ist ein struktureller Unterschied zu den US- und UK-Märkten, für die Plaid gebaut ist, kein Tuning-Problem — und es ist eine rechtliche Frage, bevor es eine technische ist.
Die Lizenzfrage hat einen Auslieferungs-Zwilling. Ein öffentlich zugänglicher Onboarding-Flow, eine Bank-Anbindungsseite oder eine Zahlungsseite, die Festland-Besuchern tatsächlich von innerhalb Chinas ausgeliefert wird, hängt von einer ICP-Beian (ICP 备案) nach Erlass Nr. 292 des Staatsrats und MIIT-Erlass Nr. 33 ab, und diese Meldung muss an eine Hosting-Ressource gebunden sein, die physisch im Festland liegt. Plaid bietet keine, es gibt also nichts von Plaid, wogegen sich melden ließe — dieselbe inländische Lücke, die die Residenzpflicht offenlegt, von der Lizenzseite gesehen. Die China-Kontoanbindung rechtmäßig zu halten, bedeutet daher zweierlei zugleich: eine lizenzierte inländische Route für die Finanzdaten und ICP-gemeldete inländische Auslieferung für die App-Oberfläche, die Ihre Nutzer tatsächlich erreichen.
Dies ist eine Risikokarte, kein Urteil: Ob Sie eine gesonderte Einwilligung, einen Transfermechanismus, eine Datenexport-Bewertung, inländische Speicherung, einen lizenzierten inländischen Kanal, eine ICP-Beian oder eine Kombination schulden, hängt von Ihrer Gesellschaft, den Finanzdaten, die Sie halten, Ihrer Rolle als Verarbeiter und davon ab, wer Ihre Nutzer sind — am besten mit Rechtsbeistand zu klären, bevor Sie sich darauf verlassen.
Der rechtmäßige Weg — kartieren, lokalisieren, ausliefern
Es gibt einen rechtmäßigen Weg, Kontoanbindung und Identität für eine auf China ausgerichtete Präsenz zu betreiben, und er hat eine Gestalt. Zuerst kartieren: Unser China-Team arbeitet Ihre PIPL-Exponierung an beiden Fronten durch — die Verarbeitung sensibler Daten und den grenzüberschreitenden Transfer —, identifiziert, welche in China erhobenen Finanz- und Identitätsdatensätze im Land bleiben müssen, was rechtmäßig ausreisen darf, wo eine Sicherheitsbewertung des Datenexports oder eine Art-39-Speicherpflicht greift und was Ihr Einwilligungs- und Mitteilungs-Flow abdecken muss, bevor ein einziges Konto angebunden wird. Die rechtlichen Schlüsse werden mit Rechtsbeistand geklärt; wir bauen das technische Bild, das sie speist.
Dann lokalisieren: Weil Plaid selbst keine Festland-Abdeckung und keine inländische Grundlage hat, kann China-Kontoanbindung nicht einfach Plaid sein, das auf eine andere Region gerichtet ist — eine solche Region gibt es nicht. Wir helfen, die Bankdaten-Anbindung eines China-Einwohners über einen lizenzierten inländischen Finanzkanal mit eingewilligter, inländischer Verarbeitung und Speicherung zu leiten, sodass die Kontodaten aufhören, das Land standardmäßig zu verlassen, während Sie Plaid für die US-, kanadischen und europäischen Märkte behalten, in denen es Ihnen bereits dient.
Dann ausliefern: Die auf China ausgerichtete Onboarding-, Bank-Anbindungs- oder Zahlungsoberfläche, die Ihre Nutzer tatsächlich erreichen, ist selbst ein öffentlicher Dienst im Festland, trägt also eine ICP-Beian-Pflicht (备案) und braucht rechtskonforme, inländische Auslieferung. 21YunBox liefert sie im Inland aus — der 21YunBox Optimizer — gesetzt vor das, was Sie bereits betreiben, ohne Neuaufbau und ohne Re-Platforming. Das Ergebnis ist Kontoanbindung und Identität, die für Ihre Nutzer in China rechtmäßig und rechtskonform läuft. Was wir niemals tun — und was niemand rechtmäßig kann — ist, Ihnen einen Weg um Chinas Finanzdaten- oder Datenexportregeln oder um irgendeine Netzbeschränkung herum zu geben: Wir lokalisieren, was bleiben muss, und liefern im Inland aus, und wir bewegen personenbezogene Daten niemals heimlich aus China.
Compliance-Einschätzung anfordern →
Weiterführend:
- Grenzüberschreitende Datentransfers nach PIPL
- Chinas Sicherheitsbewertung des Datenexports
- Chinas Cybersicherheitsgesetz (Datenlokalisierung, Art. 39)
- So erhalten Sie eine ICP-Beian für China
Häufige Fragen
Kann Plaid ein chinesisches Bankkonto verbinden?
Nein. Plaids eigene Abdeckung listet die Vereinigten Staaten und Kanada (über 10.000 Institute), mit dem Vereinigten Königreich und Europa hinter einem separaten Explorer — keine Festland-China-Institute. Es gibt keine chinesische Bank, die Sie über Plaid anbinden können, Plaid ist also keine Route, um Festland-Bankkontodaten zu aggregieren. Eine eigene Frage sind die Daten selbst: Kontonummern, Salden und Transaktionshistorie sind sensible personenbezogene Daten nach PIPL, sodass selbst das Erheben der Finanzdaten eines China-Einwohners in eine Offshore-Plattform ein mit Rechtsbeistand durchzuarbeitender grenzüberschreitender Transfer ist.
Ist „funktioniert Plaid in China“ eine Geschwindigkeitsfrage?
Nein — es sind Abdeckung, Residenz und Lizenzierung. Selbst wenn Plaids API vom Festland aus erreichbar ist, gibt es keine chinesischen Institute zum Verbinden, und alle in Plaid geladenen Finanzdaten eines China-Einwohners sind ein grenzüberschreitender Transfer sensibler personenbezogener Daten nach PIPL. China behandelt den Bankdatenzugang zudem als lizenzierten, inländischen Markt statt als offenen Open-Banking-Freimarkt. Deshalb nennt diese Seite keine China-Latenzzahl: Geschwindigkeit ist nicht die Achse für eine Entscheidung, die sich um Chinas Finanzdaten- und Personendatenrecht dreht.
Kann 21YunBox uns helfen, Kontoanbindung oder KYC für China rechtskonform zu betreiben?
Ja. Unser China-Team kartiert Ihre Exponierung bei PIPL-Grenztransfer und sensibler PI für die Konto- und Identitätsdaten, die Sie erheben, hilft, die Bankdaten-Anbindung eines China-Einwohners über einen lizenzierten inländischen Kanal mit inländischer Verarbeitung zu leiten, und stellt die ICP-gemeldete, inländische Auslieferung der auf China ausgerichteten Onboarding- oder Zahlungsoberfläche bereit — vor dem Stack, den Sie bereits betreiben, ohne Neuaufbau. Kontakt aufnehmen, um Ihren konkreten Fall durchzugehen.


