Plaid는 중국에서 작동하나요? 금융 계좌 데이터, PIPL 국경 간, 본토 커버리지 부재
Plaid 자신의 커버리지는 미국·캐나다·영국·유럽을 거명하지 중국 본토가 아닙니다 — 그래서 Plaid로 연결할 중국 은행이 없고, 첫 질문은 속도가 아닙니다. Plaid가 가져오는 계좌 번호·잔액·거래 내역은 금융 계좌 개인정보로 PIPL이 민감으로 다루며; 중국 거주자의 데이터를 Plaid의 해외 플랫폼으로 끌어오는 것은 국경 간 이전이고, 중국의 은행 데이터 접근은 허가받은 국내 시장입니다. 커버리지·국경 간·민감 개인정보·라이선스 노출과 합법적 국내 경로를 컴플라이언스 관점에서 살펴봅니다.
Plaid는 중국에서 작동하나요?
Plaid가 중국 본토 청중에 서비스할 수 있는지는 먼저 커버리지·데이터 레지던시·금융 데이터 라이선스 질문이지 속도가 아닙니다. 두 가지가 이를 정하며 어느 것도 지연 시간이 아닙니다: Plaid는 중국 본토 은행 계좌를 연결하지 않고, 그것이 보유하는 계좌 데이터는 중국 법상 민감 개인정보입니다.
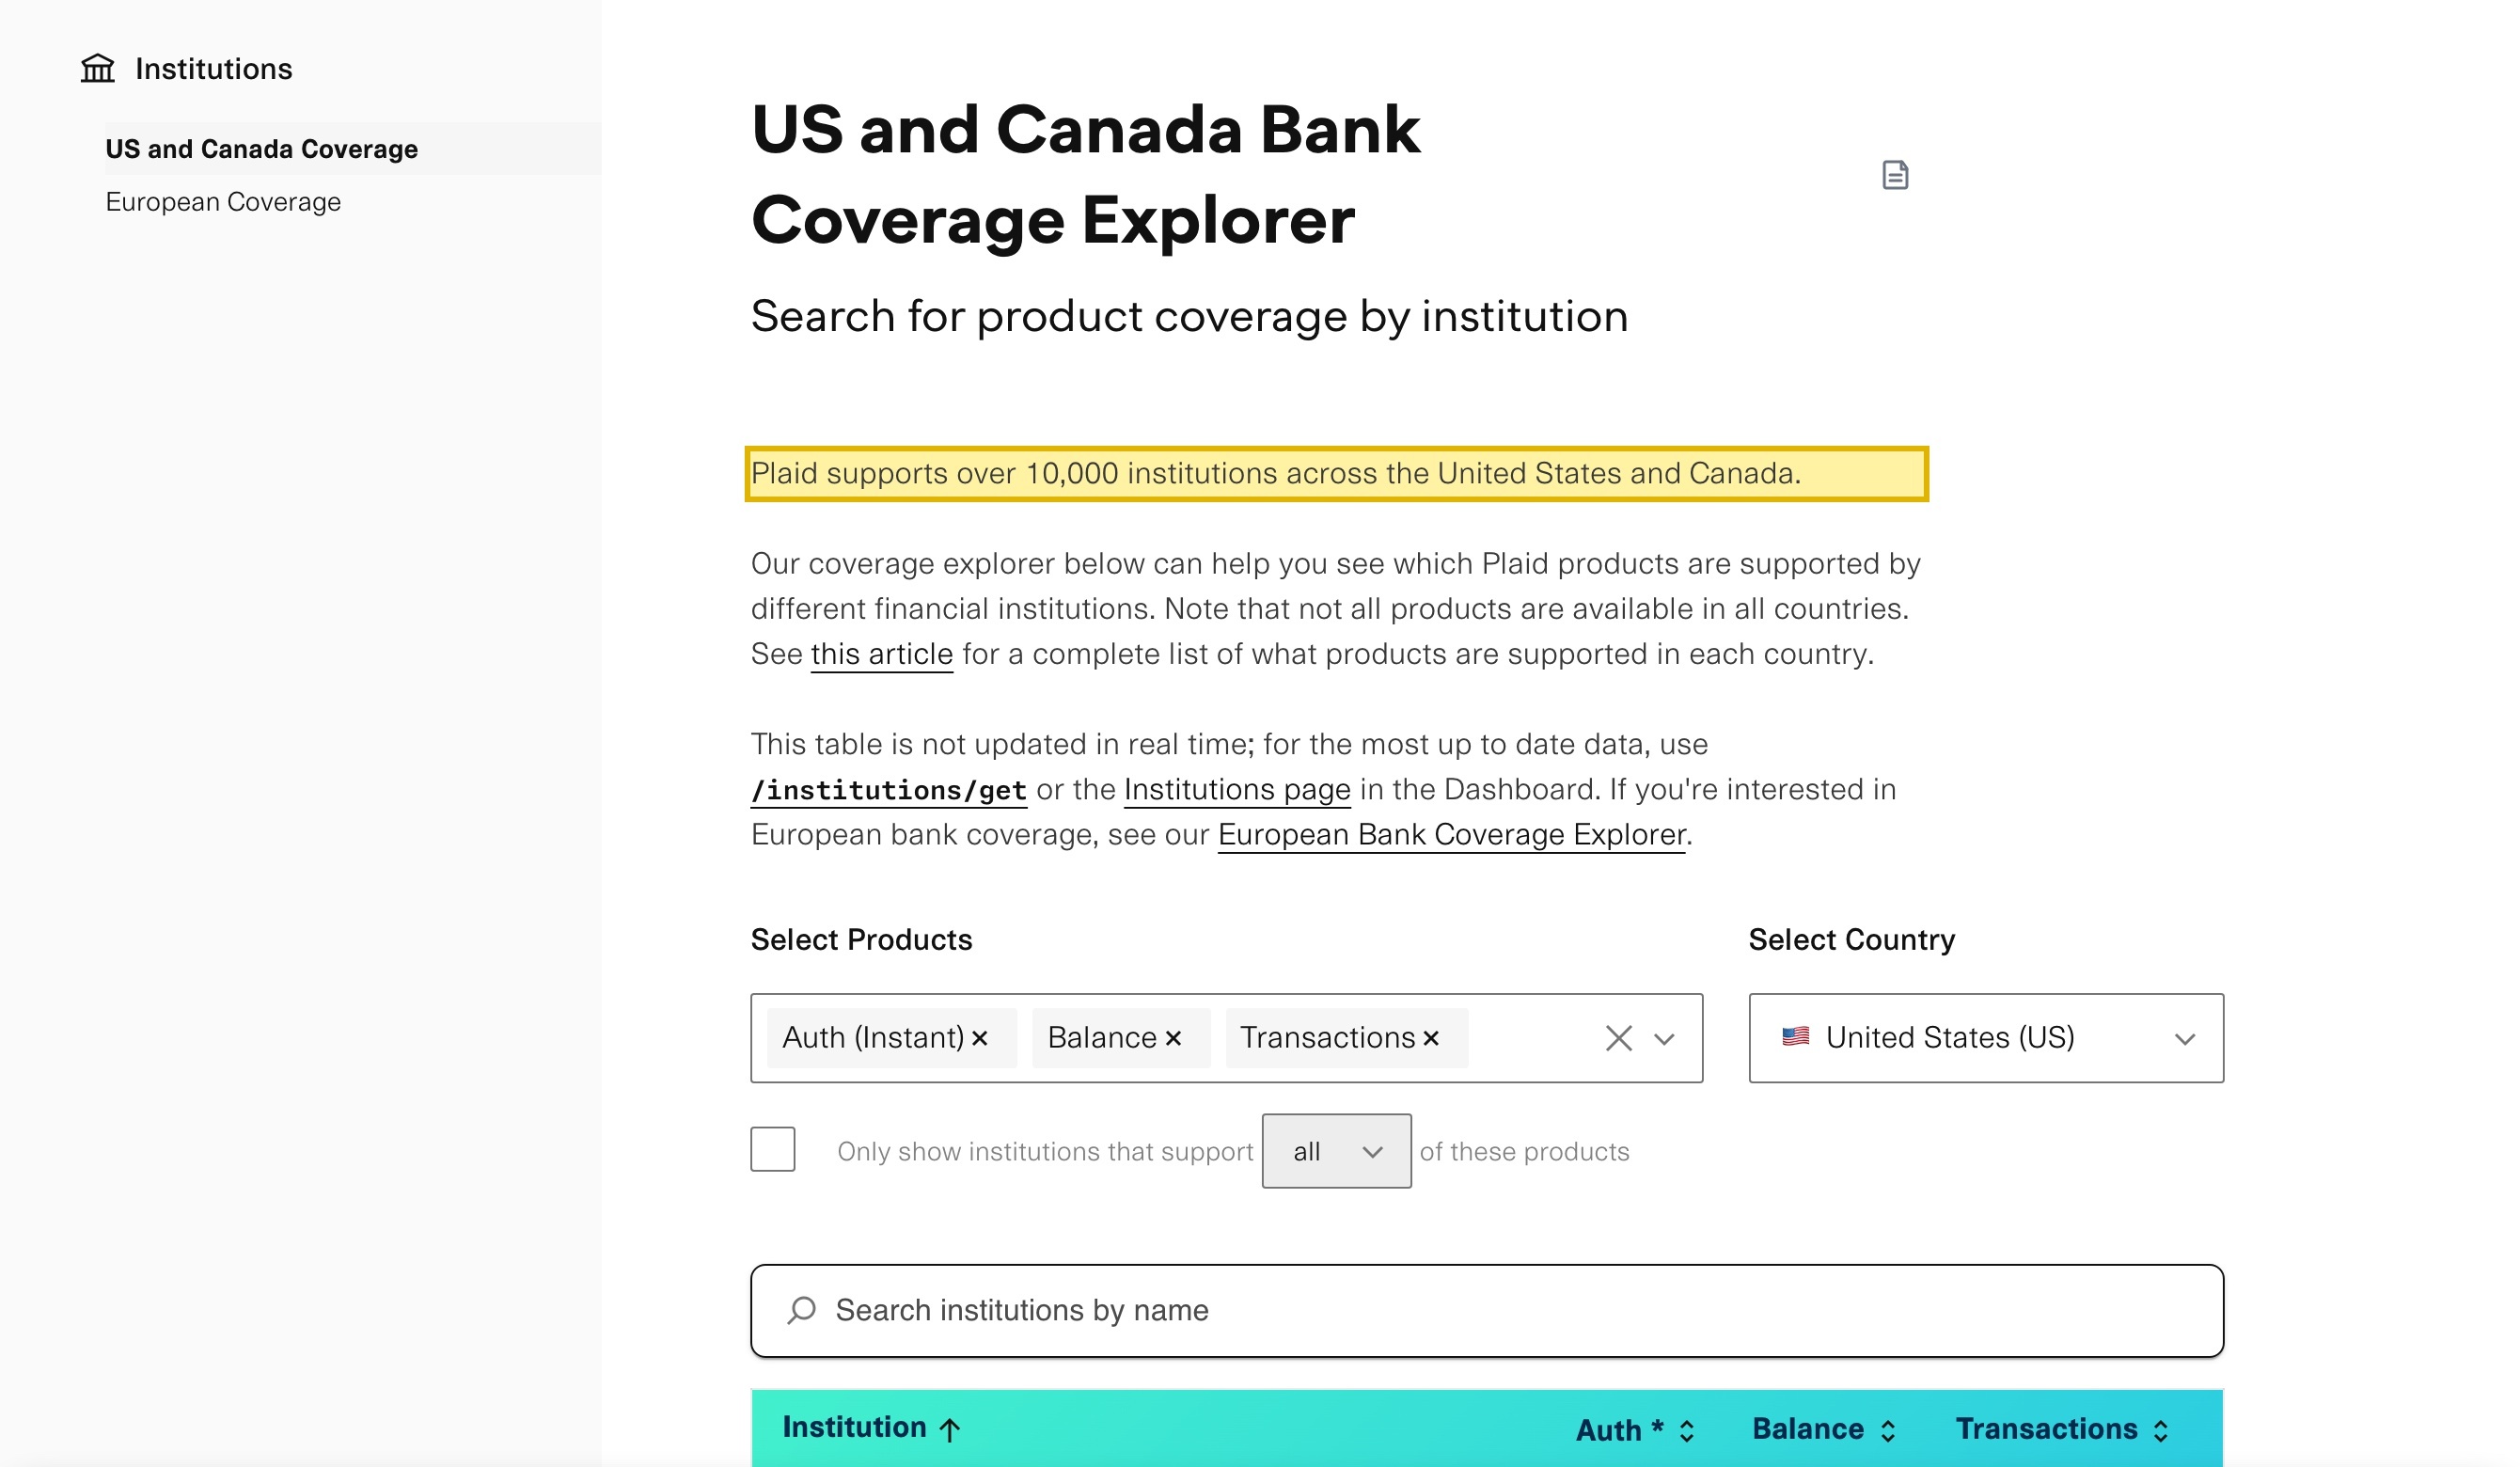
Plaid 자신의 문서상 그것은 "supports over 10,000 institutions across the United States and Canada"(미국·캐나다 1만 개 이상 기관을 지원)하며, 영국·유럽은 별개의 탐색기 뒤에, 중국 본토 기관은 나열되지 않습니다 — 그래서 Plaid를 통해 연결할 중국 은행이 없습니다. 별개로, 그것이 가져오는 계좌·라우팅 번호, 잔액, 거래 내역은 금융 계좌 개인정보 — PIPL 제28조상 명시적으로 민감 — 이므로, 중국 거주자의 데이터를 Plaid의 해외 플랫폼으로 끌어오는 것은 고지·별도 동의·이전 메커니즘, 그리고 (민감하므로) 그 위에 또 하나의 특정 동의를 요하는 국경 간 이전(数据出境)입니다. 아래 표는 Plaid 자신의 표현과 각 줄이 촉발하는 규칙입니다.
이것은 판정이 아니라 리스크 지도입니다 — 무엇을 져야 하는지는 데이터 규모, 처리자로서 역할, 사용자가 누구인지에 따라 달라지며 법률 자문과 정리할 가치가 있습니다. 저희 중국 팀이 합법적 경로를 함께 정리합니다 →
컴플라이언스 스냅샷
- ✕ Plaid는 중국 본토에 은행 데이터 연결을 운영하지 않음 — 커버리지는 미국·캐나다·영국·유럽뿐
- ! 계좌 번호·잔액·거래 내역은 금융 계좌 데이터 — PIPL 제28조상 민감 개인정보
- ! 중국 거주자의 계좌 데이터를 Plaid의 해외 플랫폼으로 끌어오는 것은 국경 간 이전(数据出境)
- ! 민감 데이터는 별도의 특정 동의가 필요 — 국경 간 이전을 위한 또 하나의 동의도
- ! 중국 은행 데이터 접근은 허가받은 국내 시장; 대중에게 서비스하는 것도 Plaid가 앵커할 수 없는 ICP 비안이 필요
- ✓ 합법적 경로 존재 — 중국 계좌 데이터의 허가받은 국내 경로 + ICP 비안·국내 전송, 재구축 없음
Plaid 공식 문서가 중국에 대해 말하는 것
| 사실 | 1차 출처 |
|---|---|
| Plaid 자신의 커버리지는 미국·캐나다·영국·유럽을 거명 — 중국 본토가 아닙니다. Plaid 문서는 그것이 "supports over 10,000 institutions across the United States and Canada"(미국·캐나다 1만 개 이상 기관을 지원)하고, 유럽을 별개의 "European Bank Coverage Explorer"로 라우팅하며, 글로벌 페이지에서 "over 95% bank coverage and localized support across 20 countries"(20개국에 걸쳐 95% 이상 은행 커버리지와 현지화 지원)를 "North America, UK, and Europe"에 걸쳐 설명한다고 합니다. 어디에도 중국 본토 기관은 나열되지 않습니다 — Plaid로 연결할 수 있는 중국 은행이 없습니다. | Plaid Docs — Institutions (US and Canada Bank Coverage Explorer); Plaid Global 커버리지 페이지, 2026-10-09 열람 |
| Plaid가 다루는 데이터는 금융 계좌 개인정보 — PIPL상 민감입니다. Plaid는 앱을 사용자의 은행 계좌에 연결해 계좌·라우팅 번호, 잔액, 거래 내역을 가져오며; 자사 표현으로 "track spending data across credit cards, checking, savings, and student loan accounts"(신용카드·당좌·저축·학자금 대출 계좌 전반의 지출 데이터를 추적)할 수 있습니다. PIPL 제28조상 "금융 계좌"는 명시적으로 민감 개인정보이며, 더 엄격한 기준을 집니다: 데이터가 처리되기 전에 별도의 특정 동의와 입증된 필요성. | Plaid 제품 문서, 2026-10-09 열람; PIPL 제28조 |
| 중국 거주자의 계좌 데이터를 Plaid의 해외 플랫폼으로 끌어오는 것은 국경 간 이전입니다. Plaid는 본토 밖 인프라에서 처리하므로, 중국의 사람의 은행 계좌 데이터를 그 안으로 적재하는 것은 민감 개인정보를 나라 밖으로 옮깁니다 — PIPL상 국경 간 이전(数据出境). 처리자(Plaid가 아니라 Plaid 고객인 귀사)는 고지, 별도 동의, 하나의 이전 메커니즘(제38~40조)을 지며; 데이터가 민감하므로 그 위에 또 하나의 특정 동의, 그리고 임계 이상이면 무엇이든 떠나기 전에 데이터 국외 이전 안전성 평가를 집니다. | PIPL 제38~40조; 중국 데이터 국외 이전 안전성 평가 방법, 2026-10-09 열람 |
| 중국의 은행 데이터 접근은 허가받은 국내 시장이며 — 대중에게 서비스하는 것은 ICP 비안을 촉발합니다. 중국의 개인 금융 정보 접근은 오픈뱅킹 자유 시장이 아니라; 금융 감독 아래 허가받은 국내 금융 채널을 거치며, 개인 금융 정보는 국내에 머물 것이 기대됩니다. 핵심정보인프라 운영자나 대량 취급자의 경우, 중국에서 수집된 개인정보는 본토에 저장되어야 합니다(사이버보안법 제39조(구 제37조); PIPL 제40조). 그리고 본토 안에서 서비스되는 중국을 향한 모든 온보딩·결제 페이지는 Plaid가 제공하지 않는 본토 호스팅 자원에 묶인 ICP 비안(국무원령 제292호; 공업정보화부령 제33호)이 필요합니다. | PIPL 제40조; 사이버보안법 제39조(구 제37조); 국무원령 제292호; 공업정보화부령 제33호, 2026-10-09 열람 |
21YunBox 컴플라이언스 팀이(가) 2026년 10월 9일에 출처를 확인했습니다.
핀테크, 또는 사용자의 은행 계좌에 연결하는 어떤 앱이든, Plaid에 대한 첫 본능은 그 API가 중국 본토 안에서 도달되는지를 묻는 것입니다. 그것은 잘못된 첫 질문입니다. 두 가지가 지연 시간이 들어오기 전에 중국 결정을 정하며, Plaid는 첫째를 자체 문서에서 답합니다: Plaid는 중국 본토에 은행 데이터 연결을 운영하지 않습니다 — 커버리지는 미국·캐나다·영국·유럽입니다 — 그리고 Plaid가 가져오는 계좌 데이터는 중국 법이 민감으로 다루는 금융 계좌 개인정보입니다. 그래서 “Plaid는 중국에서 작동하나?”는 두 컴플라이언스 질문으로 갈립니다 — 연결할 것이 있는가, 그리고 그 데이터가 합법적으로 나라를 떠날 수 있는가 — 어느 것도 속도에 관한 것이 아닙니다.
Plaid는 본토 안에 은행 데이터 네트워크를 운영하지 않습니다. 자체 institutions 문서는 미국·캐나다 커버리지를 나열하고, 영국·유럽을 별개의 커버리지 탐색기로 라우팅하며, 어디에도 중국 본토 기관을 거명하지 않습니다. 평이하게 말해 Plaid로 연결할 수 있는 중국 은행이 없습니다 — 그것이 중국 결정을 엔드포인트가 얼마나 빨리 응답하느냐가 아니라 레지던시·동의·라이선스 질문으로 만듭니다.
한눈에 보는 중국에서의 Plaid
| 무엇이 결정하나 | Plaid 자신의 표현 — 그리고 중국의 법 |
|---|---|
| 무엇인가 | Plaid는 금융 데이터 네트워크입니다 — 앱을 사용자의 은행 계좌에 연결해 계좌·라우팅 번호, 잔액, 거래 내역, 계좌 보유자 신원(Auth·Balance·Transactions·Identity·Assets 제품)을 가져오는 오픈뱅킹 연결 계층이며, 더불어 신원 확인(KYC) 제품을 둡니다. 각각이 식별 가능한 사람의 재정에 관한 기록입니다. |
| 중국 본토에서 운영되나? | 아니요. Plaid 자신의 커버리지는 “미국·캐나다 1만 개 이상 기관을 지원”한다고 하며, 영국·유럽은 별개의 “European Bank Coverage Explorer” 뒤에, 글로벌 페이지는 커버리지를 “북미, 영국, 유럽”으로 틀 짓습니다. 중국 본토 기관은 나열되지 않습니다 — Plaid로 연결할 중국 은행이 없습니다. |
| 본토에서 접속되나? | 접속 가능 여부는 핵심을 비껴갑니다. API 호출이 중국에서 완료되더라도 연결할 본토 기관이 없고, 데이터는 여전히 나라를 떠날 것입니다. 저희는 중국 지연 시간 수치를 싣지 않습니다; 속도는 이 결정의 축이 아닙니다. |
| 어떤 종류의 데이터인가? | 금융 계좌 개인정보 — 계좌·라우팅 번호, 잔액, 거래 내역, 계좌 보유자 신원. PIPL 제28조상 “금융 계좌”는 명시적으로 민감 개인정보이며, 처리 시작 전에 별도의 특정 동의와 입증된 필요성이라는 더 엄격한 기준을 집니다. |
| 중국 계좌 데이터를 그 안으로 수집 | 중국 거주자의 은행 계좌 데이터를 Plaid의 해외 플랫폼에 적재하는 것은 PIPL 제38~40조상 국경 간 이전(数据出境)입니다 — 고지, 별도 동의, 하나의 이전 메커니즘 — 그리고 데이터가 민감하므로 그 위에 또 하나의 특정 동의. 임계 이상이면 데이터 국외 이전 안전성 평가가 적용될 수 있고; 핵심정보인프라 운영자나 대량 취급자는 국내 저장을 집니다(사이버보안법 제39조(구 제37조)). |
| 대중에게 서비스하기 | 본토 방문자에게 중국 안에서 실제로 서비스되는 중국을 향한 온보딩·은행 연결·결제 페이지는 본토 호스팅 자원에 묶인 ICP 비안이 필요합니다. Plaid는 그런 것을 제공하지 않으므로, 비안을 붙일 자체 자원이 없습니다. |
| 합법적 경로 | 중국 거주자 은행 데이터 연결을 동의 기반·국내 처리·저장을 갖춘 허가받은 국내 금융 채널로 라우팅하고, 중국을 향한 앱 표면을 ICP 비안 인프라에서 국내로 전송하십시오. 21YunBox는 진단·현지화·전송하며; 어떤 형태의 우회도 쓰거나 권하지 않습니다. |
접속 가능 여부는 축이 아니다 — 커버리지와 레지던시가 축이다
여기서 Plaid의 입장은 로드 타임 테스트가 아니라 커버리지와 아키텍처가 정합니다. 네트워크상 Plaid의 엔드포인트는 상하이에서 응답할 수 있지만 — 그것은 아무것도 정하지 않습니다, 연결할 본토 기관이 없고, 별개로 어떤 중국 수집 금융 데이터든 여전히 나라를 떠날 것이기 때문입니다. Plaid 문서는 평이하게 그것이 *“미국·캐나다 1만 개 이상 기관을 지원”*하고, 유럽 커버리지를 별개의 *“European Bank Coverage Explorer”*로 라우팅하며, 글로벌 페이지에서 *“20개국에 걸쳐 95% 이상의 은행 커버리지와 현지화된 지원”*을 *“북미, 영국, 유럽”*에 걸쳐 설명한다고 합니다. 그중 어느 것도 본토가 아닙니다.
그래서 이 페이지는 Plaid에 대한 어떠한 자체 중국 지연 시간·접속 가능 여부 수치도 싣지 않습니다: 속도는 커버리지·레지던시·라이선스에 달린 결정의 축이 아닙니다. 짚어 두되 곧 물리칠 운영 상의 유혹 하나: 해외 금융 엔드포인트로의 연결을 네트워크 편법으로 밀어붙이는 것. 21YunBox는 어떤 형태의 우회도 쓰지도 권하지도 않습니다; 그것은 컴플라이언스 리스크이자 핵심을 비껴갑니다. 생산적인 질문은 애초에 중국 금융 데이터를 어떻게 합법적 기반에 두느냐입니다.
금융 계좌 데이터는 민감 개인정보이며 — 그것은 나라를 떠날 것이다
여기 대부분의 팀이 놓치는 관문이 있습니다. Plaid의 기능 전체가 식별 가능한 사람의 재정 — 계좌·라우팅 번호, 잔액, 진행 거래 내역, 그 뒤의 계좌 보유자 신원 — 을 읽는 것이며; Plaid 자신의 표현으로 그것은 “track spending data across credit cards, checking, savings, and student loan accounts”(신용카드·당좌·저축·학자금 대출 계좌 전반의 지출 데이터를 추적)할 수 있습니다. 중국 개인정보 보호법상 그것은 평범한 개인정보가 아닙니다. 제28조는 *“금융 계좌”*를 명시적으로 민감 개인정보 — 누출이나 오용이 사람의 존엄이나 재산을 쉽게 해칠 수 있는 범주 — 가운데 나열하며, 민감 개인정보는 무엇이든 처리되기 전에 더 엄격한 기준을 집니다: 가입 흐름에 묻힌 일반 동의가 아니라, 별도의 특정 동의와 입증된 필요성.
중국 거주자의 은행 계좌 데이터를 Plaid의 해외 플랫폼에 적재하면 첫 번째 위에 두 번째 의무가 쌓입니다: 그 처리가 개인정보의 국경 간 이전(数据出境)이 됩니다. PIPL은 그 의무를 처리자 Plaid가 아니라 연동을 운영하는 앱인 귀사에 둡니다: 제38~40조는 고지, 처리 동의와는 구별되는 이전을 위한 별도 동의, 그리고 하나의 이전 메커니즘 — CAC 안전성 평가, CAC 표준계약, 또는 인증 — 을 요구합니다. 일정 임계 이상이거나 데이터가 “중요 데이터”로 분류되는 경우, 그 이전은 무엇이든 떠나기 전에 중국의 데이터 국외 이전 안전성 평가(数据出境安全评估)를 요할 수도 있습니다. 그리고 귀사 조직이 핵심정보인프라 운영자라면, 사이버보안법 제39조(구 제37조 — 데이터 국내화 조문은 2026년 1월 1일 발효한 2025년 개정으로 재번호되었고, 실질 내용은 바뀌지 않았습니다)는 중국에서 생성된 개인정보를 중국에 저장하도록 요구하며, 해외 금융 데이터 플랫폼은 이를 충족할 수 없습니다. 여기 데이터는 민감하고 금융이므로, 이 의무 하나하나가 가장 엄격하게 적용됩니다. 그중 어느 것이 귀사의 구체적 연동에 적용되는지는 귀사가 실제로 수집하는 것에 비추어 법률 자문과 확인할 리스크입니다.
중국의 은행 데이터 접근은 허가받은 국내 시장이다 — 그래서 “Plaid를 중국 은행에 겨누는 것”은 해법이 아니다
커버리지 공백을 잠시 제쳐 두면, 뻔한 수 — 중국 은행을 다른 기관처럼 취급해 연결 — 는 중국이 은행 데이터를 어떻게 규제하는지에 정면으로 부딪칩니다. 중국의 개인 금융 정보 접근은 어떤 애그리게이터든 꽂을 수 있는 오픈뱅킹 자유 시장이 아니라; 금융 감독 아래 허가받은 국내 금융 기관과 결제 채널을 거치며, 개인 금융 정보는 국내에서 처리·저장될 것이 기대됩니다. 그것은 Plaid가 만들어진 미국·영국 시장과의 구조적 차이이지 튜닝 문제가 아니며 — 기술적 질문이기 전에 법적 질문입니다.
라이선스 질문에는 전송 쌍둥이가 있습니다. 본토 방문자에게 중국 안에서 실제로 서비스되는 공개 온보딩 흐름·은행 연결 화면·결제 페이지는 국무원령 제292호와 공업정보화부령 제33호상의 ICP 비안(ICP 备案)에 달려 있으며, 그 비안은 본토에 물리적으로 있는 호스팅 자원에 붙어야 합니다. Plaid는 그런 것을 제공하지 않으므로 Plaid의 것으로 비안을 붙일 것이 없습니다 — 레지던시 의무가 드러내는 바로 그 국내 공백을 라이선스 측에서 본 것입니다. 중국 계좌 연결을 합법적으로 유지하는 것은 따라서 두 가지를 동시에 뜻합니다: 금융 데이터를 위한 허가받은 국내 경로, 그리고 귀사 사용자가 실제로 도달하는 앱 표면을 위한 ICP 비안·국내 전송.
이것은 판정이 아니라 리스크 지도입니다: 별도 동의, 이전 메커니즘, 데이터 국외 이전 평가, 국내 저장, 허가받은 국내 채널, ICP 비안, 또는 그 조합 중 무엇을 져야 하는지는 귀사의 법인, 보유 금융 데이터, 처리자로서 역할, 사용자가 누구인지에 따라 달라집니다 — 의지하기 전에 법률 자문과 정리할 가치가 있습니다.
합법적 경로 — 진단, 현지화, 전송
중국을 향한 존재를 위해 계좌 연결과 신원을 운영하는 합법적인 길이 있으며, 그것에는 형태가 있습니다. 먼저 진단(map): 저희 중국 팀이 귀사의 PIPL 노출을 두 전선에서 — 민감 데이터 처리와 국경 간 이전에서 — 짚어, 중국에서 수집된 어떤 금융·신원 기록이 나라에 남아야 하는지, 무엇이 합법적으로 떠날 수 있는지, 데이터 국외 이전 안전성 평가나 제39조 저장 의무가 어디서 작동하는지, 그리고 단 하나의 계좌가 연결되기 전에 귀사의 동의·고지 흐름이 무엇을 다뤄야 하는지를 확정합니다. 법적 결론은 법률 자문과 정리하고; 저희는 그것에 입력되는 기술적 그림을 세웁니다.
다음으로 현지화(localize): Plaid 자체가 본토 커버리지도 국내 기반도 없으므로, 중국 계좌 연결은 그냥 다른 리전으로 겨눈 Plaid일 수 없습니다 — 그런 리전이 없습니다. 저희는 중국 거주자 은행 데이터 연결을 동의 기반·국내 처리·저장을 갖춘 허가받은 국내 금융 채널로 라우팅하도록 도와, 계좌 데이터가 기본값으로 나라를 떠나기를 멈추게 하고, 그동안 귀사는 이미 서비스하는 미국·캐나다·유럽 시장에 Plaid를 유지합니다.
그다음 전송(deliver): 귀사 사용자가 실제로 도달하는 중국을 향한 온보딩·은행 연결·결제 표면 자체가 본토의 공개 서비스이므로, ICP 비안(备案) 의무를 지고 규정에 맞는 국내 전송이 필요합니다. 21YunBox는 그것을 국내에서 전송합니다 — 21YunBox Optimizer — 이미 운영 중인 것 앞단에, 재구축도 리플랫폼도 없이. 그 결과는 중국 사용자에게 합법적이고 규정에 맞게 돌아가는 계좌 연결과 신원입니다. 저희가 결코 하지 않는 것 — 그리고 누구도 합법적으로 할 수 없는 것 — 은, 중국의 금융 데이터·데이터 국외 이전 규칙이나 어떤 네트워크 제한 너머로 가는 경로를 귀사에 쥐여 주는 것입니다: 저희는 남아야 할 것을 현지화하고 국내에서 전송하며, 개인정보를 몰래 중국 밖으로 옮기지 않습니다.
함께 읽기:
자주 묻는 질문
Plaid가 중국 은행 계좌를 연결할 수 있나요?
아니요. Plaid 자신의 커버리지는 미국·캐나다(1만 개 이상 기관)를, 영국·유럽은 별개의 탐색기 뒤에 나열합니다 — 중국 본토 기관은 없습니다. Plaid를 통해 연결할 수 있는 중국 은행이 없으므로, Plaid는 본토 은행 계좌 데이터를 집계하는 경로가 아닙니다. 별개 질문은 데이터 자체입니다: 계좌 번호·잔액·거래 내역은 PIPL상 민감 개인정보이므로, 중국 거주자의 금융 데이터를 해외 플랫폼으로 수집하는 것만으로도 법률 자문과 짚어야 할 국경 간 이전입니다.
"Plaid는 중국에서 작동하나"가 속도 질문인가요?
아니요 — 커버리지·레지던시·라이선스입니다. Plaid의 API가 본토에서 도달 가능하더라도 연결할 중국 기관이 없고, Plaid에 적재된 모든 중국 거주자 금융 데이터는 PIPL상 민감 개인정보의 국경 간 이전입니다. 중국은 또한 은행 데이터 접근을 오픈뱅킹 자유 시장이 아니라 허가받은 국내 시장으로 다룹니다. 그래서 이 페이지는 중국 지연 시간 수치를 싣지 않습니다: 속도는 중국의 금융 데이터·개인정보법에 달린 결정의 축이 아닙니다.
21YunBox가 중국용 계좌 연결이나 KYC를 규정에 맞게 운영하도록 도울 수 있나요?
예. 저희 중국 팀은 귀사가 수집하는 계좌·신원 데이터에 대한 PIPL 국경 간·민감 개인정보 노출을 진단하고, 중국 거주자 은행 데이터 연결을 국내 처리를 갖춘 허가받은 국내 채널로 라우팅하도록 돕고, 중국을 향한 온보딩·결제 표면의 ICP 비안·국내 전송을 — 이미 운영 중인 스택 앞단에서, 재구축 없이 — 세웁니다. 귀사의 구체적 사례를 함께 다루려면 문의하기.


