Checkout.com fonctionne-t-il en Chine ? Méthodes de paiement chinoises, acquisition transfrontalière et licence de paiement
Checkout.com est une plateforme de paiement d'entreprise mondiale qui prend en charge les méthodes qu'utilisent les acheteurs chinois — Alipay, WeChat Pay et UnionPay — mais sur ses propres pages produit, les emplacements de marchand éligibles se situent hors du continent (Hong Kong, Singapour, le Royaume-Uni et les Dépendances de la Couronne), la Chine n'étant listée que comme pays d'acheteur, et ses Country Terms ne nomment aucune licence de paiement de la Banque populaire de Chine. L'accessibilité n'a jamais été la vraie question : acquérir ou régler des paiements en tant qu'institution à l'intérieur de la Chine continentale dépend d'une licence d'activité de paiement en Chine au titre de l'ordonnance n° 768 du Conseil des affaires de l'État (en vigueur le 1er mai 2024), et les données de carte et personnelles de chaque payeur envoyées à l'étranger sont un transfert transfrontalier au titre de la PIPL. Un regard, d'abord sous l'angle de la conformité, sur la porte de la licence de paiement, la porte des données transfrontalières et la voie légale tournée vers la Chine.
Checkout.com fonctionne-t-il en Chine ?
Oui et non : Checkout.com prend en charge les méthodes de paiement qu'utilisent les acheteurs chinois — Alipay, WeChat Pay et UnionPay — mais surtout pour que les marchands hors du continent puissent accepter un paiement de clients chinois. Sur ses propres pages produit, les pays d'activité (marchand) éligibles pour ces méthodes se situent hors du continent, et la Chine n'est listée que comme pays du consommateur ; acquérir ou régler des paiements en tant qu'institution à l'intérieur de la Chine continentale est tout autre chose.
Cette seconde chose est la vraie décision, et elle est de conformité, non de vitesse. L'activité d'institution de paiement sur le continent dépend d'une licence d'activité de paiement en Chine : au titre du Règlement sur la supervision et l'administration des institutions de paiement non bancaires (ordonnance n° 768 du Conseil des affaires de l'État, en vigueur le 1er mai 2024), un prestataire à l'étranger qui veut servir en transfrontalier des utilisateurs du continent doit établir une institution de paiement non bancaire en Chine — et les propres Country Terms de Checkout.com ne nomment aucune entité en Chine continentale ni aucune licence de paiement de la Banque populaire de Chine. En dessous, un paiement en Chine transporte des données de payeur et de titulaire de carte — un transfert transfrontalier PIPL assorti d'obligations de stockage en Chine (loi sur la cybersécurité article 39, anciennement l'article 37).
21YunBox n'est pas une institution de paiement et ne détient aucune licence de paiement en Chine — la question de la licence, nous la cartographions avec vous et votre conseil. Ce que nous faisons, c'est aider à localiser votre paiement sur une voie de paiement agréée en Chine et diffuser le paiement tourné vers la Chine sur le territoire, sur une infrastructure déclarée (ICP), avec votre intégration Checkout.com existante laissée là où elle vous sert, et jamais aucune forme de contournement. Traitez les détails comme un risque à confirmer avec un conseil.
Aperçu de conformité
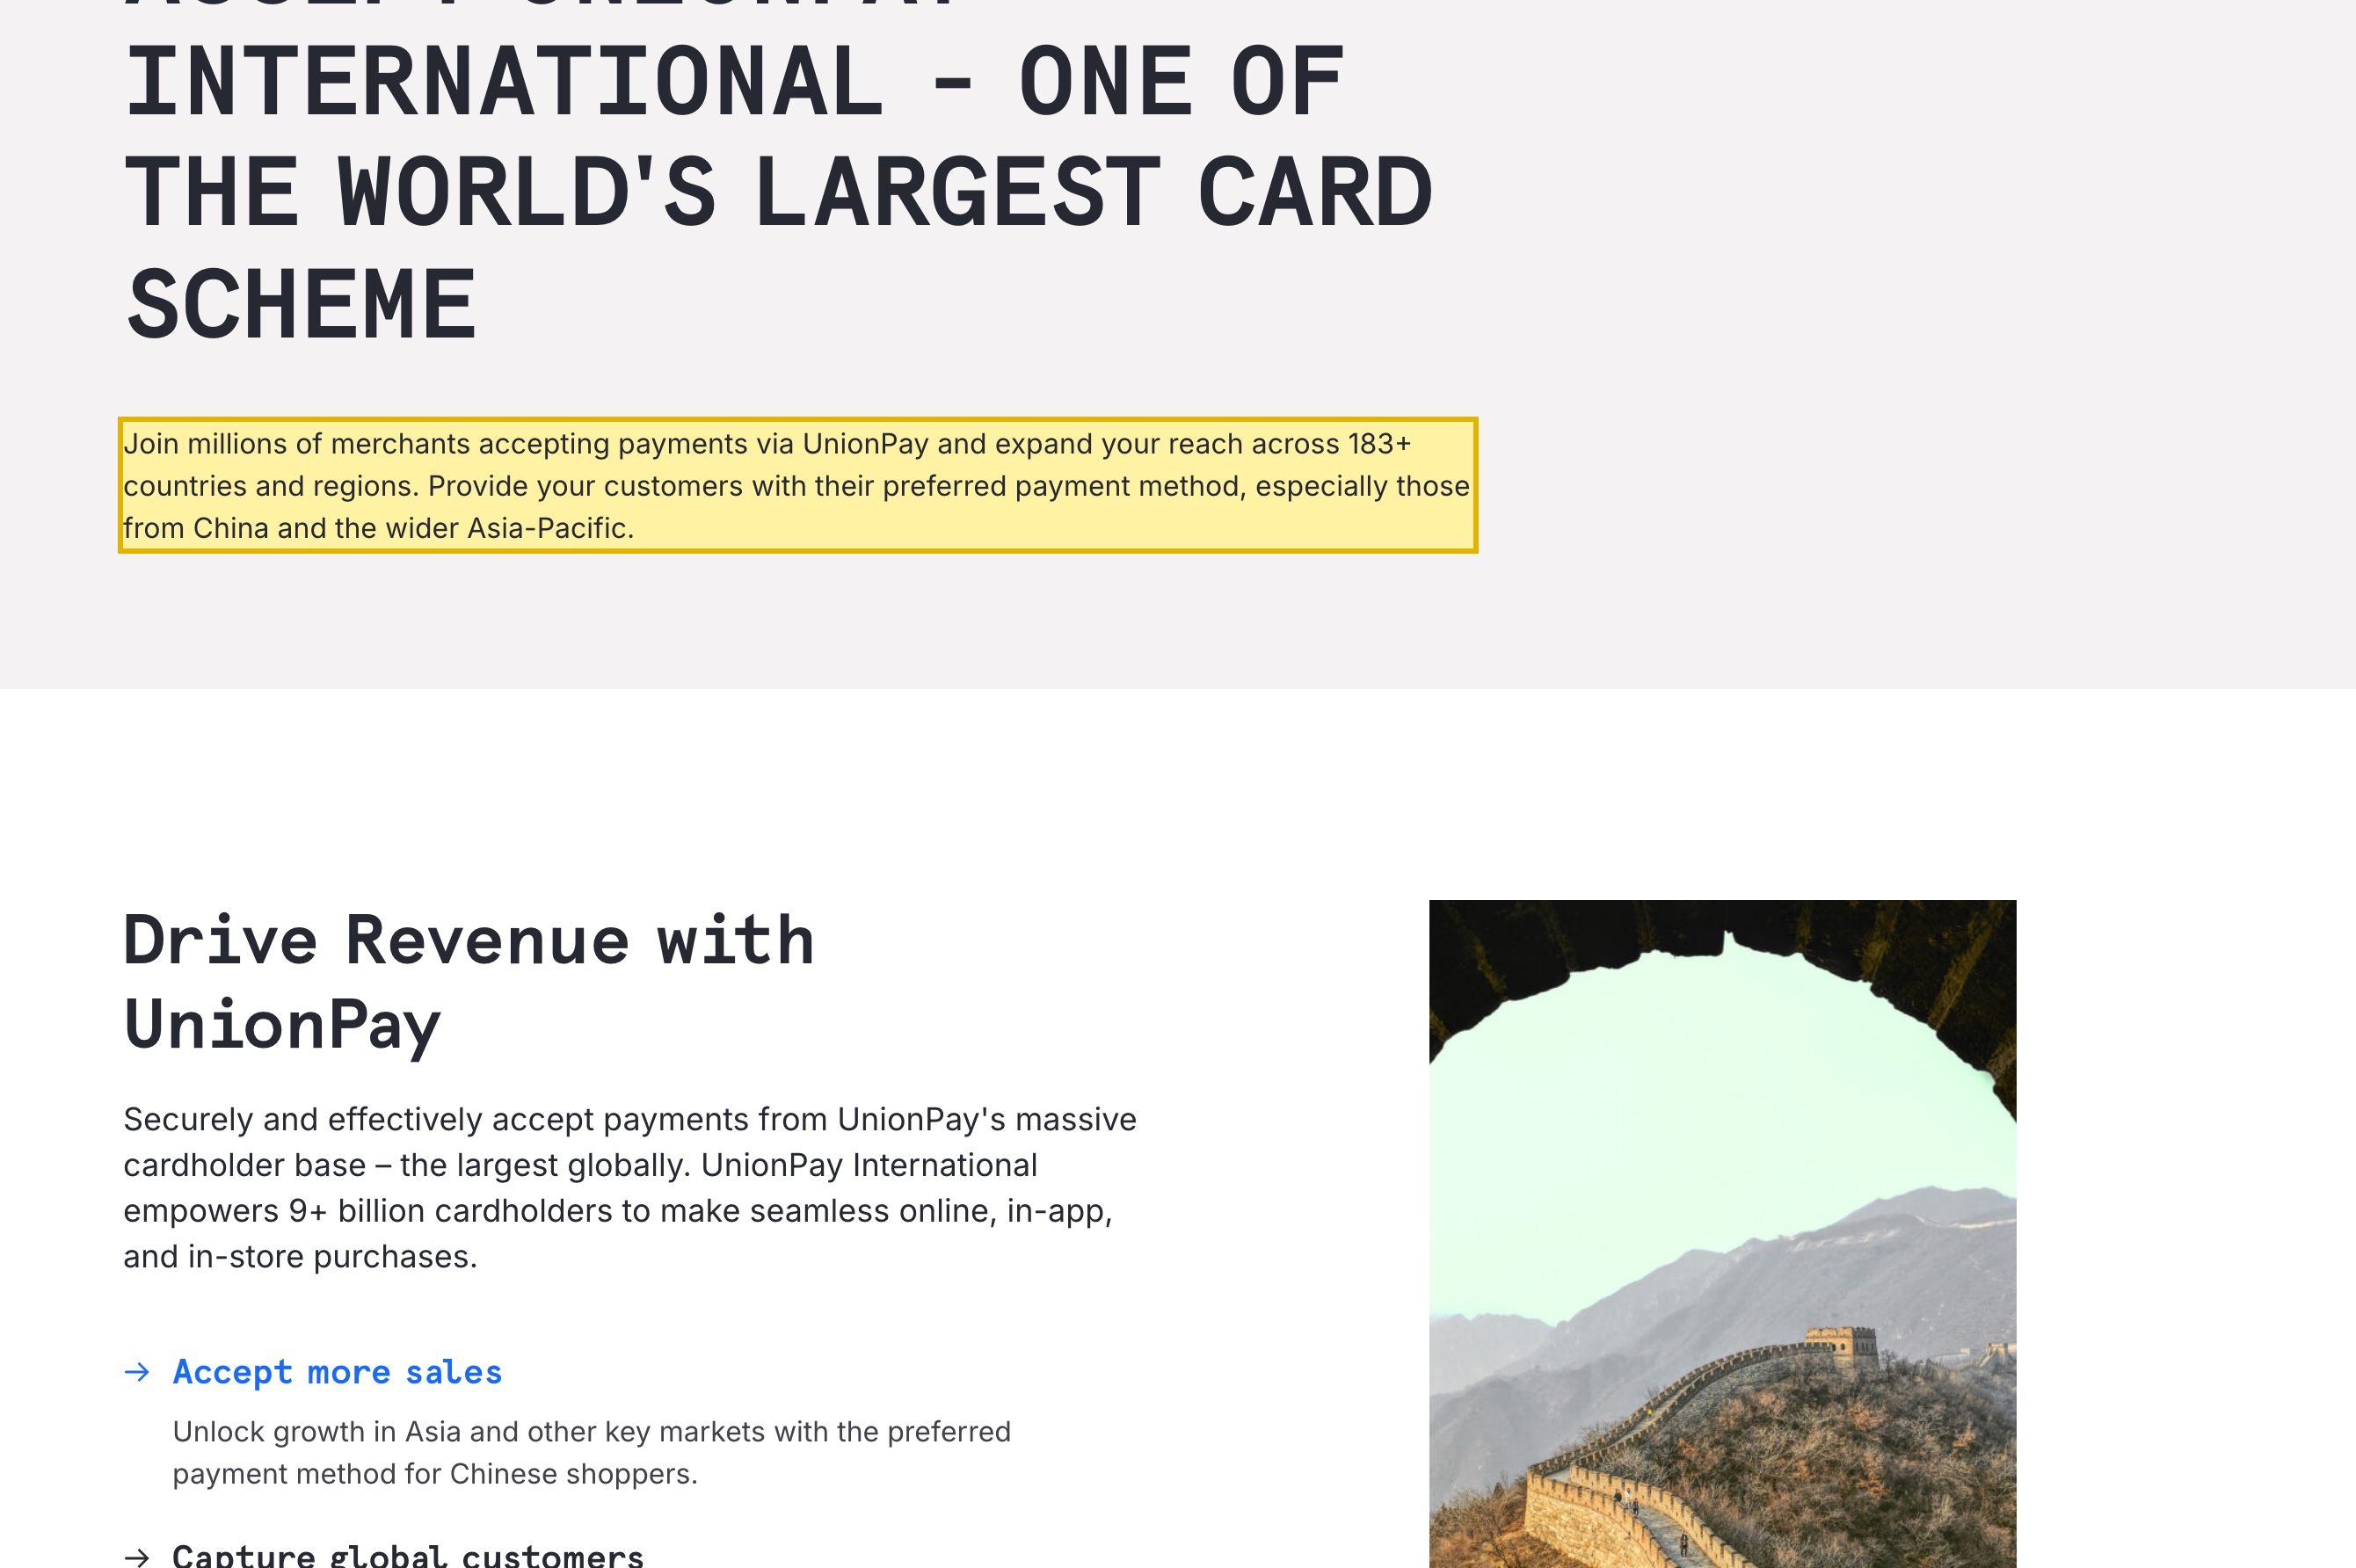
- ✓ Checkout.com prend en charge les méthodes de paiement qu'utilisent les acheteurs chinois — Alipay, WeChat Pay et UnionPay — via une seule intégration, de sorte qu'un marchand hors du continent peut accepter un paiement de clients chinois. Checkout.com positionne UnionPay pour les clients “especially those from China and the wider Asia-Pacific.”
- ✕ C'est de l'acceptation transfrontalière, non de l'acquisition sur le continent. Sur les propres pages produit de Checkout.com, les pays d'activité (marchand) éligibles pour les méthodes chinoises se situent hors du continent (UnionPay International : « Hong Kong, Singapour » ; WeChat Pay : Hong Kong, le Royaume-Uni, la Suisse et les Dépendances de la Couronne), tandis que la Chine n'apparaît que comme pays du consommateur.
- ! Acquérir ou régler des paiements en tant qu'institution à l'intérieur du continent nécessite une licence d'activité de paiement en Chine. Au titre du Règlement sur la supervision et l'administration des institutions de paiement non bancaires (ordonnance n° 768 du Conseil des affaires de l'État, en vigueur le 1er mai 2024), un prestataire à l'étranger servant des utilisateurs du continent en transfrontalier doit établir une institution de paiement non bancaire en Chine (article 2). Les Country Terms de Checkout.com ne nomment aucune entité en Chine continentale ni licence PBOC.
- ! Un paiement en Chine transporte les informations personnelles du payeur et du titulaire de carte. Les envoyer à l'étranger est un transfert transfrontalier PIPL (information, un consentement distinct, un mécanisme de transfert ; articles 38 à 40), et l'ordonnance n° 768 impose le traitement, le règlement et le stockage sur le territoire (article 19), avec un stockage en Chine pour les opérateurs d'infrastructure d'information critique et les responsables à grand volume (article 33 ; loi sur la cybersécurité article 39, anciennement l'article 37).
- ! La page de paiement tournée vers la Chine est elle-même un service du continent — elle a besoin d'une déclaration ICP et d'une diffusion sur le territoire. 21YunBox cartographie l'exposition de licence et de données avec vous et votre conseil, aide à localiser sur une voie de paiement agréée en Chine, et diffuse le paiement sur le territoire ; il n'est pas une institution de paiement et n'utilise jamais de contournement.
Ce que la documentation officielle de Checkout.com dit de la Chine
| Fait | Source primaire |
|---|---|
| La prise en charge des méthodes chinoises par Checkout.com est conçue pour les marchands transfrontaliers. Sur sa page UnionPay International, Checkout.com positionne la méthode pour “Provide your customers with their preferred payment method, especially those from China and the wider Asia-Pacific,” et liste les pays d'activité (marchand) éligibles comme « Hong Kong, Singapour », tandis que la Chine n'apparaît que parmi les pays du consommateur (acheteur) — acceptation de la part d'acheteurs chinois, non acquisition à l'intérieur du continent. | Checkout.com, page de méthode de paiement « UnionPay International » (checkout.com), consulté le 2026-10-09 |
| Le même schéma vaut pour WeChat Pay. La page WeChat Pay de Checkout.com invite les marchands à “gain access to 1.1 billion WeChat active users in and out of Mainland China,” et liste les pays d'activité (marchand) éligibles comme « Hong Kong, Royaume-Uni, Suisse, Gibraltar, Guernesey, Île de Man, Jersey » — aucun à l'intérieur du continent — la Chine et Hong Kong n'étant indiqués que comme pays du consommateur. | Checkout.com, page de méthode de paiement « WeChat Pay » (checkout.com), consulté le 2026-10-09 |
| Les propres Country Terms de Checkout.com ne nomment aucune licence en Chine continentale. Ils énumèrent des entités agréées au Royaume-Uni (établissement de monnaie électronique agréé FCA, n° 900816), dans l'EEE (Checkout SAS, ACPR), à Singapour (Checkout APAC Pte. Ltd., Major Payment Institution MAS), à Hong Kong (une licence d'opérateur de service monétaire des Douanes et Accises), aux États-Unis (y compris une charte « Merchant Acquirer Limited Purpose Bank » de Géorgie) et aux Émirats arabes unis — mais aucune entité en Chine continentale ni aucune licence d'activité de paiement de la Banque populaire de Chine. | Checkout.com, « Country Terms » (checkout.com/legal/country-terms), consulté le 2026-10-09 |
| L'activité de paiement sur le continent nécessite une licence d'activité de paiement en Chine, et les données portent des obligations transfrontalières et de résidence. Au titre du Règlement sur la supervision et l'administration des institutions de paiement non bancaires (非银行支付机构监督管理条例, ordonnance n° 768 du Conseil des affaires de l'État, promulgué le 9 décembre 2023, en vigueur le 1er mai 2024), toute institution de paiement non bancaire doit détenir une licence d'activité de paiement (支付业务许可) (article 6), et une institution à l'étranger servant des utilisateurs du continent en transfrontalier doit établir une institution de paiement non bancaire en Chine (article 2). L'ordonnance n° 768 impose aussi le traitement, le règlement et le stockage sur le territoire (article 19), avec un stockage en Chine pour les opérateurs d'infrastructure d'information critique et les responsables à grand volume (article 33) ; envoyer les données de payeur ou de titulaire de carte à l'étranger est un transfert transfrontalier PIPL (articles 38 à 40). | Règlement sur la supervision et l'administration des institutions de paiement non bancaires, ordonnance n° 768 du Conseil des affaires de l'État, art. 2, 6, 19 et 33 ; Loi sur la protection des informations personnelles, art. 38 à 40 (gov.cn), consulté le 2026-10-09 |
Sources vérifiées par Équipe Conformité 21YunBox le 9 octobre 2026.
Pour un public en Chine continentale, la première question à propos de Checkout.com n’est pas la rapidité de rendu de son paiement depuis Shanghai. Checkout.com est une plateforme de paiement et un acquéreur d’entreprise mondiaux, et il prend réellement en charge les méthodes vers lesquelles se tournent les acheteurs chinois — Alipay, WeChat Pay et UnionPay — via une seule intégration. Une entreprise peut l’utiliser pour encaisser de l’argent de clients chinois. Mais « accepter des méthodes de paiement chinoises d’acheteurs transfrontaliers » est une chose différente d’« acquérir et régler des paiements en tant qu’institution agréée à l’intérieur de la Chine continentale », et cette distinction est toute la décision.
Checkout.com trace lui-même la ligne sur ses propres pages produit. Pour chaque méthode chinoise, il nomme les emplacements d’activité (marchand) qui peuvent l’activer — Hong Kong et Singapour pour UnionPay International, et Hong Kong, le Royaume-Uni, la Suisse et les Dépendances de la Couronne pour WeChat Pay — aucun à l’intérieur du continent, tandis que la Chine n’apparaît que parmi les pays du consommateur (acheteur). Ses propres Country Terms énumèrent des entités agréées au Royaume-Uni, dans l’EEE, à Singapour, à Hong Kong, aux États-Unis et ailleurs, et ne nomment aucune entité en Chine continentale ni aucune licence de paiement de la Banque populaire de Chine. Ainsi, pour un produit tourné vers la Chine, le véritable axe est de conformité, sur deux portes : une porte de licence de paiement (支付牌照), et une porte de données transfrontalières en dessous. Ni l’une ni l’autre n’est affaire de millisecondes, et ni l’une ni l’autre n’est réglée par un contournement réseau — 21YunBox n’utilise ni ne suggère jamais de contournement d’aucune sorte.
Checkout.com en Chine en un coup d’œil
| Ce qui le détermine | Dans les termes de Checkout.com — et au regard du droit chinois |
|---|---|
| Ce que c'est | Checkout.com est une plateforme de paiement et un acquéreur d'entreprise mondiaux, exploités depuis l'extérieur du continent. Selon ses propres Country Terms, il est agréé via des entités locales au Royaume-Uni (FCA), dans l'EEE (France, ACPR), à Singapour (MAS), à Hong Kong (une licence d'opérateur de service monétaire des Douanes et Accises), aux États-Unis et ailleurs. Il prend en charge les méthodes qu'utilisent les acheteurs chinois — Alipay, WeChat Pay et UnionPay — via une seule intégration. |
| Un marchand en Chine continentale peut-il l'utiliser ? | Pas pour l'acquisition à l'intérieur du continent. Sur les propres pages produit de Checkout.com, les pays d'activité (marchand) éligibles pour les méthodes chinoises se situent hors de celui-ci — « Hong Kong, Singapour » pour UnionPay International ; « Hong Kong, Royaume-Uni, Suisse, Gibraltar, Guernesey, Île de Man, Jersey » pour WeChat Pay — tandis que la Chine n'est listée que comme pays du consommateur (acheteur). Ses Country Terms ne nomment aucune entité en Chine continentale ni aucune licence de paiement de la Banque populaire de Chine. |
| La porte de la licence de paiement (支付牌照) | Acquérir et régler des paiements en tant qu'institution à l'intérieur du continent nécessite une licence d'activité de paiement. Au titre du Règlement sur la supervision et l'administration des institutions de paiement non bancaires (ordonnance n° 768 du Conseil des affaires de l'État, en vigueur le 1er mai 2024), toute institution de paiement non bancaire doit détenir une licence d'activité de paiement approuvée par la Banque populaire de Chine (article 6), et un prestataire à l'étranger qui entend servir en transfrontalier des utilisateurs du continent doit établir une institution de paiement non bancaire en Chine (article 2). |
| Données de transaction et de titulaire de carte | Un paiement en Chine transporte les informations personnelles du payeur et du titulaire de carte. Les envoyer à l'étranger est un transfert transfrontalier au titre de la PIPL (information, un consentement distinct, un mécanisme de transfert ; articles 38 à 40), et l'ordonnance n° 768 impose le traitement, le règlement et le stockage sur le territoire (article 19), avec un stockage en Chine pour les opérateurs d'infrastructure d'information critique et les responsables à grand volume (article 33 ; loi sur la cybersécurité article 39, anciennement l'article 37). |
| La voie légale | Gardez Checkout.com là où il vous sert — pour l'acceptation transfrontalière et vos autres marchés — placez une voie de paiement légale et agréée devant votre paiement tourné vers la Chine, puis déclarez et diffusez ce paiement sur le territoire. 21YunBox cartographie l'exposition de licence et de données avec vous et votre conseil, aide à localiser sur une voie de paiement agréée en Chine, et la diffuse sur le territoire. Nous ne sommes pas une institution de paiement ; la licence revient au prestataire agréé. |
Ce que Checkout.com fait réellement : des méthodes de paiement chinoises, en transfrontalier
Commençons par ce que Checkout.com fait bien, car c’est réel. Une seule intégration Checkout.com peut présenter les portefeuilles et cartes que les consommateurs chinois attendent — Alipay (y compris AlipayCN), WeChat Pay et UnionPay — de sorte qu’un marchand peut être payé dans la méthode à laquelle un acheteur fait déjà confiance. Sur sa page UnionPay International, Checkout.com formule la valeur comme atteindre “your customers … especially those from China and the wider Asia-Pacific,” et il décrit WeChat Pay comme un moyen de “gain access to 1.1 billion WeChat active users in and out of Mainland China.” Le centre de gravité de ces deux formules est l’acheteur, non l’entité acquéreuse.
Ce que ces pages rendent aussi explicite, c’est où le marchand doit se situer. Checkout.com liste les pays d’activité (marchand) qui peuvent activer chaque méthode, et pour les portefeuilles chinois ils sont hors du continent : Hong Kong et Singapour pour UnionPay International ; Hong Kong, le Royaume-Uni, la Suisse et les Dépendances de la Couronne pour WeChat Pay. La Chine n’apparaît que comme pays du consommateur — l’emplacement de l’acheteur, non du marchand. Même la page Alipay, qui met en avant la capacité d‘“expand in and out of Mainland China and Hong Kong,” qualifie l’éligibilité de “subject to service agreements, legal entity location and presence, and company compliance approval,” et la portée passe par le propre réseau de partenaires d’Alipay plutôt que par une licence Checkout.com à l’intérieur de la Chine.
C’est de l’acceptation transfrontalière, et c’est une véritable capacité : Checkout.com peut vous aider à encaisser de l’argent de la part d’acheteurs chinois tandis que votre entité marchande se situe à l’étranger. Ce que ce n’est pas, c’est une licence pour opérer en tant qu’institution de paiement à l’intérieur de la Chine continentale. La porte dont vous avez réellement besoin dépend de l’endroit où votre entité marchande est constituée et de l’endroit où le paiement est acquis et réglé — et c’est la première chose à régler avec un conseil, non un réglage que vous basculez dans un tableau de bord.
La première porte : la licence de paiement en Chine (支付牌照)
Acquérir et régler des paiements en tant qu’institution à l’intérieur du continent est une activité agréée. La règle qui régit est le Règlement sur la supervision et l’administration des institutions de paiement non bancaires (非银行支付机构监督管理条例, ordonnance n° 768 du Conseil des affaires de l’État), promulgué le 9 décembre 2023 et en vigueur depuis le 1er mai 2024. Il établit la licence d’activité de paiement (支付业务许可) que toute institution de paiement non bancaire doit détenir, approuvée par la Banque populaire de Chine (article 6) — et, décisif pour une plateforme étrangère, l’article 2 prévoit qu’une institution non bancaire à l’étranger qui entend fournir des services de paiement transfrontaliers à des utilisateurs en Chine “shall … establish a non-bank payment institution within China, unless the State provides otherwise.”
Les propres Country Terms de Checkout.com sont cohérents avec la position à l’étranger : ils énumèrent des entités agréées au Royaume-Uni, dans l’EEE, à Singapour, à Hong Kong, aux États-Unis, aux Émirats arabes unis et plus, mais aucune à l’intérieur du continent, et aucune détenant une licence de paiement de la PBOC. L’autorisation de Hong Kong est une licence d’opérateur de service monétaire de Hong Kong — un instrument de Hong Kong, non du continent — et « UnionPay International » n’y figure que comme adhésion à un schéma de carte, non comme licence d’acquisition en Chine. Un prestataire opérant depuis l’étranger, sans structure et licence en Chine, est positionné pour l’acceptation transfrontalière, non pour l’acquisition et le règlement sur le territoire. Savoir si votre flux précis relève ou non de l’exigence de licence est un risque à confirmer avec un conseil au regard de ce que vous diffusez réellement. Une chose est claire d’emblée : 21YunBox n’est pas une institution de paiement et ne détient aucune licence de paiement en Chine, cette porte est donc une porte que nous vous aidons à cartographier, non une porte que nous franchissons pour vous.
La seconde porte : les données de transaction transfrontalières et la résidence
Sous la licence se trouvent les données. Un paiement est rarement un simple montant — il transporte l’identité du payeur, ses coordonnées, les enregistrements de commande et les informations de titulaire de carte, qui sont des informations personnelles financières sensibles. Collecté auprès d’un utilisateur en Chine et envoyé vers une infrastructure de paiement hors du continent, c’est un transfert transfrontalier d’informations personnelles au titre de la loi chinoise sur la protection des informations personnelles : les articles 38 à 40 de la PIPL exigent une information, un consentement distinct de l’accord du client à payer, et un mécanisme de transfert — une évaluation de sécurité de la CAC, le contrat type de la CAC, ou une certification.
Le droit du paiement superpose par-dessus une obligation de résidence. L’ordonnance n° 768 impose à une institution de paiement qui sert des transactions nationales d’achever le traitement de la transaction, le règlement des fonds et le stockage des données en Chine (article 19), et impose le stockage en Chine des informations personnelles pour les institutions réputées opérateurs d’infrastructure d’information critique ou traitant des informations personnelles au-delà du seuil fixé par l’État (article 33). La même logique de localisation traverse la loi sur la cybersécurité, dont l’obligation de stockage sur le territoire pour les opérateurs d’infrastructure d’information critique se trouve désormais à l’article 39 (anciennement l’article 37, renuméroté par l’amendement 2025 en vigueur le 1er janvier 2026). Rien de cela ne dépend de la rapidité de retour d’une autorisation ; cela dépend de la question de savoir si les données du payeur avaient une base légale pour quitter le pays tout court — et si elles étaient autorisées à partir en premier lieu.
La voie légale — cartographier, localiser, diffuser (conseiller, non acquérir)
Il existe une manière légale d’encaisser des paiements de clients en Chine continentale, et elle a une forme définie : une voie de paiement agréée acquiert et règle la transaction, les données du payeur restent sur une base conforme, et le paiement tourné vers la Chine qui la porte est déclaré et servi sur le territoire. Checkout.com garde sa place dans ce tableau — pour l’acceptation transfrontalière et pour vos autres marchés — plutôt que d’en être arraché.
Voici l’honnête répartition des rôles, et elle est délibérément étroite sur le paiement. La licence n’est pas la nôtre à détenir ni à accorder : nous cartographions la question de la licence avec votre exposition PIPL et de résidence des données, avec vous et votre conseil, afin que vous sachiez de quelle porte votre flux a besoin avant de construire. Nous aidons à localiser votre paiement tourné vers la Chine sur une voie de paiement agréée en Chine — en intégrant une route de collecte agréée en Chine devant le paiement, à la place d’un flux qui ne peut être acquis sur le continent — tandis que votre intégration Checkout.com reste là où elle gagne sa place. Et nous diffusons ce paiement sur le territoire : une page ou application de paiement servie aux utilisateurs du continent est elle-même un service public sur place, elle porte donc une obligation de déclaration ICP (备案) et a besoin d’une diffusion conforme, sur le territoire, comme toute autre propriété tournée vers la Chine — le 21YunBox Optimizer, placé devant le stack que vous exploitez déjà, sans reconstruction ni re-plateformage.
Ce que nous ne faisons pas — et que nul ne peut légalement faire — c’est de vous faire contourner les règles chinoises de licence de paiement ou de données. Nous cartographions la voie, localisons votre paiement sur une voie agréée, et le diffusons sur le territoire ; la licence et la relation d’acquisition reposent sur le prestataire agréé et votre conseil, et les détails restent un risque à confirmer avec eux.
Obtenir une évaluation de conformité →
À lire également :
- Le Règlement chinois sur la supervision et l’administration des institutions de paiement non bancaires (ordonnance n° 768)
- Les transferts transfrontaliers de données au titre de la PIPL
- La loi chinoise sur la cybersécurité — localisation des données (article 39, anciennement l’article 37)
- Comment obtenir une déclaration ICP pour la Chine
Questions fréquentes
Checkout.com fonctionne-t-il en Chine ?
Pour les marchands hors du continent, oui dans un sens précis : Checkout.com prend en charge les méthodes de paiement qu'utilisent les acheteurs chinois — Alipay, WeChat Pay et UnionPay — de sorte que vous pouvez accepter un paiement de clients chinois via une seule intégration. Mais cette prise en charge est conçue pour l'acceptation transfrontalière ; sur les propres pages produit de Checkout.com, les pays d'activité (marchand) éligibles pour ces méthodes se situent hors du continent (par exemple « Hong Kong, Singapour » pour UnionPay International), tandis que la Chine n'est listée que comme pays du consommateur. Acquérir ou régler des paiements en tant qu'institution à l'intérieur du continent est une question distincte qui dépend d'une licence de paiement en Chine. Confirmez votre position précise avec un conseil.
Checkout.com peut-il acquérir ou régler des paiements à l'intérieur de la Chine continentale ?
L'activité d'institution de paiement sur le continent nécessite une licence d'activité de paiement en Chine. Au titre du Règlement sur la supervision et l'administration des institutions de paiement non bancaires (ordonnance n° 768 du Conseil des affaires de l'État, en vigueur le 1er mai 2024), un prestataire à l'étranger qui entend servir des utilisateurs du continent en transfrontalier doit établir une institution de paiement non bancaire en Chine (article 2). Les propres Country Terms de Checkout.com nomment des entités agréées au Royaume-Uni, dans l'EEE, à Singapour, à Hong Kong, aux États-Unis et ailleurs, mais aucune entité en Chine continentale ni licence de paiement de la Banque populaire de Chine — il est donc positionné pour l'acceptation transfrontalière, non pour l'acquisition sur le continent. Traitez cela comme un risque à confirmer avec un conseil au regard de ce que vous diffusez réellement.
Quelle est la manière conforme d'encaisser des paiements de clients en Chine continentale ?
Gardez Checkout.com là où il vous sert — pour l'acceptation transfrontalière et vos autres marchés — et placez une voie de paiement légale et agréée devant votre paiement tourné vers la Chine, puis déclarez et diffusez ce paiement sur le territoire. Une page de paiement tournée vers la Chine est elle-même un service public du continent, elle porte donc une obligation de déclaration ICP et a besoin d'une diffusion conforme sur le territoire, et les données de transaction qu'elle manipule doivent reposer sur une base conforme à la PIPL. 21YunBox n'est pas une institution de paiement et ne détient aucune licence de paiement en Chine ; nous cartographions l'exposition de licence et de données avec vous et votre conseil, aidons à localiser votre paiement sur une voie de paiement agréée en Chine, et le diffusons sur le territoire, sur une infrastructure déclarée (ICP) — jamais par un contournement d'aucune sorte.