Funktioniert Checkout.com in China? Chinesische Zahlungsmethoden, grenzüberschreitendes Acquiring & die Zahlungslizenz
Checkout.com ist eine globale Enterprise-Zahlungsplattform, die die Methoden unterstützt, die chinesische Käufer nutzen — Alipay, WeChat Pay und UnionPay —, aber auf seinen eigenen Produktseiten sitzen die berechtigten Händler-Standorte außerhalb des Festlands (Hongkong, Singapur, das UK und die Kronbesitzungen), mit China nur als Käufer-Land gelistet, und seine Country Terms nennen keine People's-Bank-of-China-Zahlungslizenz. Erreichbarkeit war nie die eigentliche Frage: Zahlungen als Institut innerhalb Festlandchinas zu akquirieren oder abzuwickeln, hängt an einer China-Zahlungsgeschäftslizenz nach Staatsratserlass Nr. 768 (in Kraft seit 1. Mai 2024), und die Karten- und Personendaten jedes Zahlers, offshore gesendet, sind ein PIPL-Grenztransfer. Ein Compliance-zuerst-Blick auf die Zahlungslizenz-Tür, die Grenzdaten-Tür und den rechtmäßigen, auf China ausgerichteten Weg.
Funktioniert Checkout.com in China?
Ja und nein: Checkout.com unterstützt die Zahlungsmethoden, die chinesische Käufer nutzen — Alipay, WeChat Pay und UnionPay —, aber hauptsächlich, damit Händler außerhalb des Festlands Zahlungen von chinesischen Kunden annehmen können. Auf seinen eigenen Produktseiten sitzen die berechtigten Geschäfts-(Händler-)Länder für diese Methoden außerhalb des Festlands, und China ist nur als Verbraucher-Land gelistet; Zahlungen als Institut innerhalb Festlandchinas zu akquirieren oder abzuwickeln, ist eine völlig andere Angelegenheit.
Diese zweite Sache ist die eigentliche Entscheidung, und sie ist eine Compliance-Entscheidung, keine Geschwindigkeitsentscheidung. Inländische Zahlungsinstituts-Tätigkeit hängt an einer China-Zahlungsgeschäftslizenz: Nach den Regelungen zur Beaufsichtigung und Verwaltung von Nichtbank-Zahlungsinstituten (Staatsratserlass Nr. 768, wirksam 1. Mai 2024) muss ein Offshore-Anbieter, der Festland-Nutzer grenzüberschreitend bedienen will, ein Nichtbank-Zahlungsinstitut innerhalb Chinas gründen — und Checkout.coms eigene Country Terms nennen keine Festlandchina-Gesellschaft und keine People's-Bank-of-China-Zahlungslizenz. Darunter trägt ein China-Checkout Zahler- und Karteninhaber-Daten — ein PIPL-Grenztransfer mit In-China-Speicherpflichten (Cybersicherheitsgesetz Art. 39, vormals Art. 37).
21YunBox ist kein Zahlungsinstitut und hält keine China-Zahlungslizenz — die Lizenzierungsfrage ist eine, die wir mit Ihnen und Ihrem Rechtsbeistand kartieren. Was wir tun, ist, Ihren Checkout auf einen lizenzierten China-Zahlungsweg zu lokalisieren und den auf China ausgerichteten Checkout im Inland auf ICP-gemeldeter Infrastruktur auszuliefern, mit Ihrer bestehenden Checkout.com-Integration dort belassen, wo sie Ihnen dient, und nie irgendeine Form von Umgehung. Behandeln Sie die Einzelheiten als ein mit Rechtsbeistand zu bestätigendes Risiko.
Compliance-Momentaufnahme
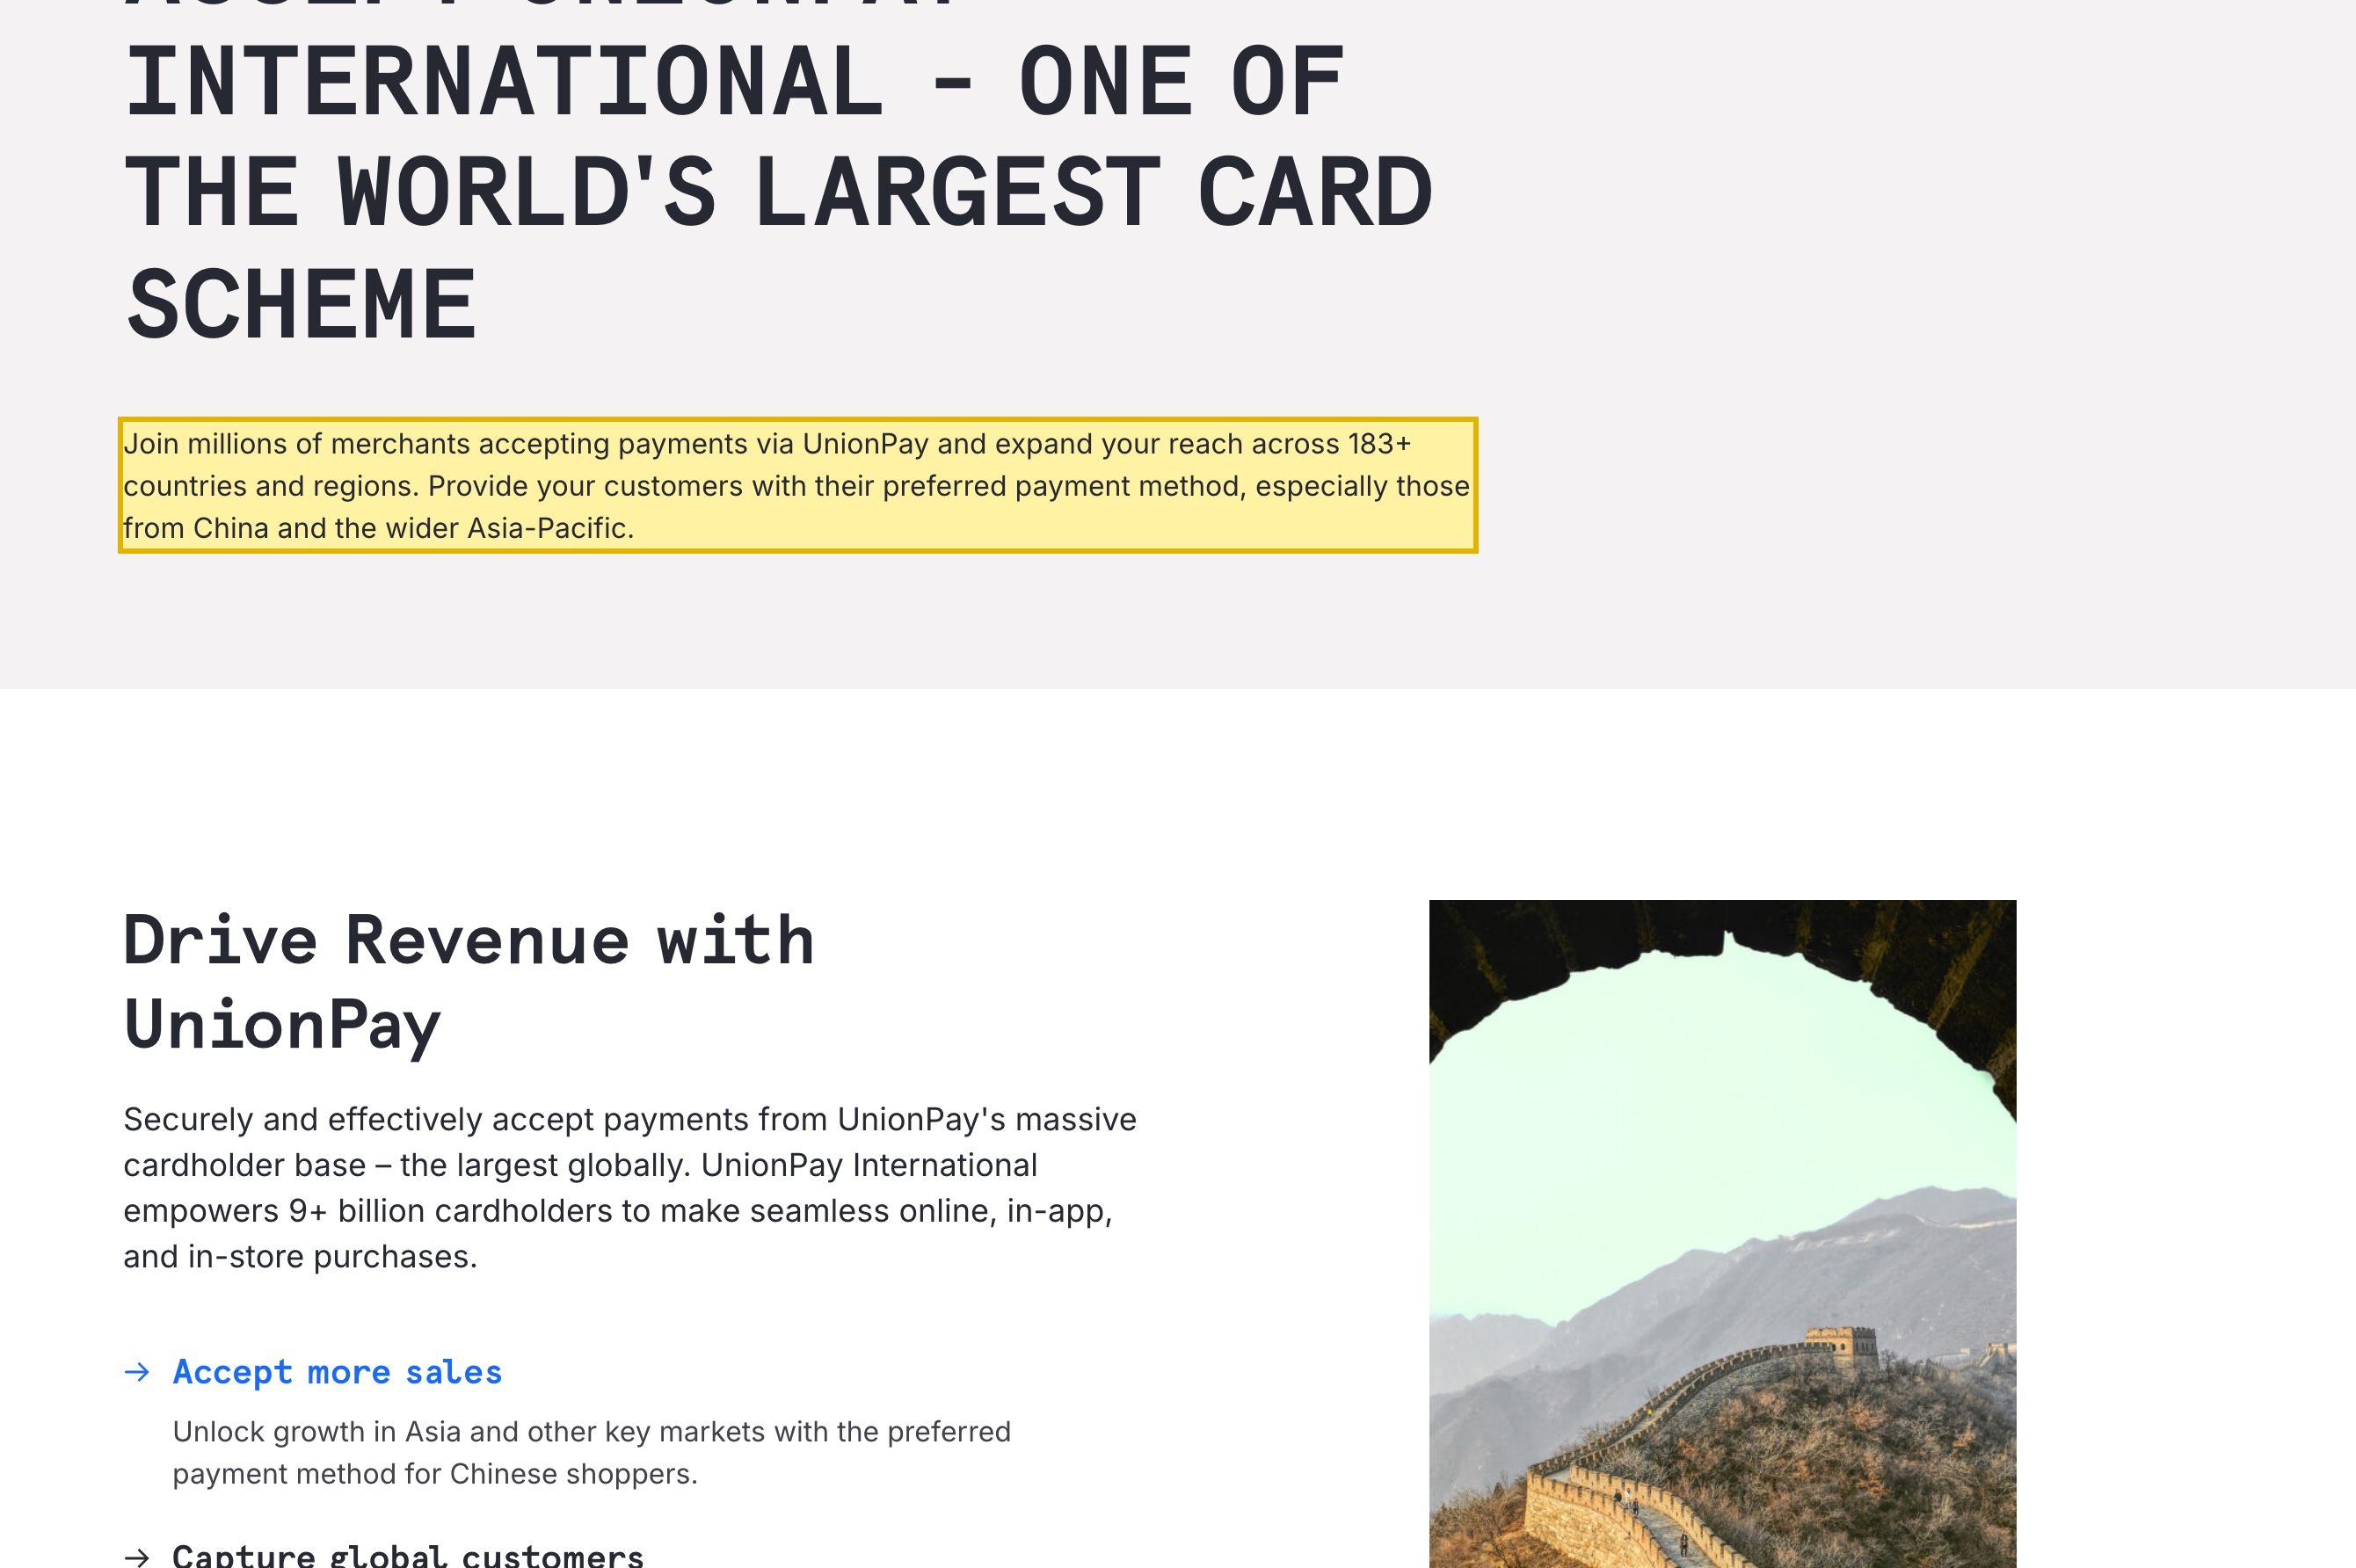
- ✓ Checkout.com unterstützt die Zahlungsmethoden, die chinesische Käufer nutzen — Alipay, WeChat Pay und UnionPay — über eine Integration, ein Händler außerhalb des Festlands kann also Zahlungen von chinesischen Kunden annehmen. Checkout.com positioniert UnionPay für Kunden „especially those from China and the wider Asia-Pacific“.
- ✕ Das ist grenzüberschreitende Annahme, kein In-Festland-Acquiring. Auf Checkout.coms eigenen Produktseiten sitzen die berechtigten Geschäfts-(Händler-)Länder für die chinesischen Methoden außerhalb des Festlands (UnionPay International: „Hong Kong, Singapore“; WeChat Pay: Hongkong, das UK, die Schweiz und die Kronbesitzungen), während China nur als Verbraucher-Land erscheint.
- ! Zahlungen als Institut innerhalb des Festlands zu akquirieren oder abzuwickeln, braucht eine China-Zahlungsgeschäftslizenz. Nach den Regelungen zur Beaufsichtigung und Verwaltung von Nichtbank-Zahlungsinstituten (Staatsratserlass Nr. 768, wirksam 1. Mai 2024) muss ein Offshore-Anbieter, der Festland-Nutzer grenzüberschreitend bedient, ein Nichtbank-Zahlungsinstitut innerhalb Chinas gründen (Art. 2). Checkout.coms eigene Country Terms nennen keine Festlandchina-Gesellschaft und keine PBOC-Lizenz.
- ! Ein China-Checkout trägt die personenbezogenen Daten von Zahler und Karteninhaber. Sie offshore zu senden, ist ein PIPL-Grenztransfer (Mitteilung, eine gesonderte Einwilligung, ein Transfermechanismus; Art. 38–40), und Erlass Nr. 768 verlangt inländische Verarbeitung, Abwicklung und Speicherung (Art. 19), mit In-China-Speicherung für Betreiber kritischer Informationsinfrastruktur und Verarbeiter großer Mengen (Art. 33; Cybersicherheitsgesetz Art. 39, vormals Art. 37).
- ! Die auf China ausgerichtete Checkout-Seite ist selbst ein Festland-Dienst — sie braucht eine ICP-Beian und inländische Auslieferung. 21YunBox kartiert die Lizenzierungs- und Daten-Exponierung mit Ihnen und Ihrem Rechtsbeistand, hilft, auf einen lizenzierten China-Zahlungsweg zu lokalisieren, und liefert den Checkout im Inland aus; es ist kein Zahlungsinstitut und verwendet nie Umgehung.
Was die offizielle Checkout.com-Dokumentation über China sagt
| Fakt | Primärquelle |
|---|---|
| Checkout.coms Unterstützung chinesischer Methoden ist für grenzüberschreitende Händler gebaut. Auf seiner UnionPay-International-Seite positioniert Checkout.com die Methode, um „Provide your customers with their preferred payment method, especially those from China and the wider Asia-Pacific“, und listet die berechtigten Geschäfts-(Händler-)Länder als „Hong Kong, Singapore“, während China nur unter den Verbraucher-(Käufer-)Ländern erscheint — Annahme von chinesischen Käufern, kein Acquiring innerhalb des Festlands. | Checkout.com, „UnionPay International“ payment-method page (checkout.com), abgerufen 2026-10-09 |
| Dasselbe Muster gilt für WeChat Pay. Checkout.coms WeChat-Pay-Seite lädt Händler ein, „gain access to 1.1 billion WeChat active users in and out of Mainland China“, und listet die berechtigten Geschäfts-(Händler-)Länder als „Hong Kong, United Kingdom, Switzerland, Gibraltar, Guernsey, Isle of Man, Jersey“ — keines innerhalb des Festlands — mit China und Hongkong nur als Verbraucher-Länder gezeigt. | Checkout.com, „WeChat Pay“ payment-method page (checkout.com), abgerufen 2026-10-09 |
| Checkout.coms eigene Country Terms nennen keine Festlandchina-Lizenz. Sie listen lizenzierte Gesellschaften über das UK (FCA-autorisiertes E-Geld-Institut, Nr. 900816), den EWR (Checkout SAS, ACPR), Singapur (Checkout APAC Pte. Ltd., eine MAS Major Payment Institution), Hongkong (eine Customs-&-Excise-Money-Service-Operator-Lizenz), die Vereinigten Staaten (einschließlich einer Georgia-„Merchant Acquirer Limited Purpose Bank“-Charter) und die VAE — aber keine Festlandchina-Gesellschaft und keine People's-Bank-of-China-Zahlungsgeschäftslizenz. | Checkout.com, „Country Terms“ (checkout.com/legal/country-terms), abgerufen 2026-10-09 |
| Inländische Zahlungstätigkeit braucht eine China-Zahlungsgeschäftslizenz, und die Daten tragen Grenzübertritts- und Residenz-Pflichten. Nach den Regelungen zur Beaufsichtigung und Verwaltung von Nichtbank-Zahlungsinstituten (非银行支付机构监督管理条例, Staatsratserlass Nr. 768, verkündet 9. Dezember 2023, wirksam 1. Mai 2024) muss jedes Nichtbank-Zahlungsinstitut eine Zahlungsgeschäftslizenz halten (Art. 6), und ein Offshore-Institut, das Festland-Nutzer grenzüberschreitend bedient, muss ein Nichtbank-Zahlungsinstitut innerhalb Chinas gründen (Art. 2). Erlass Nr. 768 verlangt auch inländische Verarbeitung, Abwicklung und Speicherung (Art. 19), mit In-China-Speicherung für Betreiber kritischer Informationsinfrastruktur und Verarbeiter großer Mengen (Art. 33); Zahler- oder Karteninhaber-Daten offshore zu senden, ist ein PIPL-Grenztransfer (Art. 38–40). | Regulations on the Supervision and Administration of Non-Bank Payment Institutions, State Council Order No. 768, Arts. 2, 6, 19 & 33; Personal Information Protection Law, Arts. 38–40 (gov.cn), abgerufen 2026-10-09 |
Quellen vom 21YunBox Compliance-Team am 9. Oktober 2026 geprüft.
Für ein Festland-China-Publikum ist die erste Frage zu Checkout.com nicht, wie schnell sein Checkout aus Shanghai rendert. Checkout.com ist eine globale Enterprise-Zahlungsplattform und ein Acquirer, und es unterstützt tatsächlich die Methoden, nach denen chinesische Käufer greifen — Alipay, WeChat Pay und UnionPay —, über eine einzige Integration. Ein Unternehmen kann es nutzen, um Geld von chinesischen Kunden zu nehmen. Aber „chinesische Zahlungsmethoden von grenzüberschreitenden Käufern annehmen“ ist etwas anderes als „Zahlungen als lizenziertes Institut innerhalb Festlandchinas akquirieren und abwickeln“, und diese Unterscheidung ist die ganze Entscheidung.
Checkout.com zieht die Linie selbst auf seinen eigenen Produktseiten. Für jede chinesische Methode nennt es die Geschäfts-(Händler-)Standorte, die sie einschalten dürfen — Hongkong und Singapur für UnionPay International, und Hongkong, das Vereinigte Königreich, die Schweiz und die Kronbesitzungen für WeChat Pay —, keiner davon innerhalb des Festlands, während China nur unter den Verbraucher-(Käufer-)Ländern erscheint. Seine eigenen Country Terms listen lizenzierte Gesellschaften im UK, im EWR, in Singapur, Hongkong, den Vereinigten Staaten und andernorts und nennen keine Festlandchina-Gesellschaft und keine People’s-Bank-of-China-Zahlungslizenz. Für ein auf China ausgerichtetes Produkt ist die eigentliche Achse also eine Compliance-Achse, auf zwei Türen: eine Zahlungslizenz-Tür (支付牌照) und eine Grenzdaten-Tür darunter. Keine dreht sich um Millisekunden, und keine wird von einem Netzwerk-Behelf beantwortet — 21YunBox verwendet oder empfiehlt niemals eine Umgehung welcher Art auch immer.
Checkout.com in China auf einen Blick
| Worüber es entscheidet | In Checkout.coms eigenen Worten — und Chinas Recht |
|---|---|
| Was es ist | Checkout.com ist eine globale Enterprise-Zahlungsplattform und ein Acquirer, betrieben von außerhalb des Festlands. Nach seinen eigenen Country Terms ist es über lokale Gesellschaften lizenziert im UK (FCA), im EWR (Frankreich, ACPR), in Singapur (MAS), Hongkong (eine Customs-&-Excise-Money-Service-Operator-Lizenz), den Vereinigten Staaten und andernorts. Es unterstützt die Methoden, die chinesische Käufer nutzen — Alipay, WeChat Pay und UnionPay — über eine Integration. |
| Kann ein Händler in Festlandchina es nutzen? | Nicht für Acquiring innerhalb des Festlands. Auf Checkout.coms eigenen Produktseiten sitzen die berechtigten Geschäfts-(Händler-)Länder für die chinesischen Methoden außerhalb davon — „Hong Kong, Singapore“ für UnionPay International; „Hong Kong, United Kingdom, Switzerland, Gibraltar, Guernsey, Isle of Man, Jersey“ für WeChat Pay —, während China nur als Verbraucher-(Käufer-)Land gelistet ist. Seine Country Terms nennen keine Festlandchina-Gesellschaft und keine People's-Bank-of-China-Zahlungslizenz. |
| Die Zahlungslizenz-Tür (支付牌照) | Zahlungen als Institut innerhalb des Festlands zu akquirieren und abzuwickeln, braucht eine Zahlungsgeschäftslizenz. Nach den Regelungen zur Beaufsichtigung und Verwaltung von Nichtbank-Zahlungsinstituten (Staatsratserlass Nr. 768, wirksam seit 1. Mai 2024) muss jedes Nichtbank-Zahlungsinstitut eine von der People's Bank of China genehmigte Zahlungsgeschäftslizenz halten (Art. 6), und ein Offshore-Anbieter, der Festland-Nutzer grenzüberschreitend bedienen will, muss ein Nichtbank-Zahlungsinstitut innerhalb Chinas gründen (Art. 2). |
| Transaktions- & Karteninhaber-Daten | Ein China-Checkout trägt die personenbezogenen Daten von Zahler und Karteninhaber. Sie offshore zu senden, ist ein PIPL-Grenztransfer (Mitteilung, eine gesonderte Einwilligung, ein Transfermechanismus; Art. 38–40), und Erlass Nr. 768 verlangt inländische Verarbeitung, Abwicklung und Speicherung (Art. 19), mit In-China-Speicherung für Betreiber kritischer Informationsinfrastruktur und Verarbeiter großer Mengen (Art. 33; Cybersicherheitsgesetz Art. 39, vormals Art. 37). |
| Der rechtmäßige Weg | Behalten Sie Checkout.com, wo es Ihnen dient — für grenzüberschreitende Annahme und Ihre anderen Märkte —, setzen Sie einen rechtmäßigen, lizenzierten Zahlungsweg vor Ihren auf China ausgerichteten Checkout, dann melden (ICP) und liefern Sie diesen Checkout im Inland aus. 21YunBox kartiert die Lizenzierungs- und Daten-Exponierung mit Ihnen und Ihrem Rechtsbeistand, hilft, auf einen lizenzierten China-Zahlungsweg zu lokalisieren, und liefert ihn im Inland aus. Wir sind kein Zahlungsinstitut; die Lizenz sitzt beim lizenzierten Anbieter. |
Was Checkout.com tatsächlich tut: chinesische Zahlungsmethoden, grenzüberschreitend
Beginnen Sie mit dem, was Checkout.com gut macht, denn es ist real. Eine einzige Checkout.com-Integration kann die Wallets und Karten präsentieren, die chinesische Verbraucher erwarten — Alipay (einschließlich AlipayCN), WeChat Pay und UnionPay —, sodass ein Händler in der Methode bezahlt werden kann, der ein Käufer bereits vertraut. Auf seiner UnionPay-International-Seite rahmt Checkout.com den Wert als das Erreichen „your customers … especially those from China and the wider Asia-Pacific“, und es beschreibt WeChat Pay als einen Weg, „gain access to 1.1 billion WeChat active users in and out of Mainland China“. Der Schwerpunkt in beiden Zeilen ist der Käufer, nicht die akquirierende Gesellschaft.
Was diese Seiten auch explizit machen, ist, wo der Händler sitzen muss. Checkout.com listet die Geschäfts-(Händler-)Länder, die jede Methode einschalten dürfen, und für die chinesischen Wallets sind sie außerhalb des Festlands: Hongkong und Singapur für UnionPay International; Hongkong, das Vereinigte Königreich, die Schweiz und die Kronbesitzungen für WeChat Pay. China taucht nur als Verbraucher-Land auf — der Standort des Käufers, nicht des Händlers. Selbst die Alipay-Seite, die die Fähigkeit vermarktet, „expand in and out of Mainland China and Hong Kong“, qualifiziert die Berechtigung als „subject to service agreements, legal entity location and presence, and company compliance approval“, und die Reichweite läuft über Alipays eigenes Partnernetzwerk statt über eine Checkout.com-Lizenz innerhalb Chinas.
Das ist grenzüberschreitende Annahme, und es ist eine echte Fähigkeit: Checkout.com kann Ihnen helfen, Geld von chinesischen Käufern zu nehmen, während Ihre Händler-Gesellschaft im Ausland sitzt. Was es nicht ist, ist eine Lizenz, als Zahlungsinstitut innerhalb Festlandchinas zu operieren. Welche Tür Sie tatsächlich brauchen, hängt davon ab, wo Ihre Händler-Gesellschaft inkorporiert ist und wo die Zahlung akquiriert und abgewickelt wird — und das ist das Erste, was mit Rechtsbeistand zu klären ist, keine Einstellung, die Sie in einem Dashboard umschalten.
Die erste Tür: die China-Zahlungslizenz (支付牌照)
Zahlungen als Institut innerhalb des Festlands zu akquirieren und abzuwickeln, ist eine lizenzierte Tätigkeit. Die maßgebliche Regel sind die Regelungen zur Beaufsichtigung und Verwaltung von Nichtbank-Zahlungsinstituten (非银行支付机构监督管理条例, Staatsratserlass Nr. 768), verkündet am 9. Dezember 2023 und in Kraft seit 1. Mai 2024. Sie etablieren die Zahlungsgeschäftslizenz (支付业务许可), die jedes Nichtbank-Zahlungsinstitut halten muss, genehmigt von der People’s Bank of China (Art. 6) — und, entscheidend für eine ausländische Plattform, Art. 2 sieht vor, dass ein Offshore-Nichtbank-Institut, das grenzüberschreitende Zahlungsdienste für Nutzer innerhalb Chinas anbieten will, „shall … establish a non-bank payment institution within China, unless the State provides otherwise“.
Checkout.coms eigene Country Terms sind mit der Offshore-Position konsistent: Sie zählen lizenzierte Gesellschaften über das UK, den EWR, Singapur, Hongkong, die Vereinigten Staaten, die VAE und mehr auf, aber keine innerhalb des Festlands und keine, die eine PBOC-Zahlungslizenz hält. Die Hongkong-Autorisierung ist eine Hongkong-Money-Service-Operator-Lizenz — ein Hongkong-Instrument, kein Festland-Instrument —, und „UnionPay International“ erscheint dort nur als Kartenschema-Mitgliedschaft, nicht als China-Acquiring-Lizenz. Ein Anbieter, der von offshore operiert, ohne In-China-Struktur und -Lizenz, ist für grenzüberschreitende Annahme positioniert, nicht für inländisches Acquiring und Abwicklung. Ob Ihr konkreter Fluss innerhalb oder außerhalb der Lizenzierungsanforderung fällt, ist ein mit Rechtsbeistand gegen das, was Sie tatsächlich ausliefern, zu bestätigendes Risiko. Eines ist von Anfang an klar: 21YunBox ist kein Zahlungsinstitut und hält keine China-Zahlungslizenz, dies ist also eine Tür, die wir Ihnen zu kartieren helfen, keine, durch die wir für Sie gehen.
Die zweite Tür: grenzüberschreitende Transaktionsdaten und Residenz
Unter der Lizenz sitzen die Daten. Ein Checkout ist selten nur ein Betrag — er trägt Zahler-Identität, Kontaktdaten, Bestelldatensätze und Karteninhaber-Informationen, die sensible finanzielle personenbezogene Daten sind. Von einem Nutzer in China erhoben und an Zahlungsinfrastruktur außerhalb des Festlands gesendet, ist das ein Grenztransfer personenbezogener Daten nach Chinas Gesetz zum Schutz personenbezogener Daten: PIPL Art. 38–40 erfordern Mitteilung, eine gesonderte Einwilligung, getrennt von der Zustimmung des Kunden zu zahlen, und einen Transfermechanismus — eine CAC-Sicherheitsbewertung, den CAC-Standardvertrag oder eine Zertifizierung.
Das Zahlungsrecht stapelt eine Residenzpflicht obendrauf. Erlass Nr. 768 verlangt, dass ein Zahlungsinstitut, das inländische Transaktionen bedient, Transaktionsverarbeitung, Fondsabwicklung und Datenspeicherung innerhalb Chinas abschließt (Art. 19), und verlangt In-China-Speicherung personenbezogener Daten für Institute, die als Betreiber kritischer Informationsinfrastruktur gelten oder personenbezogene Daten oberhalb der staatlich gesetzten Schwelle handhaben (Art. 33). Dieselbe Lokalisierungs-Logik läuft durch das Cybersicherheitsgesetz, dessen In-Country-Speicherpflicht für Betreiber kritischer Informationsinfrastruktur nun bei Art. 39 sitzt (vormals Art. 37, umnummeriert durch die am 1. Januar 2026 in Kraft getretene Änderung von 2025). Nichts davon hängt davon ab, wie schnell eine Autorisierung zurückkommt; es hängt davon ab, ob die Daten des Zahlers überhaupt eine Rechtsgrundlage hatten, das Land zu verlassen — und ob es erlaubt war, es überhaupt zu verlassen.
Der rechtmäßige Weg — kartieren, lokalisieren, ausliefern (beraten, nicht akquirieren)
Es gibt einen rechtmäßigen Weg, Zahlungen von Kunden in Festlandchina zu nehmen, und er hat eine bestimmte Form: Ein lizenzierter Zahlungsweg akquiriert und wickelt die Transaktion ab, die Zahler-Daten bleiben auf einer rechtskonformen Grundlage, und der auf China ausgerichtete Checkout, der sie trägt, ist gemeldet und im Inland bedient. Checkout.com behält seinen Platz in diesem Bild — für grenzüberschreitende Annahme und für Ihre anderen Märkte —, statt herausgerissen zu werden.
Hier ist die ehrliche Arbeitsteilung, und sie ist bei Zahlungen bewusst schmal. Die Lizenz ist nicht unsere zu halten oder zu gewähren: Wir kartieren die Lizenzierungsfrage zusammen mit Ihrer PIPL- und Datenresidenz-Exponierung, mit Ihnen und Ihrem Rechtsbeistand, sodass Sie wissen, welche Tür Ihr Fluss braucht, bevor Sie bauen. Wir helfen, zu lokalisieren, Ihren auf China ausgerichteten Checkout auf einen lizenzierten China-Zahlungsweg — indem wir eine China-lizenzierte Einziehungsroute vor den Checkout integrieren, anstelle eines Flusses, der im Festland nicht akquiriert werden kann —, während Ihre Checkout.com-Integration dort bleibt, wo sie ihren Wert erbringt. Und wir liefern diesen Checkout im Inland aus: Eine Checkout-Seite oder -App, die Festland-Nutzern bedient wird, ist dort selbst ein öffentlicher Dienst, sie trägt also eine ICP-Beian- (备案-)Pflicht und braucht rechtskonforme, inländische Auslieferung wie jede andere auf China ausgerichtete Property — den 21YunBox Optimizer, vor den Stack gesetzt, den Sie bereits betreiben, ohne Neuaufbau und ohne Re-Platforming.
Was wir nicht tun — und was niemand rechtmäßig kann — ist, Sie um Chinas Zahlungslizenz- oder Datenregeln herumzuleiten. Wir kartieren den Weg, lokalisieren Ihren Checkout auf einen lizenzierten und liefern ihn im Inland aus; die Lizenzierung und die Acquiring-Beziehung sitzen beim lizenzierten Anbieter und Ihrem Rechtsbeistand, und die Einzelheiten bleiben ein mit ihnen zu bestätigendes Risiko.
Compliance-Einschätzung anfordern →
Weiterführend:
- Chinas Regelungen zur Beaufsichtigung und Verwaltung von Nichtbank-Zahlungsinstituten (Erlass Nr. 768)
- Grenzüberschreitende Datentransfers nach PIPL
- Chinas Cybersicherheitsgesetz — Datenlokalisierung (Art. 39, vormals Art. 37)
- So erhalten Sie eine ICP-Beian für China
Häufige Fragen
Funktioniert Checkout.com in China?
Für Händler außerhalb des Festlands ja, in einem bestimmten Sinne: Checkout.com unterstützt die Zahlungsmethoden, die chinesische Käufer nutzen — Alipay, WeChat Pay und UnionPay —, Sie können also Zahlungen von chinesischen Kunden über eine Integration annehmen. Aber diese Unterstützung ist für grenzüberschreitende Annahme gebaut; auf Checkout.coms eigenen Produktseiten sitzen die berechtigten Geschäfts-(Händler-)Länder für diese Methoden außerhalb des Festlands (zum Beispiel „Hong Kong, Singapore“ für UnionPay International), während China nur als Verbraucher-Land gelistet ist. Zahlungen als Institut innerhalb des Festlands zu akquirieren oder abzuwickeln, ist eine separate Frage, die an einer China-Zahlungslizenz hängt. Bestätigen Sie Ihre genaue Position mit Rechtsbeistand.
Kann Checkout.com Zahlungen innerhalb Festlandchinas akquirieren oder abwickeln?
Inländische Zahlungsinstituts-Tätigkeit im Festland erfordert eine China-Zahlungsgeschäftslizenz. Nach den Regelungen zur Beaufsichtigung und Verwaltung von Nichtbank-Zahlungsinstituten (Staatsratserlass Nr. 768, wirksam 1. Mai 2024) muss ein Offshore-Anbieter, der Festland-Nutzer grenzüberschreitend bedienen will, ein Nichtbank-Zahlungsinstitut innerhalb Chinas gründen (Art. 2). Checkout.coms eigene Country Terms nennen lizenzierte Gesellschaften im UK, im EWR, in Singapur, Hongkong, den USA und andernorts, aber keine Festlandchina-Gesellschaft und keine People's-Bank-of-China-Zahlungslizenz — es ist also für grenzüberschreitende Annahme positioniert, nicht für inländisches Acquiring. Behandeln Sie dies als ein mit Rechtsbeistand gegen das, was Sie tatsächlich ausliefern, zu bestätigendes Risiko.
Was ist der rechtskonforme Weg, Zahlungen von Kunden in Festlandchina zu nehmen?
Behalten Sie Checkout.com, wo es Ihnen dient — für grenzüberschreitende Annahme und Ihre anderen Märkte —, und setzen Sie einen rechtmäßigen, lizenzierten Zahlungsweg vor Ihren auf China ausgerichteten Checkout, dann melden und liefern Sie diesen Checkout im Inland aus. Eine auf China ausgerichtete Checkout-Seite ist selbst ein öffentlicher Festland-Dienst, sie trägt also eine ICP-Melde-Pflicht und braucht rechtskonforme inländische Auslieferung, und die Transaktionsdaten, die sie handhabt, müssen auf einer PIPL-konformen Grundlage sitzen. 21YunBox ist kein Zahlungsinstitut und hält keine China-Zahlungslizenz; wir kartieren die Lizenzierungs- und Daten-Exponierung mit Ihnen und Ihrem Rechtsbeistand, helfen, Ihren Checkout auf einen lizenzierten China-Zahlungsweg zu lokalisieren, und liefern ihn im Inland auf ICP-gemeldeter Infrastruktur aus — nie durch Umgehung welcher Art auch immer.