Funktioniert Stripe in China? Die Zahlungslizenz, unterstützte Länder & grenzüberschreitende Transaktionsdaten
Stripe unterstützt keine in Festlandchina ansässigen Unternehmen — das Festland fehlt auf Stripes eigener Global-availability-Liste unterstützter Länder und Regionen (Hong Kong SAR ist gelistet; das Festland nicht). Aber Erreichbarkeit war nie die eigentliche Frage für einen China-gerichteten Checkout. Nach Erlass Nr. 768 des Staatsrats (in Kraft 1. Mai 2024) muss ein ausländischer Nicht-Bank-Anbieter, der grenzüberschreitende Zahlungen von Festland-Nutzern akquirieren will, zuerst eine lizenzierte Nicht-Bank-Zahlungsinstitution innerhalb Chinas errichten, und die Karten- und personenbezogenen Daten jedes Zahlers, die ins Ausland gesendet werden, sind ein PIPL-Grenztransfer. Ein Blick zuerst auf die Compliance: das Zahlungslizenz-Tor, die Liste unterstützter Länder, die grenzüberschreitenden Transaktionsdaten-Pflichten und der rechtmäßige China-gerichtete Weg.
Funktioniert Stripe in China?
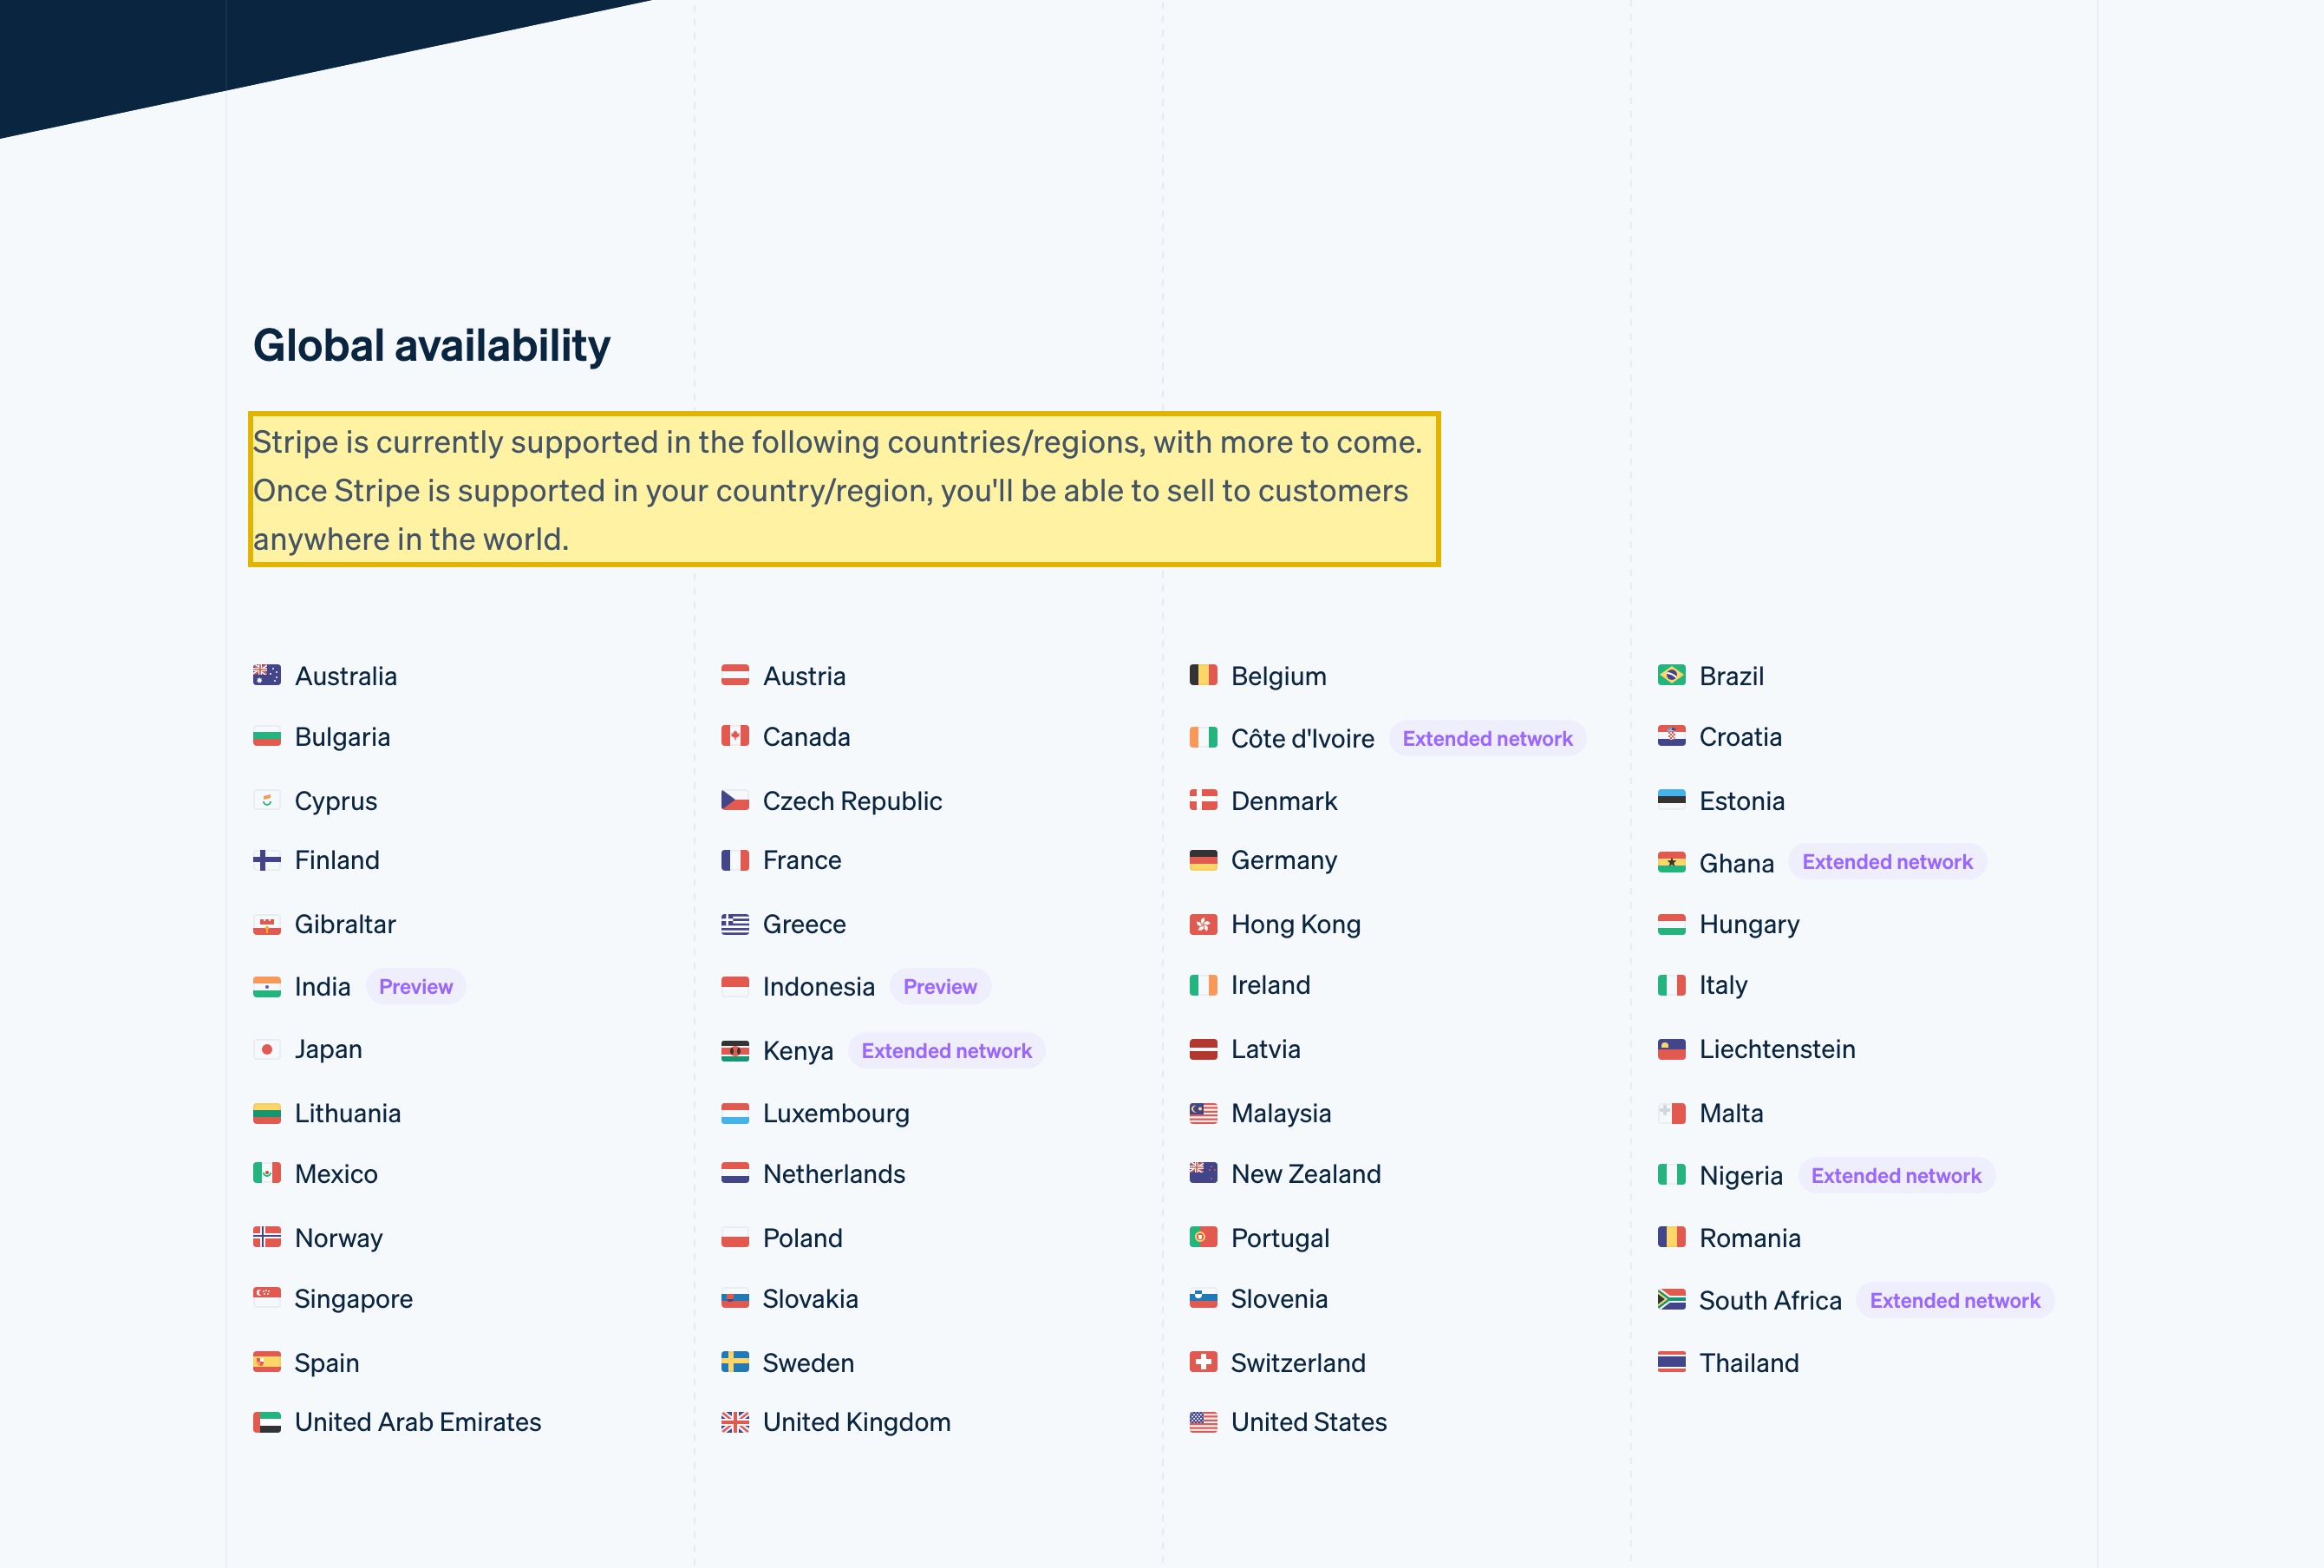
Stripe unterstützt keine in Festlandchina ansässigen Unternehmen, die erste Antwort ist also schlicht, dass es einem Festland-Händler nicht zur Verfügung steht. Das Festland fehlt auf Stripes eigener Global-availability-Liste unterstützter Länder und Regionen — Hongkong ist für sich allein als „Hong Kong SAR, China“ gelistet, aber das Festland nicht — ein im Festland ansässiges Unternehmen kann also kein Stripe-Konto eröffnen, um dort Zahlungen zu akquirieren.
Weil die Verfügbarkeit geklärt ist, ist die eigentliche Frage für einen China-gerichteten Checkout eine Lizenzierungsfrage, keine Geschwindigkeitsfrage. Zahlungen von der Öffentlichkeit im Festland zu akquirieren, ist eine lizenzierte Tätigkeit: Nach der Verordnung über die Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstitutionen (Erlass Nr. 768 des Staatsrats, in Kraft 1. Mai 2024) muss ein ausländischer Nicht-Bank-Anbieter, der Festland-Nutzer mit grenzüberschreitenden Zahlungen bedienen will, zuerst eine lizenzierte Nicht-Bank-Zahlungsinstitution innerhalb Chinas errichten. Obendrauf sind die Karten- und personenbezogenen Daten eines Zahlers, an einen Offshore-Prozessor gesendet, ein PIPL-Grenztransfer, mit inländischen Abwicklungs- und Datenresidenz-Pflichten nach Erlass Nr. 768 und dem Cybersicherheitsgesetz Art. 39 (vormals Art. 37). Der rechtmäßige Weg führt durch eine lizenzierte China-Zahlungsinstitution und inländische Methoden — nie um eine Beschränkung herum.
Bei Zahlungen ist unsere Rolle leichter und beratend: 21YunBox stellt keine China-Zahlungslizenz aus und hält keine und ist keine Zahlungsinstitution. Wir kartieren den lizenzierten-lokalen Weg und Ihre PIPL- und Lizenzierungs-Exponierung, helfen Ihnen, den Checkout auf eine rechtskonforme Einzugsoption zu lokalisieren, und liefern das China-gerichtete Storefront inländisch auf ICP-gemeldeter Infrastruktur aus. Wir nutzen oder empfehlen niemals Umgehung. Behandeln Sie die Einzelheiten als ein mit Rechtsbeistand zu bestätigendes Risiko.
Compliance-Momentaufnahme
- ✕ Stripe unterstützt keine Festlandchina-Unternehmen — das Festland fehlt auf Stripes eigener Global-availability-Liste (Hongkong ist als ‚Hong Kong SAR, China‘ gelistet; das Festland nicht), ein im Festland ansässiges Unternehmen kann also kein Stripe-Konto eröffnen, um dort Zahlungen zu akquirieren.
- ✕ Festland-Zahlungen zu akquirieren, ist eine lizenzierte Tätigkeit: Nach Erlass Nr. 768 des Staatsrats (in Kraft 1. Mai 2024) muss ein ausländischer Nicht-Bank-Anbieter, der grenzüberschreitende Zahlungsdienste für Nutzer in China bereitstellen will, zuerst eine lizenzierte Nicht-Bank-Zahlungsinstitution innerhalb Chinas errichten (Art. 2). Ohne eine kann er Festland-Zahlungen nicht direkt akquirieren.
- ! Die Karten- und personenbezogenen Daten eines Zahlers, an einen Offshore-Prozessor gesendet, sind ein PIPL-Grenztransfer (Art. 38–40): Mitteilung, eine gesonderte Einwilligung und ein Transfermechanismus. Erlass Nr. 768 verlangt auch inländische Abwicklung und Datenspeicherung (Art. 19).
- ! Datenlokalisierung greift für einen CII oder Verarbeiter großer Mengen: im Festland gesammelte personenbezogene Information muss dort bleiben (Erlass Nr. 768 Art. 33; Cybersicherheitsgesetz Art. 39 (vormals Art. 37)).
- ✓ Der rechtmäßige Weg ist, über eine lizenzierte China-Zahlungsinstitution und inländische Methoden einzuziehen, mit dem Storefront inländisch auf einem ICP-gemeldeten Stand ausgeliefert. 21YunBox kartiert diesen Weg und liefert das Storefront aus — beratend bei Zahlungen; wir stellen keine Zahlungslizenz aus und halten keine.
Was die offizielle Stripe-Dokumentation über China sagt
| Fakt | Primärquelle |
|---|---|
| Stripe unterstützt keine Festlandchina-Unternehmen. Stripes Global-availability-Seite gibt an: „Stripe is currently supported in the following countries/regions, with more to come“. Festlandchina ist nicht unter den gelisteten Ländern und Regionen (Hongkong erscheint für sich allein als „Hong Kong SAR, China“), ein im Festland ansässiges Unternehmen kann also kein Stripe-Konto erstellen, um dort Zahlungen zu akquirieren. | Stripe, “Global availability” (stripe.com), retrieved 2026-10-08 |
| Ein ausländischer Anbieter braucht eine China-Zahlungslizenz, um Festland-Zahlungen zu akquirieren. Chinas Verordnung über die Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstitutionen (非银行支付机构监督管理条例, Erlass Nr. 768 des Staatsrats, in Kraft 1. Mai 2024) bestimmt in Art. 2, dass eine Nicht-Bank-Institution außerhalb Chinas, die grenzüberschreitende Zahlungsdienste für Nutzer innerhalb des Festlands bereitstellen will, eine Nicht-Bank-Zahlungsinstitution innerhalb Chinas errichten muss — d. h. eine Zahlungsgeschäftslizenz (支付业务许可 / 支付牌照) halten, die von der People's Bank of China genehmigt ist. | Regulations on the Supervision and Administration of Non-Bank Payment Institutions, State Council Order No. 768, Art. 2 (gov.cn), promulgated 2023-12-09, in force 2024-05-01 |
| Abwicklung und Datenspeicherung für inländische Transaktionen müssen in China bleiben, und Lokalisierung greift für große oder kritische Verarbeiter. Erlass Nr. 768 verlangt, dass Transaktionsverarbeitung, Mittelabwicklung und Datenspeicherung für inländische Transaktionen innerhalb Chinas abgeschlossen werden (Art. 19); und wo eine Zahlungsinstitution ein Betreiber kritischer Informationsinfrastruktur ist oder personenbezogene Information oberhalb der staatlichen Schwelle verarbeitet, muss diese personenbezogene Information innerhalb Chinas gehandhabt werden (Art. 33). | Regulations on the Supervision and Administration of Non-Bank Payment Institutions, State Council Order No. 768, Arts. 19 and 33 (gov.cn), in force 2024-05-01 |
| Die Karten- und personenbezogenen Daten eines Zahlers, ins Ausland gesendet, sind ein PIPL-Grenztransfer. Den Namen, Karten- oder Konto-Identifikatoren und Bestelldatensätze eines Festland-Zahlers an einen Prozessor außerhalb Chinas zu senden, löst PIPL Art. 38–40 aus: Mitteilung, eine gesonderte Einwilligung, getrennt von der Kaufvereinbarung, und ein Transfermechanismus — eine CAC-Sicherheitsbewertung, den CAC-Standardvertrag oder eine Zertifizierung. | Personal Information Protection Law of the PRC, Articles 38–40 (cac.gov.cn), retrieved 2026-10-08 |
Quellen vom 21YunBox Compliance-Team am 8. Oktober 2026 geprüft.
Für ein Festlandchina-Publikum ist das Erste, was zu Stripe zu klären ist, nicht, wie schnell der Checkout lädt — es ist, dass Stripe in Festlandchina ansässige Unternehmen überhaupt nicht unterstützt. Das Festland fehlt auf Stripes eigener Global-availability-Liste der Länder und Regionen, wo Stripe unterstützt wird; Hongkong erscheint auf dieser Liste als „Hong Kong SAR, China“, aber das Festland erscheint nirgends darauf. Ein im Festland ansässiges Unternehmen kann kein Stripe-Konto erstellen, um dort Zahlungen zu akquirieren. Für ein China-gerichtetes Storefront ist der Ausgangspunkt also schlicht: Stripe ist kein Weg, Geld von Festland-Kunden als der dort eingetragene Händler einzuziehen.
Weil die Verfügbarkeit bereits geklärt ist, verschiebt sich die eigentliche Entscheidung auf eine andere Achse — eine regulatorische, und speziell eine Lizenzierungs-Achse. Zahlungen von der Öffentlichkeit in Festlandchina anzunehmen, ist eine lizenzierte Tätigkeit, keine technische Integration. Drei Tore entscheiden, ob und wie Sie es dürfen, und keines dreht sich um Millisekunden: ob ein ausländischer Anbieter überhaupt Festland-Zahlungen ohne eine China-Zahlungslizenz akquirieren darf; ob die Kartendaten und personenbezogenen Daten des Zahlers, die an einen im Ausland gehosteten Prozessor gesendet werden, ein rechtmäßiger grenzüberschreitender Transfer nach PIPL sind; und, unter beiden, ob das China-gerichtete Storefront, das den Checkout trägt, selbst lizenziert (ICP-gemeldet) ist und inländisch ausgeliefert wird. Der rechtmäßige Weg, Geld von chinesischen Kunden anzunehmen, führt durch diese Tore — nie auf einem Umweg darum herum und nie durch irgendeine Form der Umgehung.
Stripe in China auf einen Blick
| Worüber es entscheidet | In Stripes eigenen Worten — und Chinas Recht |
|---|---|
| Was es ist | Stripe — Online-Zahlungsverarbeitung und -Akquisition für Internet-Unternehmen (Checkout, Payment Intents, Billing, Connect). Es wird von Stripe von außerhalb des Festlands betrieben; es gibt keine Stripe-Zahlungsgesellschaft oder China-Zahlungslizenz innerhalb des Festlands. |
| Kann ein Festlandchina-Unternehmen es nutzen? | Nein. Festlandchina steht nicht auf Stripes Global-availability-Liste unterstützter Länder und Regionen. Hongkong ist für sich allein als „Hong Kong SAR, China“ gelistet, aber das erstreckt sich nicht auf das Festland — ein im Festland ansässiges Unternehmen kann kein Stripe-Konto erstellen, um dort Zahlungen zu akquirieren. |
| Das Lizenzierungs-Tor | Nach Chinas Verordnung über die Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstitutionen (非银行支付机构监督管理条例, Erlass Nr. 768 des Staatsrats, in Kraft 1. Mai 2024) muss eine Nicht-Bank-Institution außerhalb Chinas, die grenzüberschreitende Zahlungsdienste für Nutzer innerhalb des Festlands bereitstellen will, eine Nicht-Bank-Zahlungsinstitution innerhalb Chinas errichten und eine Zahlungsgeschäftslizenz (支付业务许可 / 支付牌照) halten, die von der People's Bank of China genehmigt ist (Art. 2). Ein ausländischer Anbieter ohne eine kann Festland-Zahlungen nicht direkt akquirieren. |
| Karten- & personenbezogene Zahlerdaten | Die personenbezogene Information des Karteninhabers oder Zahlers, von einem Festland-Nutzer gesammelt und an einen Prozessor im Ausland gesendet, ist ein grenzüberschreitender Transfer nach PIPL (Art. 38–40): Mitteilung, eine gesonderte Einwilligung und ein Transfermechanismus. Erlass Nr. 768 verlangt auch inländische Transaktionsverarbeitung, Mittelabwicklung und Datenspeicherung innerhalb Chinas (Art. 19), und Datenlokalisierung greift für einen CII oder Verarbeiter großer Mengen (Erlass Nr. 768 Art. 33; Cybersicherheitsgesetz Art. 39 (vormals Art. 37)). |
| Der rechtmäßige Weg | Ziehen Sie über eine lizenzierte China-Zahlungsinstitution und die inländischen Zahlungsmethoden ein, die Ihre Kunden nutzen, mit dem China-gerichteten Storefront inländisch auf einem ICP-gemeldeten Stand ausgeliefert. 21YunBox kartiert diesen Weg und liefert das Storefront aus — bei Zahlungen ist seine Rolle beratend, keine Lizenz: Wir stellen keine Zahlungslizenz aus und halten keine. |
Verfügbarkeit: Stripe unterstützt keine Festlandchina-Unternehmen
Stripes Position ist auf seiner eigenen Global-availability-Seite festgelegt, nicht durch eine Ladezeit-Prüfung. Festlandchina ist nicht unter den Ländern und Regionen, wo Stripe sagt, es sei unterstützt. Mit Stand 8. Oktober 2026 listet diese Seite mehrere Dutzend Länder und Regionen — Hongkong darunter, gezeigt als „Hong Kong SAR, China“ — und das Festland ist keines davon. Die Seite rahmt die Liste als aktuelle Abdeckung: „Stripe is currently supported in the following countries/regions, with more to come“. Ein im Festland ansässiges Unternehmen kann daher kein Stripe-Konto eröffnen, um dort Zahlungen zu akquirieren.
Das macht die übliche Rahmung „does the checkout load from Shanghai?“ nebensächlich. Ob eine Zahlungsseite an einem bestimmten Tag rendert, ist nicht die Frage — Stripe unterstützt kein im Festland ansässiges Unternehmen als den Acquirer, es gibt also von vornherein keine rechtskonforme Merchant-of-Record-Beziehung, von der man beim Einziehen von Festland-Zahlungen durch Stripe sprechen könnte. Aus diesem Grund veröffentlicht diese Seite keine Erstquellen-China-Latenzzahl für Stripes Checkout: Geschwindigkeit ist die falsche Achse für einen Dienst, der einem Festland-Unternehmen überhaupt nicht zur Verfügung steht. Und um es unmissverständlich zu sagen — es gibt keinen rechtmäßigen Weg darum herum, und 21YunBox bietet oder empfiehlt keine Umgehung irgendeiner Art. Die produktive Frage ist eine andere: wie man Zahlungen von chinesischen Kunden rechtmäßig annimmt.
Das Lizenzierungs-Tor: Ein ausländischer Anbieter kann Festland-Zahlungen nicht direkt akquirieren
Angenommen, Sie wollen Kunden in Festlandchina belasten. Das erste Tor ist nicht, welchen Prozessor Sie einbinden — es ist, ob ein ausländischer Anbieter überhaupt Festland-Zahlungen akquirieren darf. Zahlungen von der Öffentlichkeit anzunehmen, ist in China eine lizenzierte Tätigkeit, auf oberster Ebene geregelt durch die Verordnung über die Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstitutionen (非银行支付机构监督管理条例, Erlass Nr. 768 des Staatsrats, verkündet 9. Dezember 2023 und in Kraft seit 1. Mai 2024). Diese Verordnung errichtet die Zahlungsgeschäftslizenz (支付业务许可, üblicherweise ein 支付牌照), die jede Nicht-Bank-Zahlungsinstitution halten muss, und — kritisch für ausländische Anbieter — Art. 2 bestimmt, dass „A non-bank institution outside the territory of the People’s Republic of China … that intends to provide cross-border payment services to users within China shall, in accordance with these Regulations, establish a non-bank payment institution within China, unless the State provides otherwise“.
Im Klartext: Ein ausländischer Zahlungsanbieter, der keine lizenzierte Nicht-Bank-Zahlungsinstitution im Festland errichtet hat, kann Zahlungen von Festland-Nutzern nicht rechtmäßig von sich aus akquirieren. Das ist der eigentliche Grund, warum die Liste unterstützter Länder dort aufhört, wo sie es tut, und es ist ein Tor, das keine Integrationseinstellung klärt. Ob und wie Erlass Nr. 768 auf Ihren konkreten Fluss anwendbar ist — und ob eine Ausnahme für Ihre Struktur besteht — ist ein mit qualifiziertem Rechtsbeistand gegen das zu bestätigendes Risiko, was Sie tatsächlich ausliefern.
Die Grenzdaten-Geschichte: Die Kartendaten eines Zahlers sind personenbezogene Information
Das zweite Tor ist die Daten. Eine Zahlung ist nie nur ein Betrag — sie trägt den Namen des Karteninhabers, Karten- oder Konto-Identifikatoren, Rechnungsdetails und oft einen Bestelldatensatz, der an eine reale Person gebunden ist. Von einem Nutzer im Festland gesammelt und an einen außerhalb Chinas gehosteten Prozessor gesendet, ist das ein grenzüberschreitender Transfer personenbezogener Information nach Chinas Gesetz zum Schutz personenbezogener Daten. PIPL legt die Pflicht auf den Verarbeiter — den Händler, nicht nur den Prozessor: Art. 38–40 verlangen Mitteilung, eine gesonderte Einwilligung, getrennt von der Kaufvereinbarung des Kunden, und einen Transfermechanismus — eine CAC-Sicherheitsbewertung, den CAC-Standardvertrag oder eine Zertifizierung.
Erlass Nr. 768 fügt seine eigenen Residenzpflichten obendrauf. Er verlangt, dass dort, wo eine Nicht-Bank-Zahlungsinstitution Zahlungsdienste für inländische Transaktionen bereitstellt, „transaction processing, fund settlement, and data storage“ innerhalb Chinas abgeschlossen werden (Art. 19); und für einen Betreiber, dessen Systeme als kritische Informationsinfrastruktur eingestuft sind oder der personenbezogene Information oberhalb der staatlich festgelegten Schwelle verarbeitet, muss die im Festland gesammelte und erzeugte personenbezogene Information innerhalb des Festlands gehandhabt werden (Art. 33) — dieselbe Datenlokalisierungslogik, die das Cybersicherheitsgesetz für kritische Informationsinfrastruktur in seinem Art. 39 festlegt (vormals Art. 37, umnummeriert durch die Novelle 2025, in Kraft 1. Januar 2026). Nichts davon dreht sich darum, wie schnell eine Autorisierung zurückkommt; es dreht sich darum, ob die Daten des Zahlers eine Rechtsgrundlage hatten, das Land zu verlassen, und ob sie überhaupt hätten bleiben müssen.
Der rechtmäßige Weg — und wo 21YunBox passt (map, localize, deliver — beratend zur Lizenz)
Es gibt einen rechtmäßigen Weg, Geld von chinesischen Kunden anzunehmen, und er hat eine Form: Zahlungen werden über eine lizenzierte China-Zahlungsinstitution und die inländischen Methoden eingezogen, die Kunden tatsächlich nutzen, Abwicklung und Daten bleiben auf einem rechtskonformen Stand, und das Storefront, das den Checkout trägt, ist lizenziert und wird inländisch bedient. Das übliche Muster ist, den China-gerichteten Checkout an eine lizenzierte lokale Zahlungsinstitution und die dominanten inländischen Zahlungsmethoden des Festlands zu leiten, statt direkt als ausländischer Händler zu akquirieren. Welche Anordnung passt, hängt von Ihrer Gesellschaft, Ihren Mengen und Ihren Daten ab — klären Sie es mit Rechtsbeistand und einem lizenzierten lokalen Zahlungspartner, bevor Sie bauen.
Unter dieser Wahl sitzt der Teil, der 21YunBox gehört — aber hier lohnt es, ehrlich zu sein, wie viel davon unser ist. Speziell bei Zahlungen ist unsere Rolle leichter und beratend als bei der Auslieferung. 21YunBox stellt keine China-Zahlungslizenz aus und hält keine und ist keine Zahlungsinstitution; die Lizenz und die Acquiring-Beziehung sitzen bei einer lizenzierten China-Zahlungsinstitution und Ihrem Rechtsbeistand, nicht bei uns. Was wir auf diesem Stand tun, sind drei Dinge. Wir map den rechtmäßigen Weg — eine lizenzierte lokale Zahlungsinstitution und inländische Methoden — zusammen mit Ihrer PIPL-, Datenresidenz- und Lizenzierungs-Exponierung, damit Sie genau wissen, was Rechtsbeistand und ein lokaler Partner bestätigen müssen. Wir helfen Ihnen, den Checkout darauf zu localize — jene rechtskonforme, China-rechtmäßige Einzugsoption zu übernehmen und zu integrieren, anstelle des Stripe-Aufrufs, der im Festland nicht laufen kann. Und wir deliver das China-gerichtete Storefront oder die App inländisch auf ICP-gemeldeter Infrastruktur — der 21YunBox Optimizer — vor der Plattform, die Sie bereits betreiben, ohne Neuaufbau und ohne Re-Plattformierung. Was wir nicht tun, und was niemand rechtmäßig kann, ist, Ihnen einen Weg zu geben, Festland-Zahlungen durch Stripe von außerhalb Chinas zu akquirieren, oder Verkehr um irgendeine Beschränkung herum zu leiten: Wir kartieren einen rechtmäßigen Einzugsweg und liefern das Storefront aus, wir nutzen oder empfehlen niemals Umgehung.
Compliance-Einschätzung anfordern →
Weiterführend:
- Chinas Verordnung über die Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstitutionen (Erlass Nr. 768)
- Grenzüberschreitende Datentransfers nach PIPL
- Chinas Cybersicherheitsgesetz — Datenlokalisierung (Artikel 39, vormals Artikel 37)
- Wie Sie eine ICP-Beian für China erhalten
Häufige Fragen
Kann ein Unternehmen in Festlandchina Stripe nutzen?
Nein. Festlandchina steht nicht auf Stripes eigener Global-availability-Liste unterstützter Länder und Regionen — Hongkong ist separat als „Hong Kong SAR, China“ gelistet, aber das Festland nicht — ein im Festland ansässiges Unternehmen kann also kein Stripe-Konto erstellen, um dort Zahlungen zu akquirieren. Zahlungen von der Öffentlichkeit im Festland zu akquirieren, ist eine lizenzierte Tätigkeit nach Erlass Nr. 768 des Staatsrats, und ein ausländischer Anbieter ohne eine China-Zahlungslizenz kann es nicht direkt tun. Es gibt keinen rechtmäßigen Weg darum herum, und wir nutzen oder empfehlen niemals Umgehung; behandeln Sie die Einzelheiten als ein mit Rechtsbeistand zu bestätigendes Risiko.
Warum kann ein ausländisches Unternehmen China-Zahlungen nicht einfach durch Stripe verarbeiten?
Weil Zahlungen von der Öffentlichkeit in Festlandchina zu akquirieren, eine China-Zahlungslizenz verlangt. Nach der Verordnung über die Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstitutionen (Erlass Nr. 768 des Staatsrats, in Kraft 1. Mai 2024) muss eine Nicht-Bank-Institution außerhalb Chinas, die grenzüberschreitende Zahlungsdienste für Festland-Nutzer bereitstellen will, zuerst eine lizenzierte Nicht-Bank-Zahlungsinstitution innerhalb Chinas errichten (Art. 2). Obendrauf sind die Karten- und personenbezogenen Daten des Zahlers, an einen Offshore-Prozessor gesendet, ein PIPL-Grenztransfer, und Erlass Nr. 768 verlangt inländische Abwicklung und Datenspeicherung. Bestätigen Sie Ihre genauen Pflichten mit Rechtsbeistand und einem lizenzierten lokalen Zahlungspartner.
Was ist der rechtmäßige Weg, Zahlungen von Kunden in China anzunehmen, und was tut 21YunBox?
Der rechtmäßige Weg ist, über eine lizenzierte China-Zahlungsinstitution und die inländischen Zahlungsmethoden einzuziehen, die Ihre Kunden nutzen, mit dem China-gerichteten Storefront lizenziert (ICP-gemeldet) und inländisch ausgeliefert. Bei Zahlungen ist unsere Rolle beratend und leichter: 21YunBox stellt keine China-Zahlungslizenz aus und hält keine und ist keine Zahlungsinstitution. Wir kartieren den lizenzierten-lokalen Weg und Ihre PIPL- und Datenresidenz-Exponierung, helfen Ihnen, den Checkout auf eine rechtskonforme Einzugsoption zu lokalisieren, und liefern das China-gerichtete Storefront inländisch auf ICP-gemeldeter Infrastruktur aus — vor der Plattform, die Sie bereits betreiben. Die Lizenz und die Acquiring-Beziehung sitzen bei einem lizenzierten lokalen Partner und Ihrem Rechtsbeistand. Nehmen Sie Kontakt auf, um Ihren Fall zu kartieren.