Funktioniert Razorpay in China? Unterstützte Länder, die Zahlungslizenz und grenzüberschreitende Zahlerdaten
Razorpay ist Indiens Payment-Gateway und -Aggregator — es wickelt an indische Unternehmen in INR ab und ist in Indien, Malaysia, Singapur und den Vereinigten Staaten verfügbar, mit abwesendem Festlandchina. Es hält keine PRC-Zahlungslizenz, kann also nicht der lizenzierte Acquirer für Festlandchina-Zahlungen sein — eine lizenzierte Tätigkeit nach Erlass Nr. 768 des Staatsrats — und die Karten- und Kontodaten eines Zahlers, ins Ausland gesendet, sind ein PIPL-Grenztransfer. Ein Blick zuerst auf die Compliance: die Liste unterstützter Märkte, das Zahlungslizenz-Tor, die grenzüberschreitenden Zahlerdaten-Pflichten und der rechtmäßige auf China ausgerichtete Weg.
Funktioniert Razorpay in China?
Razorpay ist ein India-lizenziertes Payment-Gateway: Es wickelt an indische Unternehmen in INR ab, onboardet Händler mit Aadhaar und PAN und ist in Indien, Malaysia, Singapur und den Vereinigten Staaten verfügbar — Festlandchina ist keiner davon. Die erste Antwort ist also, dass Razorpay kein im Festland ansässiges Unternehmen als Händler of Record anmeldet; Festlandchina taucht in seinen internationalen Materialien nur als Settlement-Währung auf, in der ein Käufer zahlen könnte, nie als Ort, an dem ein Händler sich registrieren kann, um Zahlungen zu acquiren.
Weil die Verfügbarkeit geklärt ist, ist die eigentliche Frage für einen auf China ausgerichteten Checkout eine Lizenzfrage, keine Geschwindigkeitsfrage. Zahlungen von der Öffentlichkeit im Festland zu acquiren, ist eine lizenzierte Tätigkeit: Nach den Bestimmungen über die Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstitutionen (Erlass Nr. 768 des Staatsrats, in Kraft seit 1. Mai 2024) muss ein ausländischer Nicht-Bank-Anbieter, der Festland-Nutzer mit grenzüberschreitenden Zahlungen bedienen will, zuerst eine lizenzierte Nicht-Bank-Zahlungsinstitution innerhalb Chinas errichten. Obendrauf sind die Karten- und Kontodaten eines Zahlers, an ein Offshore-Gateway gesendet, ein PIPL-Grenztransfer sensibler personenbezogener Daten, mit inländischen Settlement- und Datenresidenz-Pflichten nach Erlass Nr. 768 und dem Cybersicherheitsgesetz Art. 39 (vormals Art. 37). Der rechtmäßige Weg läuft über eine lizenzierte China-Zahlungsinstitution und inländische Methoden — niemals um eine Sperre herum.
Bei Zahlungen ist unsere Rolle leichter und beratend: 21YunBox gibt keine China-Zahlungslizenz aus und hält keine und ist keine Zahlungsinstitution. Wir kartieren den lizenzierten-lokalen Pfad und Ihre PIPL- und Lizenz-Exponierung, helfen Ihnen, den Checkout auf eine rechtskonforme Sammeloption zu lokalisieren, und liefern das auf China ausgerichtete Storefront im Inland auf ICP-gemeldeter Infrastruktur aus. Wir verwenden oder empfehlen niemals eine Umgehung. Behandeln Sie die Einzelheiten als ein mit Rechtsbeistand zu bestätigendes Risiko.
Compliance-Momentaufnahme
- ✕ Razorpay ist India-lizenziert und wickelt an indische Unternehmen ab — kein China-Acquirer
- ! Von Festland-Zahlern zu acquiren, ist eine lizenzierte Tätigkeit nach Erlass Nr. 768 des Staatsrats
- ! Razorpays eigene Docs listen Indien, Malaysia, Singapur, die USA — nicht Festlandchina
- ! Die Karten- und Kontodaten eines Zahlers sind sensible personenbezogene Daten nach PIPL
- ✓ Leiten Sie China-Zahlungen über eine lizenzierte inländische Institution; 21YunBox berät
Was die offizielle Razorpay-Dokumentation über China sagt
| Fakt | Primärquelle |
|---|---|
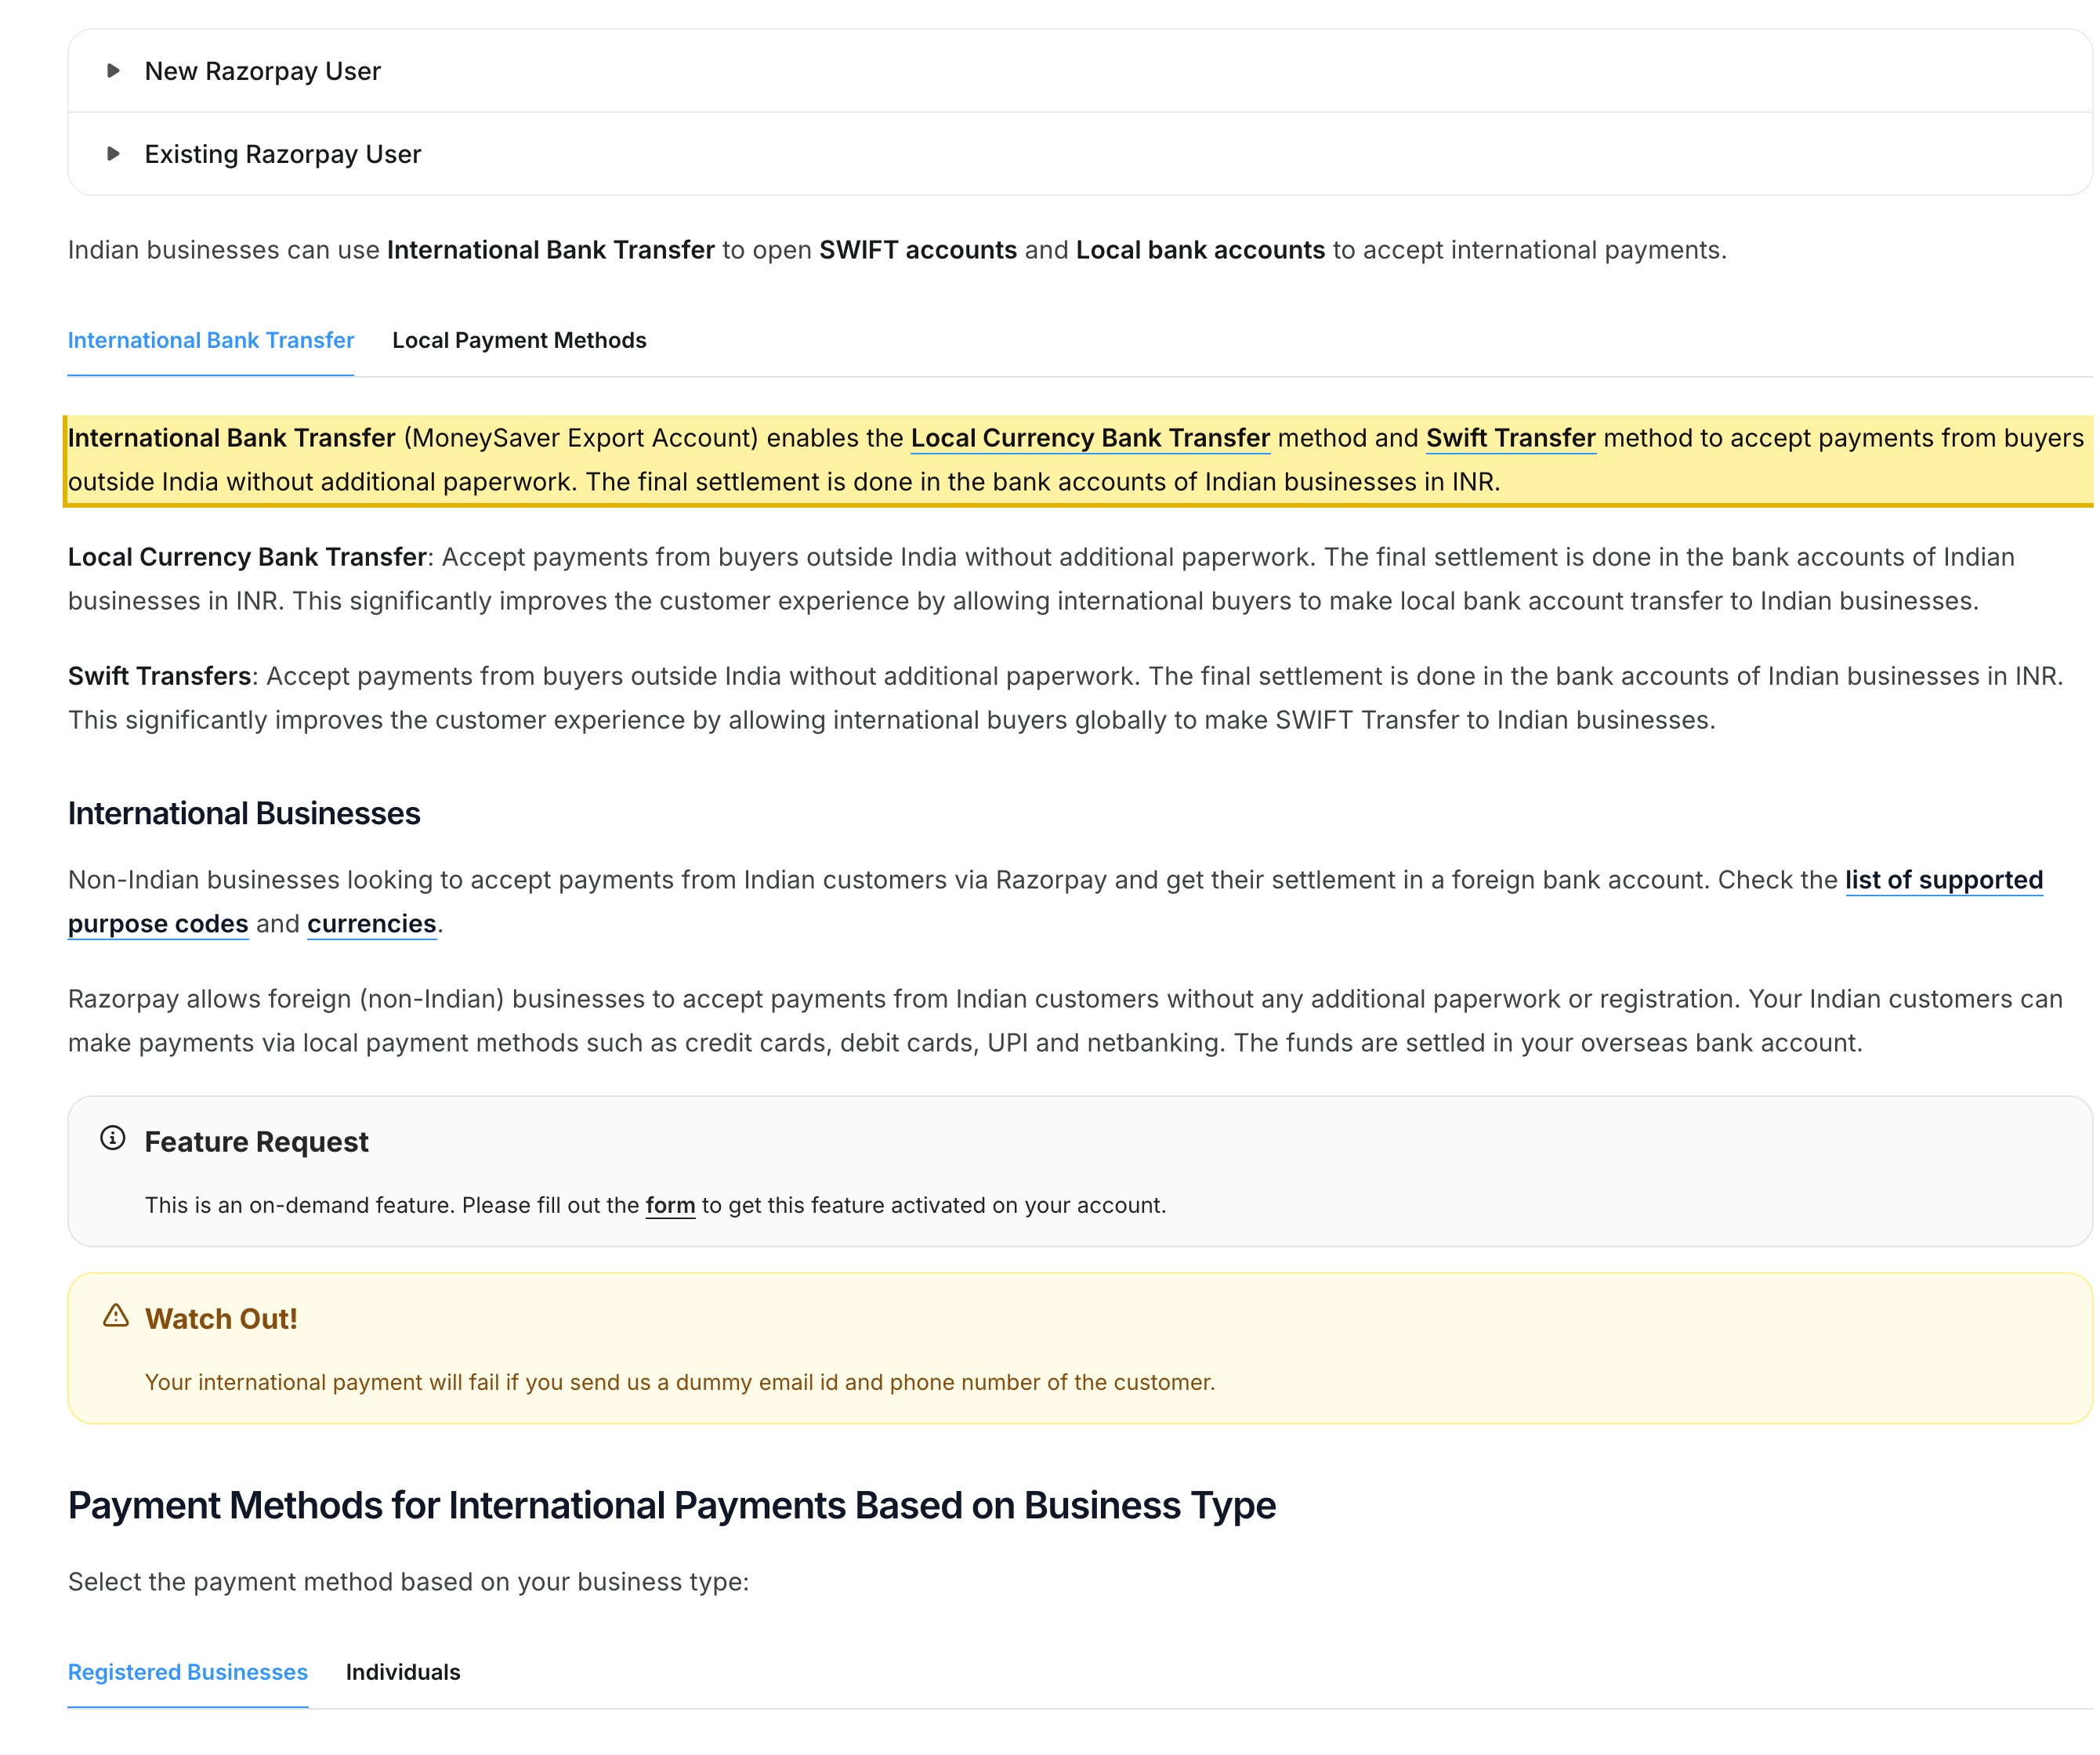
| Razorpay wickelt an indische Unternehmen ab und bedient keine Festlandchina-Händler. Razorpays Dokumentation für internationale Zahlungen gibt an: „The final settlement is done in the bank accounts of Indian businesses in INR“, und listet das Produkt als in Indien, Malaysia, Singapur und den Vereinigten Staaten verfügbar. Festlandchina ist abwesend von dieser Liste, ein im Festland ansässiges Unternehmen kann sich also nicht als Razorpay-Händler onboarden, um dort Zahlungen zu acquiren. | Razorpay, “About International Payments” documentation (razorpay.com), abgerufen 2026-10-14 |
| Razorpays Händler-Onboarding ist um indische Identitäts- und Steuerdokumente gebaut. Der KYC-Schritt für neue Händler derselben Dokumentation „Requires Aadhaar and PAN card“ — Indiens nationale Identitäts- und Steueridentifikatoren — und der Fluss ist für indische registrierte Unternehmen gerahmt. Ein Unternehmen in Festlandchina hält weder ein Aadhaar noch ein PAN, es kann das Razorpay-Händler-Onboarding also nicht abschließen. | Razorpay, “About International Payments” documentation (razorpay.com), abgerufen 2026-10-14 |
| Zahlungen von der Öffentlichkeit in Festlandchina zu acquiren, verlangt eine China-Zahlungslizenz. Chinas Bestimmungen über die Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstitutionen (非银行支付机构监督管理条例, Erlass Nr. 768 des Staatsrats, in Kraft seit 1. Mai 2024) sehen in Art. 2 vor, dass eine Nicht-Bank-Institution außerhalb des Territoriums Chinas, die beabsichtigt, grenzüberschreitende Zahlungsdienste für Nutzer innerhalb des Festlands zu bieten, eine Nicht-Bank-Zahlungsinstitution innerhalb Chinas errichten muss — d. h. eine Zahlungsbetriebslizenz (支付业务许可 / 支付牌照) halten, genehmigt von der People's Bank of China. | Regulations on the Supervision and Administration of Non-Bank Payment Institutions, State Council Order No. 768, Art. 2, promulgated 2023-12-09, in force 2024-05-01 |
| Die Karten- und Kontodaten eines Zahlers, ins Ausland gesendet, sind ein PIPL-Grenztransfer sensibler personenbezogener Daten. Finanzkontoinformationen sind sensible personenbezogene Daten nach PIPL (Art. 28); die Karten- oder Kontoidentifikatoren und Bestelldatensätze eines Festland-Zahlers an Infrastruktur außerhalb Chinas zu senden, löst Art. 38–40 aus — Mitteilung, eine gesonderte Einwilligung, getrennt von der Zustimmung zum Kauf, und ein Transfermechanismus (eine CAC-Sicherheitsbewertung, den CAC-Standardvertrag oder eine Zertifizierung). | Personal Information Protection Law of the PRC, Articles 28 and 38–40 |
Quellen vom 21YunBox Compliance-Team am 14. Oktober 2026 geprüft.
Für ein Festlandchina-Publikum ist die erste Frage zu Razorpay nicht, wie schnell sein Checkout rendert oder wie schnell eine Karte autorisiert — es ist, dass Razorpay ein indisches Payment-Gateway ist und das Unternehmen, das es anmeldet und an das es abwickelt, ein indisches ist. Razorpay ist Indiens Payment-Gateway und -Aggregator: Online-Karten- und UPI-Annahme, ein Händler-Dashboard, Settlement und die Zahler- und Bestelldatensätze dahinter. Seine eigene Dokumentation für internationale Zahlungen listet das Produkt als in Indien, Malaysia, Singapur und den Vereinigten Staaten verfügbar; es wickelt gesammelte Gelder „in the bank accounts of Indian businesses in INR“ ab, und sein Händler-Onboarding „Requires Aadhaar and PAN card“ — Indiens nationale Identitäts- und Steueridentifikatoren. Festlandchina ist keiner der Märkte, die Razorpay bedient, und tatsächlich erscheint es in Razorpays Materialien nur als eine Settlement-Währung (der Renminbi), in der ein Käufer zahlen könnte, nie als Ort, an dem ein Händler sich anmelden kann. Für ein auf China ausgerichtetes Produkt ist der Ausgangspunkt also klar: Razorpay ist kein Weg, der Händler of Record zu sein, der Geld von Festland-Kunden acquiret.
Weil die Verfügbarkeit bereits geklärt ist, bewegt sich die Entscheidung auf eine andere Achse — eine regulatorische, und speziell eine Lizenz-Achse. Zahlungen von der Öffentlichkeit in Festlandchina anzunehmen, ist eine lizenzierte Tätigkeit, keine technische Integration, und keines der Tore, die sie entscheiden, wird in Millisekunden gemessen: ob ein ausländischer Anbieter überhaupt Festland-Zahlungen ohne eine China-Zahlungslizenz acquiren darf; ob die Karten- und Kontodetails des Zahlers — und die Kunden-Personendaten, die ein Checkout trägt —, einmal an Infrastruktur außerhalb des Festlands gesendet, einen rechtmäßigen grenzüberschreitenden Transfer nach PIPL machen; und, unter beidem, ob der auf China ausgerichtete Checkout oder das Storefront, das die Zahlung trägt, selbst lizenziert (ICP-gemeldet) und im Inland bedient ist. Der rechtmäßige Weg, Geld von chinesischen Kunden zu nehmen, läuft durch diese Tore — niemals um eine Beschränkung herum und niemals durch eine Umgehung welcher Art auch immer.
Razorpay in China auf einen Blick
| Worüber es entscheidet | In Razorpays eigenen Worten — und nach chinesischem Recht |
|---|---|
| Was es ist | Razorpay ist Indiens Payment-Gateway und -Aggregator — Online-Karten- und UPI-Annahme, Settlement, ein Händler-Dashboard und die Zahler- und Bestelldatensätze dahinter. Es ist für Indien lizenziert und betrieben (mit regionalen Armen in Malaysia, Singapur und den Vereinigten Staaten); es gibt keine Razorpay-Zahlungsentität oder China-Zahlungslizenz innerhalb Festlandchinas. |
| Kann ein Festlandchina-Unternehmen es nutzen? | Nein. Razorpays eigene Dokumentation für internationale Zahlungen listet es als in Indien, Malaysia, Singapur und den Vereinigten Staaten verfügbar; es wickelt an indische Unternehmen in INR ab und onboardet Händler mit Aadhaar und PAN. Festlandchina ist abwesend von den bedienten Märkten — ein Unternehmen dort kann kein Razorpay-Konto eröffnen, um Zahlungen als Händler of Record zu acquiren. |
| Das Zahlungslizenz-Tor (支付牌照) | Zahlungen als Institution innerhalb des Festlands zu acquiren und abzuwickeln, braucht eine Zahlungsbetriebslizenz. Nach den Bestimmungen über die Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstitutionen (Erlass Nr. 768 des Staatsrats, in Kraft seit 1. Mai 2024) muss eine Nicht-Bank-Institution außerhalb Chinas, die beabsichtigt, grenzüberschreitende Zahlungsdienste für Nutzer innerhalb des Festlands zu bieten, eine Nicht-Bank-Zahlungsinstitution innerhalb Chinas errichten (Art. 2). Ein ausländischer Anbieter ohne eine kann Festland-Zahlungen nicht direkt acquiren. |
| Zahler-Karten- & Kundendaten | Ein Checkout trägt die Karten- oder Kontoidentifikatoren, den Namen und den Bestelldatensatz des Zahlers. Finanzkontoinformationen sind sensible personenbezogene Daten nach PIPL (Art. 28); an Infrastruktur im Ausland gesendet, ist das ein grenzüberschreitender Transfer (Art. 38–40): Mitteilung, eine gesonderte Einwilligung und ein Transfermechanismus. Erlass Nr. 768 verlangt zudem inländische Verarbeitung, Settlement und Speicherung (Art. 19), mit In-China-Speicherung für CII-Betreiber und Verarbeiter großer Mengen (Art. 33; Cybersicherheitsgesetz Art. 39 (vormals Art. 37)). |
| Der rechtmäßige Weg | Sammeln Sie über eine lizenzierte China-Zahlungsinstitution und die inländischen Zahlungsmethoden, die Ihre Kunden nutzen, mit dem auf China ausgerichteten Storefront im Inland auf einer ICP-gemeldeten Grundlage ausgeliefert. 21YunBox kartiert diesen Pfad und liefert das Storefront aus — bei Zahlungen ist seine Rolle beratend, keine Lizenz: Wir geben keine Zahlungslizenz aus und halten keine, und wir verwenden oder empfehlen niemals eine Umgehung. |
Verfügbarkeit: Razorpay ist ein India-lizenziertes Gateway, kein Festlandchina-Acquirer
Razorpays Position ist auf seiner eigenen Dokumentation festgelegt, nicht durch einen Ladezeit-Test. Seine About-International-Payments-Seite listet das Produkt als in Indien, Malaysia, Singapur und den Vereinigten Staaten verfügbar, und die Hälfte des Flusses, die einen Händler anmeldet und auszahlt, ist ausdrücklich indisch: Die Gelder, die Razorpay sammelt, werden „in the bank accounts of Indian businesses in INR“ abgewickelt, und der Neu-Händler-Onboarding-Schritt „Requires Aadhaar and PAN card“ — die nationalen Identitäts- und Steuernummern, die ein indisches Unternehmen hält und ein festlandchinesisches nicht. Ein im Festland ansässiges Unternehmen kann daher kein Razorpay-Konto eröffnen, um dort Kartenzahlungen als Händler of Record zu acquiren.
Der eine Ort, an dem Festlandchina in Razorpays internationalen Materialien überhaupt auftaucht, ist als Währung, in der ein Kunde zahlen könnte — der Renminbi sitzt in der Tabelle unterstützter Währungen —, nicht als Land, in dem ein Händler sich registrieren kann. Diese Unterscheidung ist der ganze Punkt. Ein ausländisches Gateway, das Überseekäufer in vielen Währungen zahlen lässt, wickelt dennoch an einen Händler irgendwo ab, und für Razorpay ist dieses Irgendwo eine indische (oder andere benannte-Markt-)Entität, keine festlandchinesische.
Das macht die übliche „lädt der Checkout aus Shanghai?“-Rahmung beiseite. Ob eine Seite an einem gegebenen Tag zufällig rendert, ist nicht die Frage — Razorpay meldet kein im Festland ansässiges Unternehmen als Händler of Record an, es gibt also von vornherein keine rechtskonforme Acquiring-Beziehung, von der man beim Sammeln von Festland-Zahlungen über Razorpay sprechen könnte. Aus diesem Grund veröffentlicht diese Seite keine eigene China-Latenzzahl für Razorpay: Geschwindigkeit ist die falsche Achse für einen Dienst, der für ein Festland-Unternehmen überhaupt nicht acquiret. Und um unmissverständlich zu sein — es gibt keinen rechtmäßigen Weg darum herum, und 21YunBox bietet weder eine Umgehung welcher Art auch immer an noch empfiehlt es eine. Die produktive Frage ist eine andere: wie man Zahlungen von chinesischen Kunden rechtmäßig nimmt.
Das Lizenz-Tor: ein ausländischer Anbieter kann Festland-Zahlungen nicht direkt acquiren
Angenommen, Sie wollen Kunden in Festlandchina belasten. Das erste Tor ist nicht, welches SDK Sie einbinden — es ist, ob ein ausländischer Anbieter Festland-Zahlungen überhaupt acquiren darf. Zahlungen von der Öffentlichkeit anzunehmen, ist in China eine lizenzierte Tätigkeit, auf oberster Ebene geregelt durch die Bestimmungen über die Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstitutionen (非银行支付机构监督管理条例, Erlass Nr. 768 des Staatsrats, verkündet am 9. Dezember 2023 und in Kraft seit 1. Mai 2024). Diese Bestimmungen etablieren die Zahlungsbetriebslizenz (支付业务许可, gemeinhin eine 支付牌照), die jede Nicht-Bank-Zahlungsinstitution halten muss, genehmigt von der People’s Bank of China — und, entscheidend für einen Überseeanbieter, sieht Art. 2 vor, dass eine Nicht-Bank-Institution außerhalb des Territoriums Chinas, die beabsichtigt, grenzüberschreitende Zahlungsdienste für Nutzer innerhalb des Festlands zu bieten, eine Nicht-Bank-Zahlungsinstitution innerhalb Chinas errichten muss, sofern der Staat nicht anderes vorsieht.
In einfachen Worten: Ein für Indien lizenziertes Gateway, das keine lizenzierte Nicht-Bank-Zahlungsinstitution innerhalb des Festlands errichtet hat, kann Zahlungen von Festland-Nutzern nicht rechtmäßig auf eigene Rechnung acquiren. Das ist der strukturelle Grund, warum eine Liste unterstützter Märkte dort endet, wo Razorpays es tut, und es ist ein Tor, das keine Kontoeinstellung oder Integrationsflagge klärt. Ob und wie Erlass Nr. 768 auf Ihren konkreten Fluss zutrifft — wo Ihre Händler-Entität sitzt, wo Gelder acquiret und abgewickelt werden, welche Schienen Sie nutzen — und ob eine Ausnahme zu Ihrer Struktur passt, ist ein mit qualifiziertem Rechtsbeistand gegen das, was Sie tatsächlich ausliefern, zu bestätigendes Risiko. Eines ist vorab klar: 21YunBox ist keine Zahlungsinstitution und hält keine China-Zahlungslizenz, diese Tür ist also eine, die wir Ihnen kartieren helfen, nicht eine, durch die wir für Sie gehen.
Die Grenzdaten-Geschichte: Karten-, Konto- und Kundendatensätze sind personenbezogene Daten
Das zweite Tor sind die Daten. Eine Zahlung ist nie nur ein Betrag — sie trägt den Namen des Karteninhabers, Karten- oder Kontoidentifikatoren, Rechnungsdetails und einen an eine echte Person gebundenen Bestelldatensatz. Von einem Nutzer im Festland erhoben und an Infrastruktur außerhalb Chinas gesendet, ist all das ein grenzüberschreitender Transfer personenbezogener Daten nach Chinas Gesetz zum Schutz personenbezogener Daten — und weil es Finanzkontoinformationen sind, behandelt PIPL es als sensible personenbezogene Daten (Art. 28), mit erhöhten Einwilligungs- und Notwendigkeitspflichten. PIPL legt die Pflicht auf den Verarbeiter — den Händler, nicht nur das Gateway: Art. 38–40 verlangen Mitteilung, eine gesonderte Einwilligung, getrennt von der Zustimmung des Kunden zum Kauf, und einen Transfermechanismus — eine CAC-Sicherheitsbewertung, den CAC-Standardvertrag oder eine Zertifizierung.
Das Zahlungsrecht legt seine eigenen Residenzpflichten obendrauf. Erlass Nr. 768 verlangt, dass, wo eine Nicht-Bank-Zahlungsinstitution Zahlungsdienste für inländische Transaktionen bietet, Transaktionsverarbeitung, Fonds-Settlement und Datenspeicherung innerhalb Chinas abgeschlossen werden (Art. 19); und für einen Betreiber, dessen Systeme als kritische Informationsinfrastruktur bestimmt sind oder der personenbezogene Daten oberhalb der staatlich gesetzten Schwelle verarbeitet, müssen die im Festland erhobenen und erzeugten personenbezogenen Daten innerhalb des Festlands gehandhabt werden (Art. 33). Dieselbe Datenlokalisierungslogik läuft durch das Cybersicherheitsgesetz, dessen inländische Speicherpflicht für kritische Informationsinfrastruktur nun in Art. 39 sitzt (vormals Art. 37, umnummeriert durch die Novelle 2025, in Kraft seit 1. Januar 2026, inhaltlich unverändert). Nichts davon hängt davon ab, wie schnell eine Autorisierung zurückkommt; es hängt davon ab, ob die Daten eine Rechtsgrundlage hatten, das Land zu verlassen, und ob sie überhaupt hätten bleiben müssen. Welche davon Ihren konkreten Fall beißen, ist ein mit Rechtsbeistand gegen das, was Sie tatsächlich erheben und speichern, zu bestätigendes Risiko.
Der rechtmäßige Weg — kartieren, lokalisieren, ausliefern (beratend bei der Lizenz)
Es gibt einen rechtmäßigen Weg, Geld von chinesischen Kunden zu nehmen, und er hat eine Gestalt: Zahlungen werden über eine lizenzierte China-Zahlungsinstitution und die inländischen Methoden gesammelt, die Kunden tatsächlich nutzen, Settlement und Daten bleiben auf einer rechtskonformen Grundlage, und das Storefront, das den Checkout trägt, ist lizenziert und im Inland bedient. Das gängige Muster ist, den auf China ausgerichteten Checkout zu einer lizenzierten lokalen Zahlungsinstitution und den dominanten inländischen Zahlungsmethoden des Festlands zu leiten — statt direkt als ausländischer Händler zu acquiren —, während Razorpay seinen Platz für die Indien- und anderen Märkte behält, in denen es Ihnen bereits dient. Welche Anordnung passt, hängt von Ihrer Gesellschaft, Ihren Mengen und Ihren Daten ab; klären Sie es mit Rechtsbeistand und einem lizenzierten lokalen Zahlungspartner, bevor Sie bauen.
Unter dieser Wahl sitzt der Teil, den 21YunBox besitzt, und es ist wert, ehrlich zu sein, wie viel davon unserer ist. Bei Zahlungen speziell ist unsere Rolle leichter und beratender als bei der Auslieferung. 21YunBox gibt keine China-Zahlungslizenz aus und hält keine und ist keine Zahlungsinstitution; die Lizenz und die Acquiring-Beziehung sitzen bei einer lizenzierten China-Zahlungsinstitution und Ihrem Rechtsbeistand, nicht bei uns. Was wir auf dieser Grundlage tun, sind drei Dinge. Wir kartieren den rechtmäßigen Weg — eine lizenzierte lokale Zahlungsinstitution und inländische Methoden — neben Ihrer PIPL-, Datenresidenz- und Lizenz-Exponierung, sodass Sie genau wissen, was Rechtsbeistand und ein lokaler Partner bestätigen müssen, bevor irgendetwas ausgeliefert wird. Wir helfen Ihnen, den auf China ausgerichteten Checkout darauf zu lokalisieren — diese rechtskonforme, China-legale Sammeloption anstelle eines Razorpay-Flusses zu adoptieren und zu integrieren, der im Festland nicht acquiren kann —, während die Zahler- und Kundendaten, die in China bleiben müssen, auf einer China-residenten Grundlage gehalten werden. Und wir liefern das auf China ausgerichtete Storefront oder die App im Inland auf ICP-gemeldeter Infrastruktur aus — der 21YunBox Optimizer, vor dem Stack, den Sie bereits betreiben, ohne Neuaufbau und ohne Re-Platforming. Was wir niemals tun — und was niemand rechtmäßig kann — ist, Ihnen einen Weg zu geben, Festland-Zahlungen über einen Dienst zu acquiren, der keinen Festland-Händler bedient, oder Traffic um eine Sperre herumzuleiten: Wir kartieren einen rechtmäßigen Sammelpfad und liefern das Storefront aus, und wir verwenden oder empfehlen niemals eine Umgehung welcher Art auch immer. Das Ergebnis ist ein auf China ausgerichteter Checkout, der legal und rechtskonform für Ihre Nutzer in China läuft.
Compliance-Einschätzung anfordern →
Weiterführend:
- Chinas Bestimmungen über die Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstitutionen (Erlass Nr. 768)
- Grenzüberschreitende Datentransfers nach PIPL
- Chinas Cybersicherheitsgesetz — Datenlokalisierung (Art. 39, vormals Art. 37)
- So erhalten Sie eine ICP-Beian für China
Häufige Fragen
Kann ein Unternehmen in Festlandchina Razorpay nutzen, um Zahlungen anzunehmen?
Nein. Razorpays eigene Dokumentation zeigt, dass es an indische Unternehmen in INR abwickelt, in Indien, Malaysia, Singapur und den Vereinigten Staaten verfügbar ist (Festlandchina ist abwesend) und Händler mit Aadhaar und PAN onboardet — indische nationale Identitäts- und Steuerdokumente, die ein festlandchinesisches Unternehmen nicht hält. Ein im Festland ansässiges Unternehmen kann also kein Razorpay-Konto eröffnen, um Zahlungen als Händler of Record zu acquiren. Zahlungen von der Öffentlichkeit im Festland zu acquiren, ist eine lizenzierte Tätigkeit nach Erlass Nr. 768 des Staatsrats, und ein ausländischer Anbieter ohne China-Zahlungslizenz kann es nicht direkt tun. Es gibt keinen rechtmäßigen Weg darum herum, und wir verwenden oder empfehlen niemals eine Umgehung; behandeln Sie die Einzelheiten als ein mit Rechtsbeistand zu bestätigendes Risiko.
Warum kann ein ausländisches Unternehmen China-Zahlungen nicht einfach über Razorpay verarbeiten?
Weil das Acquiren von Zahlungen von der Öffentlichkeit in Festlandchina eine China-Zahlungslizenz verlangt. Nach den Bestimmungen über die Aufsicht und Verwaltung von Nicht-Bank-Zahlungsinstitutionen (Erlass Nr. 768 des Staatsrats, in Kraft seit 1. Mai 2024) muss eine Nicht-Bank-Institution außerhalb Chinas, die Festland-Nutzer mit grenzüberschreitenden Zahlungen bedienen will, zuerst eine lizenzierte Nicht-Bank-Zahlungsinstitution innerhalb Chinas errichten (Art. 2). Razorpay ist ein für Indien lizenziertes Gateway ohne eine solche PRC-Entität. Obendrauf sind die Karten- und Kontodaten des Zahlers, an ein Offshore-Gateway gesendet, ein PIPL-Grenztransfer sensibler personenbezogener Daten, und Erlass Nr. 768 verlangt inländisches Settlement und Speicherung. Bestätigen Sie Ihre genauen Pflichten mit Rechtsbeistand und einem lizenzierten lokalen Zahlungspartner.
Was ist der rechtmäßige Weg, Zahlungen von Kunden in China zu nehmen, und was tut 21YunBox?
Der rechtmäßige Weg ist, über eine lizenzierte China-Zahlungsinstitution und die inländischen Zahlungsmethoden zu sammeln, die Ihre Kunden nutzen, mit dem auf China ausgerichteten Storefront lizenziert (ICP-gemeldet) und im Inland ausgeliefert. Bei Zahlungen ist unsere Rolle beratend und leichter: 21YunBox gibt keine China-Zahlungslizenz aus und hält keine und ist keine Zahlungsinstitution. Wir kartieren den lizenzierten-lokalen Pfad und Ihre PIPL- und Datenresidenz-Exponierung, helfen Ihnen, den Checkout auf eine rechtskonforme Sammeloption zu lokalisieren, und liefern das auf China ausgerichtete Storefront im Inland auf ICP-gemeldeter Infrastruktur aus — vor der Plattform, die Sie bereits betreiben. Die Lizenz und Acquiring-Beziehung sitzen bei einem lizenzierten lokalen Partner und Ihrem Rechtsbeistand. Nehmen Sie Kontakt auf, um Ihren Fall zu kartieren.