Funktioniert Adyen in China? Chinesische Zahlungsmethoden, inländisches Acquiring und die Zahlungslizenz
Adyen ist eine globale Zahlungsplattform, die die Methoden unterstützt, die chinesische Käufer nutzen — Alipay, WeChat Pay und UnionPay —, aber hauptsächlich, damit Händler außerhalb des Festlands Zahlungen von chinesischen Kunden annehmen können. Nach Adyens eigenen Bedingungen kann es Händlern in Festlandchina keine Akzeptanz anbieten, und inländisches Acquiring hängt von einer chinesischen Zahlungsgeschäftslizenz ab, während ein China-Checkout PIPL-Grenztransfer- und Datenresidenz-Pflichten aufwirft. Ein Blick zuerst auf die Compliance: die Tür der Zahlungslizenz und die Tür der Daten.
Funktioniert Adyen in China?
Ja und nein: Adyen unterstützt die Zahlungsmethoden, die chinesische Käufer nutzen — Alipay, WeChat Pay und UnionPay —, aber hauptsächlich, damit Händler außerhalb des Festlands Zahlungen von chinesischen Kunden annehmen können. Nach Adyens eigenen Bedingungen „cannot offer UnionPay to merchants from Mainland China“ (kann es Händlern aus Festlandchina kein UnionPay anbieten), und Zahlungen als Institut innerhalb des Festlands zu acquiren oder abzurechnen, ist eine völlig andere Angelegenheit.
Diese zweite Sache ist die eigentliche Entscheidung, und sie ist eine Compliance-Entscheidung, keine der Geschwindigkeit. Die Tätigkeit als inländisches Zahlungsinstitut im Festland hängt von einer chinesischen Zahlungsgeschäftslizenz ab: Nach der Verordnung über die Aufsicht und Verwaltung von Nichtbanken-Zahlungsinstituten (Staatsratserlass Nr. 768, in Kraft seit 1. Mai 2024) muss ein Offshore-Anbieter, der Festland-Nutzer grenzüberschreitend bedienen will, ein Nichtbanken-Zahlungsinstitut innerhalb Chinas errichten. Darunter trägt ein China-Checkout Zahler- und Karteninhaberdaten — ein grenzüberschreitender Transfer nach PIPL mit Inland-Speicherpflichten.
21YunBox ist kein Zahlungsinstitut und hält keine chinesische Zahlungslizenz — die Lizenzierungsfrage ist eine, die wir mit Ihnen und Ihrem Rechtsbeistand kartieren. Was wir tun, ist zu helfen, Ihren Checkout auf einen lizenzierten chinesischen Zahlungspfad zu lokalisieren, und den auf China ausgerichteten Checkout im Inland auf ICP-gemeldeter Infrastruktur auszuliefern, während Ihre bestehende Adyen-Integration dort bleibt, wo sie Ihnen dient. Behandeln Sie die Einzelheiten als ein Risiko, das mit Rechtsbeistand zu bestätigen ist.
Compliance-Momentaufnahme
- ✓ Adyen unterstützt die Zahlungsmethoden, die chinesische Käufer nutzen — Alipay, WeChat Pay und UnionPay —, sodass ein Händler über eine Integration Zahlungen von chinesischen Kunden annehmen kann. Adyen nennt Alipay „a must-have payment method … to reach a critical mass of Chinese shoppers both home and abroad“ (eine unverzichtbare Zahlungsmethode … um eine kritische Masse chinesischer Käufer im In- und Ausland zu erreichen).
- ✕ Das ist grenzüberschreitende Akzeptanz, kein Acquiring im Festland. Auf seiner eigenen UnionPay-Seite gibt Adyen an, es „cannot offer UnionPay to merchants from Mainland China“ (könne Händlern aus Festlandchina kein UnionPay anbieten) — seine Unterstützung für chinesische Methoden ist für Händler gebaut, die an chinesische Käufer verkaufen, typischerweise von außerhalb des Festlands.
- ! Zahlungen als Institut innerhalb des Festlands zu acquiren oder abzurechnen, braucht eine chinesische Zahlungsgeschäftslizenz. Nach der Verordnung über die Aufsicht und Verwaltung von Nichtbanken-Zahlungsinstituten (Staatsratserlass Nr. 768, in Kraft seit 1. Mai 2024) muss ein Offshore-Anbieter, der Festland-Nutzer grenzüberschreitend bedient, ein Nichtbanken-Zahlungsinstitut innerhalb Chinas errichten (Art. 2).
- ! Ein China-Checkout trägt personenbezogene Daten von Zahlern und Karteninhabern. Sie ins Ausland zu senden, ist ein grenzüberschreitender Transfer nach PIPL (Mitteilung, eine gesonderte Einwilligung, ein Transfermechanismus), und Erlass Nr. 768 verlangt inländische Verarbeitung, Abrechnung und Speicherung (Art. 19), mit Inland-Speicherung für Betreiber kritischer Informationsinfrastruktur und Verarbeiter großer Mengen (Art. 33; Cybersicherheitsgesetz Art. 39, vormals Art. 37).
- ! Die auf China ausgerichtete Checkout-Seite ist selbst ein Festland-Dienst — sie braucht eine ICP-Beian und inländische Auslieferung. 21YunBox kartiert die Lizenzierungs- und Datenexponierung mit Ihnen und Ihrem Rechtsbeistand, hilft, auf einen lizenzierten chinesischen Zahlungspfad zu lokalisieren, und liefert den Checkout im Inland aus; es ist kein Zahlungsinstitut.
Was die offizielle Adyen-Dokumentation über China sagt
| Fakt | Primärquelle |
|---|---|
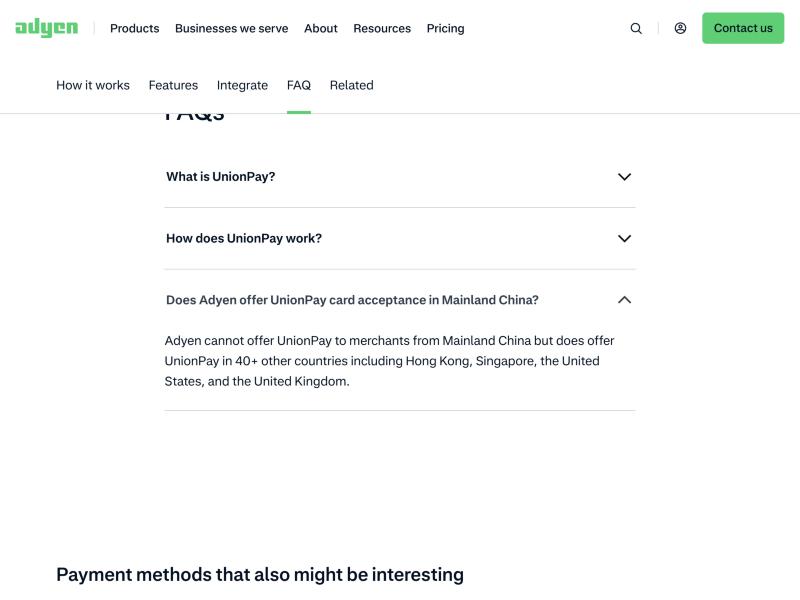
| Adyens Unterstützung für chinesische Zahlungsmethoden ist für grenzüberschreitende Händler gebaut. Auf seiner UnionPay-Zahlungsmethoden-Seite, in Beantwortung von „Does Adyen offer UnionPay card acceptance in Mainland China?“, gibt Adyen an: „Adyen cannot offer UnionPay to merchants from Mainland China but does offer UnionPay in 40+ other countries including Hong Kong, Singapore, the United States, and the United Kingdom.“ (Adyen kann Händlern aus Festlandchina kein UnionPay anbieten, bietet UnionPay aber in über 40 anderen Ländern an, darunter Hongkong, Singapur, die Vereinigten Staaten und das Vereinigte Königreich.) | Adyen, „UnionPay payment method“ Produktseite, FAQ (adyen.com), abgerufen 2026-10-08 |
| Adyen positioniert chinesische Methoden als Weg, chinesische Käufer im In- und Ausland zu erreichen. Adyens Alipay-Seite gibt an: „Alipay is the most widely used third-party online/mobile payment service provider in China“ (Alipay ist der am weitesten verbreitete Drittanbieter für Online-/Mobile-Zahlungsdienste in China) und nennt es „a must-have payment method for any business looking to reach a critical mass of Chinese shoppers both home and abroad“ (eine unverzichtbare Zahlungsmethode für jedes Unternehmen, das eine kritische Masse chinesischer Käufer im In- und Ausland erreichen will). | Adyen, „Alipay payment method“ Produktseite (adyen.com), abgerufen 2026-10-08 |
| Inländische Zahlungstätigkeit braucht eine chinesische Zahlungsgeschäftslizenz. Nach der Verordnung über die Aufsicht und Verwaltung von Nichtbanken-Zahlungsinstituten (非银行支付机构监督管理条例, Staatsratserlass Nr. 768, verkündet am 9. Dezember 2023, in Kraft seit 1. Mai 2024) muss jedes Nichtbanken-Zahlungsinstitut eine Zahlungsgeschäftslizenz halten (Art. 6), und ein ausländisches Institut, das grenzüberschreitende Zahlungsdienste für Nutzer innerhalb Chinas anbieten will, muss ein Nichtbanken-Zahlungsinstitut innerhalb Chinas errichten (Art. 2). | Verordnung über die Aufsicht und Verwaltung von Nichtbanken-Zahlungsinstituten, Staatsratserlass Nr. 768, Art. 2 & 6 (gov.cn), abgerufen 2026-10-08 |
| Transaktionsdaten tragen Grenztransfer- und Residenzpflichten. Erlass Nr. 768 verlangt von einem Zahlungsinstitut, die Transaktionsverarbeitung, Mittelabrechnung und Datenspeicherung für inländische Transaktionen innerhalb Chinas abzuschließen (Art. 19), mit Inland-Speicherung personenbezogener Daten für Betreiber kritischer Informationsinfrastruktur und Verarbeiter großer Mengen (Art. 33). Zahler- oder Karteninhaberdaten ins Ausland zu senden, ist ein grenzüberschreitender Transfer nach PIPL gemäß Art. 38–40. | Erlass Nr. 768, Art. 19 & 33; Gesetz zum Schutz personenbezogener Daten, Art. 38–40 (gov.cn / cac.gov.cn), abgerufen 2026-10-08 |
Quellen vom 21YunBox Compliance-Team am 8. Oktober 2026 geprüft.
Für ein Publikum in Festlandchina ist die erste Frage zu Adyen nicht, wie schnell sein Checkout rendert. Adyen ist eine globale Zahlungsplattform, und es unterstützt tatsächlich die Zahlungsmethoden, die chinesische Käufer nutzen — Alipay, WeChat Pay und UnionPay — über eine einzige Integration. In Adyens eigenen Worten ist Alipay „a must-have payment method for any business looking to reach a critical mass of Chinese shoppers both home and abroad“ (eine unverzichtbare Zahlungsmethode für jedes Unternehmen, das eine kritische Masse chinesischer Käufer im In- und Ausland erreichen will). Ein Händler außerhalb des Festlands kann Adyen also durchaus nutzen, um Geld von chinesischen Kunden anzunehmen.
Doch „chinesische Zahlungsmethoden von grenzüberschreitenden Käufern anzunehmen“ ist etwas anderes als „Zahlungen als lizenziertes Institut innerhalb Festlandchinas zu acquiren und abzurechnen“ — und diese Unterscheidung ist die ganze Entscheidung. Adyen selbst zieht die Linie: Auf seiner UnionPay-Seite gibt es an, es „cannot offer UnionPay to merchants from Mainland China“ (könne Händlern aus Festlandchina kein UnionPay anbieten). Für ein auf China ausgerichtetes Produkt ist die eigentliche Achse also eine Compliance-Achse, an zwei Türen: eine Zahlungslizenz-Tür (支付牌照) und eine Grenzdaten-Tür darunter. Bei keiner geht es um Millisekunden.
Adyen in China auf einen Blick
| Worüber es entscheidet | In Adyens eigenen Worten — und nach chinesischem Recht |
|---|---|
| Was es ist | Adyen ist eine globale Zahlungsplattform, betrieben von außerhalb des Festlands. Es unterstützt die Zahlungsmethoden, die chinesische Käufer nutzen — Alipay, WeChat Pay und UnionPay —, sodass ein Händler über eine Integration Zahlungen von chinesischen Kunden annehmen kann. |
| Kann ein Händler in Festlandchina es nutzen? | Nach Adyens eigenen Bedingungen nicht für UnionPay: „Adyen cannot offer UnionPay to merchants from Mainland China.“ (Adyen kann Händlern aus Festlandchina kein UnionPay anbieten.) Seine Unterstützung für chinesische Methoden ist für Händler gebaut, die an chinesische Käufer verkaufen, typischerweise grenzüberschreitend — „both home and abroad“ (im In- und Ausland), in Adyens Worten zu Alipay. |
| Die Zahlungslizenz-Tür (支付牌照) | Zahlungen als Institut innerhalb des Festlands zu acquiren und abzurechnen, braucht eine Zahlungsgeschäftslizenz. Nach der Verordnung über die Aufsicht und Verwaltung von Nichtbanken-Zahlungsinstituten (Staatsratserlass Nr. 768, in Kraft seit 1. Mai 2024) muss ein Offshore-Anbieter, der Festland-Nutzer grenzüberschreitend bedienen will, ein Nichtbanken-Zahlungsinstitut innerhalb Chinas errichten (Art. 2). |
| Transaktions- & Karteninhaberdaten | Ein China-Checkout trägt personenbezogene Daten von Zahlern und Karteninhabern. Sie ins Ausland zu senden, ist ein grenzüberschreitender Transfer nach PIPL (Mitteilung, eine gesonderte Einwilligung, ein Transfermechanismus), und Erlass Nr. 768 verlangt inländische Verarbeitung, Abrechnung und Speicherung (Art. 19), mit Inland-Speicherung für Betreiber kritischer Informationsinfrastruktur und Verarbeiter großer Mengen (Art. 33; Cybersicherheitsgesetz Art. 39, vormals Art. 37). |
| Der rechtmäßige Weg | Behalten Sie Adyen, wo es Ihnen dient, setzen Sie einen rechtmäßigen, lizenzierten Zahlungspfad vor Ihren auf China ausgerichteten Checkout, und melden und liefern Sie diesen Checkout dann im Inland aus. 21YunBox kartiert die Lizenzierungs- und Datenexponierung mit Ihnen und Ihrem Rechtsbeistand, hilft, auf einen lizenzierten chinesischen Zahlungspfad zu lokalisieren, und liefert ihn im Inland aus. Wir sind kein Zahlungsinstitut; die Lizenz liegt beim lizenzierten Anbieter. |
Was Adyen tatsächlich tut: chinesische Zahlungsmethoden, grenzüberschreitend
Beginnen wir mit dem, was Adyen gut macht, denn das ist real. Adyen lässt eine einzige Integration die Wallets und Karten akzeptieren, zu denen chinesische Verbraucher greifen — Alipay, WeChat Pay und UnionPay. Adyen beschreibt Alipay als „the most widely used third-party online/mobile payment service provider in China“ (den am weitesten verbreiteten Drittanbieter für Online-/Mobile-Zahlungsdienste in China) und formuliert den Wert schlicht: Es sei „a must-have payment method for any business looking to reach a critical mass of Chinese shoppers both home and abroad“ (eine unverzichtbare Zahlungsmethode für jedes Unternehmen, das eine kritische Masse chinesischer Käufer im In- und Ausland erreichen will). Der Schwerpunkt dieses Satzes liegt auf „Ausland“. Der Anwendungsfall, für den Adyen gebaut ist, ist ein Händler — ein Einzelhändler, eine Fluggesellschaft, eine Reisemarke, ein globaler Store —, der möchte, dass chinesische Käufer in ihrer vertrauten Methode zahlen können, während sie bei einem außerhalb des Festlands ansässigen Unternehmen einkaufen.
Das ist grenzüberschreitende Akzeptanz, und es ist eine echte Fähigkeit. Was es nicht ist, ist eine Lizenz, als Zahlungsinstitut innerhalb Festlandchinas zu operieren. Adyen ist über die Grenze auf seiner eigenen Website deutlich: Auf die Frage „Does Adyen offer UnionPay card acceptance in Mainland China?“ antwortet es, es „cannot offer UnionPay to merchants from Mainland China but does offer UnionPay in 40+ other countries“ (könne Händlern aus Festlandchina kein UnionPay anbieten, biete UnionPay aber in über 40 anderen Ländern an). Die Lesart, die daraus folgt, ist die, die für ein auf China ausgerichtetes Produkt zählt: Adyen kann Ihnen helfen, Geld von chinesischen Käufern anzunehmen; es macht Sie nicht zu einem lizenzierten Acquirer innerhalb Chinas. Welche Tür Sie brauchen, hängt davon ab, wo Ihre Händler-Gesellschaft sitzt und wo die Zahlung acquiriert und abgerechnet wird — und das ist das Erste, was mit Rechtsbeistand zu klären ist.
Die erste Tür: die chinesische Zahlungslizenz (支付牌照)
Zahlungen als Institut innerhalb des Festlands zu acquiren und abzurechnen, ist eine lizenzpflichtige Tätigkeit. Die übergeordnete Regel ist die Verordnung über die Aufsicht und Verwaltung von Nichtbanken-Zahlungsinstituten (非银行支付机构监督管理条例, Staatsratserlass Nr. 768), verkündet am 9. Dezember 2023 und in Kraft seit 1. Mai 2024. Sie begründet die Zahlungsgeschäftslizenz (支付业务许可), die jedes Nichtbanken-Zahlungsinstitut halten muss, genehmigt von der People’s Bank of China (Art. 6) — und, entscheidend für eine ausländische Plattform, sieht Art. 2 vor, dass ein ausländisches Nichtbanken-Institut, das grenzüberschreitende Zahlungsdienste für Nutzer innerhalb Chinas anbieten will, „shall … establish a non-bank payment institution within China, unless the State provides otherwise“ (ein Nichtbanken-Zahlungsinstitut innerhalb Chinas errichten muss, sofern der Staat nichts anderes bestimmt).
Ein Anbieter also, der von Offshore aus operiert, ohne diese In-China-Struktur und -Lizenz, ist für grenzüberschreitende Akzeptanz aufgestellt — nicht für inländisches Acquiring und inländische Abrechnung. Das ist genau die Linie, die Adyens eigene Website bei Festlandchina zieht. Ob Ihr konkreter Ablauf — wo Ihre Händler-Gesellschaft eingetragen ist, wo Gelder acquiriert und abgerechnet werden, welche Wallet-Schienen Sie nutzen — innerhalb oder außerhalb der Lizenzpflicht fällt, ist ein Risiko, das mit Rechtsbeistand anhand dessen zu klären ist, was Sie tatsächlich ausliefern. Eines ist vorab klar: 21YunBox ist kein Zahlungsinstitut und hält keine chinesische Zahlungslizenz, diese Tür ist also eine, bei der wir Ihnen helfen zu kartieren, nicht eine, durch die wir für Sie hindurchgehen.
Die zweite Tür: grenzüberschreitende Transaktionsdaten und Residenz
Unter der Lizenz liegen die Daten. Ein Checkout ist selten nur ein Betrag — er trägt die Identität des Zahlers, Kontaktdaten, Bestelldatensätze und Karteninhaberinformationen, die sensible finanzielle personenbezogene Daten sind. Von einem Nutzer in China an Zahlungsinfrastruktur außerhalb des Festlands gesendet, ist das ein grenzüberschreitender Transfer personenbezogener Daten nach Chinas Gesetz zum Schutz personenbezogener Daten: PIPL Art. 38–40 verlangen Mitteilung, eine gesonderte Einwilligung, die sich von der Zustimmung des Nutzers zur Zahlung unterscheidet, und einen Transfermechanismus — eine CAC-Sicherheitsbewertung, den CAC-Standardvertrag oder eine Zertifizierung.
Das Zahlungsrecht legt eine Residenzpflicht obendrauf. Erlass Nr. 768 verlangt von einem Zahlungsinstitut, das inländische Transaktionen bedient, die Transaktionsverarbeitung, Mittelabrechnung und Datenspeicherung innerhalb Chinas abzuschließen (Art. 19), und verlangt die Inland-Speicherung personenbezogener Daten für Institute, die als Betreiber kritischer Informationsinfrastruktur gelten oder personenbezogene Daten oberhalb der vom Staat festgelegten Menge verarbeiten (Art. 33). Dieselbe Datenlokalisierungslogik zieht sich durch das Cybersicherheitsgesetz, dessen Inland-Speicherpflicht für Betreiber kritischer Informationsinfrastruktur nun in Art. 39 (vormals Art. 37) steht. Nichts davon hängt davon ab, wie schnell eine Autorisierung zurückkommt; es hängt davon ab, ob die Daten überhaupt eine Rechtsgrundlage hatten, das Land zu verlassen.
Der rechtmäßige Weg — und wo 21YunBox hineinpasst (kartieren, lokalisieren, ausliefern — beraten, nicht acquiren)
Es gibt einen rechtmäßigen Weg, Zahlungen von Kunden in Festlandchina entgegenzunehmen, und er hat eine Gestalt: Ein lizenzierter Zahlungspfad acquiriert und rechnet die Transaktion ab, die Daten bleiben auf einer rechtskonformen Grundlage, und der auf China ausgerichtete Checkout, der sie trägt, wird im Inland gemeldet und ausgeliefert. Adyen behält seinen Platz in diesem Bild — für grenzüberschreitende Akzeptanz und für Ihre anderen Märkte —, statt herausgerissen zu werden.
Hier ist die ehrliche Arbeitsteilung. Die Zahlungslizenz selbst ist nicht unsere, sie zu halten, und nicht unsere, sie zu erteilen: Wir kartieren die Lizenzierungsfrage und Ihre PIPL- und Datenresidenz-Exponierung mit Ihnen und Ihrem Rechtsbeistand, sodass Sie wissen, welche Tür Ihr Ablauf braucht, bevor Sie bauen. Wir helfen, zu lokalisieren: Ihren auf China ausgerichteten Checkout auf einen lizenzierten chinesischen Zahlungspfad — indem wir eine in China lizenzierte Zahlungsroute vor den Checkout integrieren, anstelle eines Ablaufs, der im Festland nicht acquiriert werden kann. Und wir liefern diesen Checkout im Inland aus: Die Checkout-Seite oder -App ist selbst ein öffentlicher Dienst im Festland, trägt also eine ICP-Beian-Pflicht (备案) und braucht rechtskonforme, inländische Auslieferung wie jede andere auf China ausgerichtete Property — der 21YunBox Optimizer, vor den Stack gesetzt, den Sie bereits betreiben, ohne Neuaufbau und ohne Re-Platforming.
Was wir nicht tun — und was rechtmäßig niemand kann — ist, Sie um Chinas Zahlungslizenz- oder Datenregeln herumzuleiten. Wir kartieren den Weg, lokalisieren Ihren Checkout auf einen lizenzierten und liefern ihn im Inland aus; die Lizenzierung liegt beim lizenzierten Anbieter, und die Einzelheiten bleiben ein Risiko, das mit Rechtsbeistand zu klären ist.
Compliance-Einschätzung anfordern →
Weiterführend:
- Chinas Verordnung über die Aufsicht und Verwaltung von Nichtbanken-Zahlungsinstituten
- Grenzüberschreitende Datentransfers nach PIPL
- Chinas Cybersicherheitsgesetz
- So erhalten Sie eine ICP-Beian für China
Häufige Fragen
Funktioniert Adyen in China?
Für Händler außerhalb des Festlands ja, in einem bestimmten Sinne: Adyen unterstützt die Zahlungsmethoden, die chinesische Käufer nutzen — Alipay, WeChat Pay und UnionPay —, sodass Sie über eine Integration Zahlungen von chinesischen Kunden annehmen können. Doch Adyens Unterstützung für diese Methoden ist für grenzüberschreitende Akzeptanz gebaut; auf seiner eigenen UnionPay-Seite gibt Adyen an, es „cannot offer UnionPay to merchants from Mainland China“ (könne Händlern aus Festlandchina kein UnionPay anbieten). Zahlungen als Institut innerhalb des Festlands zu acquiren oder abzurechnen, ist eine separate Frage, die von einer chinesischen Zahlungslizenz abhängt. Bestätigen Sie Ihre genaue Position mit Rechtsbeistand.
Kann Adyen Zahlungen innerhalb Festlandchinas acquiren oder abrechnen?
Die Tätigkeit als inländisches Zahlungsinstitut im Festland erfordert eine chinesische Zahlungsgeschäftslizenz. Nach der Verordnung über die Aufsicht und Verwaltung von Nichtbanken-Zahlungsinstituten (Staatsratserlass Nr. 768, in Kraft seit 1. Mai 2024) muss ein Offshore-Anbieter, der Festland-Nutzer grenzüberschreitend bedienen will, ein Nichtbanken-Zahlungsinstitut innerhalb Chinas errichten (Art. 2). Ein Anbieter, der von Offshore aus ohne diese Struktur operiert, ist für grenzüberschreitende Akzeptanz aufgestellt, nicht für inländisches Acquiring — weshalb Adyens eigene Website die Linie bei Festlandchina zieht. Behandeln Sie dies als ein Risiko, das mit Rechtsbeistand anhand dessen zu bestätigen ist, was Sie tatsächlich ausliefern.
Was ist der rechtskonforme Weg, Zahlungen von Kunden in Festlandchina entgegenzunehmen?
Behalten Sie Adyen, wo es Ihnen dient — für grenzüberschreitende Akzeptanz und Ihre anderen Märkte —, und setzen Sie einen rechtmäßigen, lizenzierten Zahlungspfad vor Ihren auf China ausgerichteten Checkout, und melden und liefern Sie diesen Checkout dann im Inland aus. Eine auf China ausgerichtete Checkout-Seite ist selbst ein öffentlicher Festland-Dienst, trägt also eine ICP-Beian-Pflicht und braucht rechtskonforme inländische Auslieferung, und die Transaktionsdaten, die sie verarbeitet, müssen auf einer PIPL-konformen Grundlage liegen. 21YunBox ist kein Zahlungsinstitut und hält keine chinesische Zahlungslizenz; wir kartieren die Lizenzierungs- und Datenexponierung mit Ihnen und Ihrem Rechtsbeistand, helfen, Ihren Checkout auf einen lizenzierten chinesischen Zahlungspfad zu lokalisieren, und liefern ihn im Inland auf ICP-gemeldeter Infrastruktur aus.