Square fonctionne-t-il en Chine ? Pays pris en charge, la licence de paiement et les données vendeur transfrontalières
Square — la plateforme de paiement, de point de vente et de commerce de Block, Inc. — n'est pas disponible pour les entreprises de Chine continentale. La page International Availability de Square confirme l'acceptation des paiements par carte dans huit marchés seulement (les États-Unis, le Canada, l'Australie, le Japon, le Royaume-Uni, la République d'Irlande, la France et l'Espagne), le continent n'en fait pas partie, et même le matériel de point de vente de Square n'y est pas homologué. Mais la disponibilité n'a jamais été la vraie question : acquérir des paiements auprès du public sur le continent est une activité soumise à licence au titre de l'ordonnance n° 768 du Conseil des affaires de l'État (en vigueur depuis le 1er mai 2024), et chaque enregistrement de payeur, de vendeur et de client que Square détient à l'étranger est un transfert transfrontalier au titre de la PIPL. Un regard, d'abord sous l'angle de la conformité, sur la liste des pays pris en charge, la porte de la licence de paiement, les obligations de données transfrontalières, et la voie légale tournée vers la Chine.
Square fonctionne-t-il en Chine ?
Square ne prend pas en charge les entreprises établies en Chine continentale ; la première réponse est donc simplement qu'il n'est pas disponible pour un commerçant du continent. La page International Availability de Square limite l'acceptation des paiements par carte avec l'application Square à huit marchés — les États-Unis, le Canada, l'Australie, le Japon, le Royaume-Uni, la République d'Irlande, la France et l'Espagne — et le continent n'en fait pas partie ; même le matériel de point de vente de Square n'est pas homologué pour un usage hors de ces pays. Une entreprise établie sur le continent ne peut pas ouvrir de compte Square pour y accepter des paiements par carte.
La disponibilité étant tranchée, la vraie question pour un paiement tourné vers la Chine relève de la licence, non de la vitesse. Accepter des paiements auprès du public sur le continent est une activité soumise à licence : au titre du Règlement sur la supervision et l'administration des institutions de paiement non bancaires (ordonnance n° 768 du Conseil des affaires de l'État, en vigueur depuis le 1er mai 2024), un fournisseur non bancaire étranger qui souhaite servir les utilisateurs du continent en paiements transfrontaliers doit d'abord établir une institution de paiement non bancaire agréée en Chine. En outre, les coordonnées de carte d'un payeur ainsi que les enregistrements vendeur et client que détient un compte Square, une fois envoyés à l'étranger, constituent un transfert transfrontalier au titre de la PIPL, avec des obligations de règlement sur le territoire et de résidence des données au titre de l'ordonnance n° 768 et de la loi sur la cybersécurité, article 39 (anciennement l'article 37). La voie légale passe par une institution de paiement chinoise agréée et les méthodes nationales — jamais par un détour.
Sur les paiements, notre rôle est plus léger et consultatif : 21YunBox n'émet ni ne détient de licence de paiement chinoise et n'est pas une institution de paiement. Nous cartographions la voie du local agréé et votre exposition PIPL et de licence, vous aidons à localiser le paiement sur une option d'encaissement conforme, et diffusons la vitrine tournée vers la Chine sur le territoire sur une infrastructure déclarée ICP. Nous ne recourons jamais au contournement et n'en suggérons aucun. Traitez les détails comme un risque à confirmer avec un conseil.
Aperçu de conformité
- ✕ Square ne prend pas en charge les entreprises de Chine continentale — sa propre page International Availability limite l'acceptation des paiements par carte à huit marchés (les États-Unis, le Canada, l'Australie, le Japon, le Royaume-Uni, la République d'Irlande, la France et l'Espagne), et le continent n'en fait pas partie. Une entreprise établie sur le continent ne peut pas ouvrir de compte Square pour y accepter des paiements par carte, et le matériel de Square n'est pas homologué pour un usage hors de ces marchés.
- ✕ Acquérir des paiements du continent est une activité soumise à licence : au titre de l'ordonnance n° 768 du Conseil des affaires de l'État (en vigueur depuis le 1er mai 2024), un fournisseur non bancaire étranger qui souhaite fournir des services de paiement transfrontaliers à des utilisateurs en Chine doit d'abord établir une institution de paiement non bancaire agréée en Chine (article 2). Sans elle, il ne peut pas acquérir directement des paiements du continent.
- ! Les coordonnées de carte d'un payeur, et les enregistrements vendeur et client que détient un compte Square, envoyés vers une infrastructure à l'étranger constituent un transfert transfrontalier au titre de la PIPL (articles 38 à 40) : information, un consentement distinct, et un mécanisme de transfert. L'ordonnance n° 768 impose aussi le traitement des transactions, le règlement et le stockage des données sur le territoire (article 19).
- ! La localisation des données mord pour un opérateur d'infrastructure d'information critique ou un responsable à grand volume : les informations personnelles collectées sur le continent doivent y rester (ordonnance n° 768, article 33 ; loi sur la cybersécurité, article 39 (anciennement l'article 37)).
- ✓ La voie légale consiste à encaisser via une institution de paiement chinoise agréée et les méthodes nationales qu'utilisent vos clients, la vitrine tournée vers la Chine étant diffusée sur le territoire sur une base déclarée ICP. 21YunBox cartographie cette voie et diffuse la vitrine — consultatif sur les paiements ; nous n'émettons ni ne détenons de licence de paiement, et ne recourons jamais au contournement et n'en suggérons aucun.
Ce que la documentation officielle de Square dit de la Chine
| Fait | Source primaire |
|---|---|
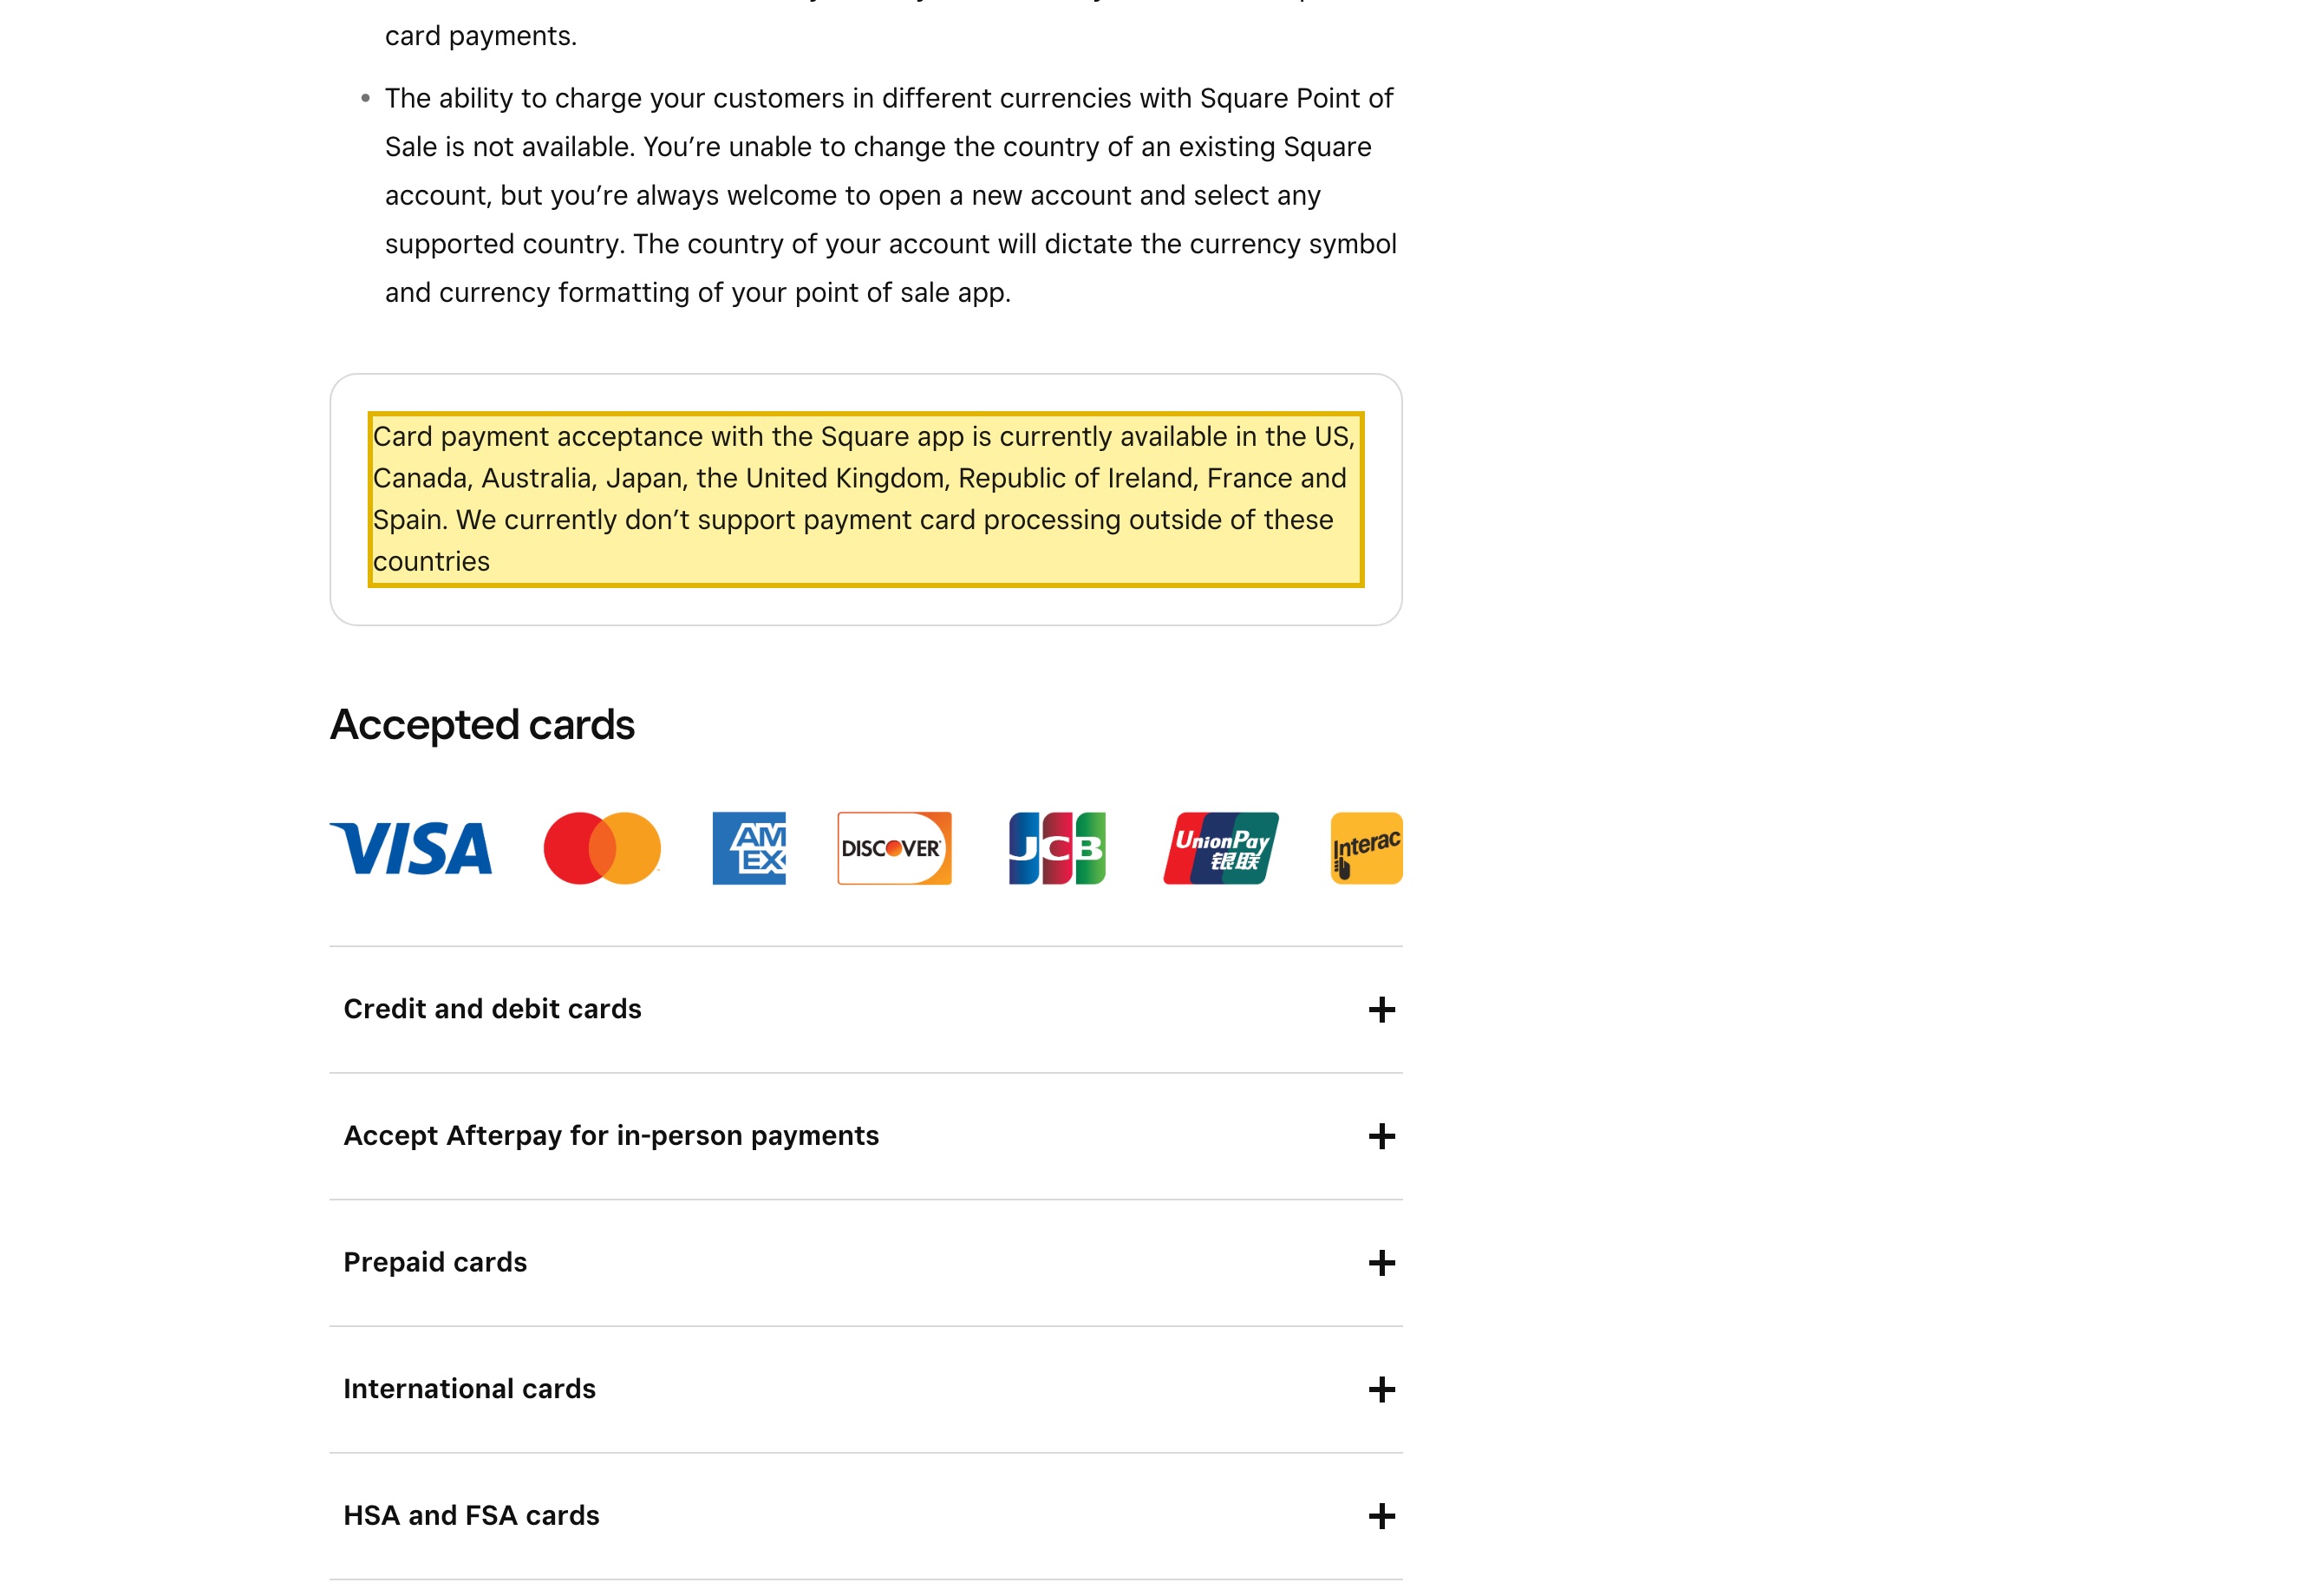
| Square ne prend pas en charge les entreprises de Chine continentale. L'article d'aide International Availability de Square indique : “Card payment acceptance with the Square app is currently available in the US, Canada, Australia, Japan, the United Kingdom, Republic of Ireland, France and Spain,” et que Square ne prend pas en charge le “payment card processing outside of these countries.” La Chine continentale ne figure pas parmi les huit marchés pris en charge, et Square ajoute que le matériel “sold or intended for sale in the United States is not approved for use in” les autres marchés — de sorte qu'une entreprise établie sur le continent ne peut ni ouvrir de compte Square ni déployer de matériel Square pour y accepter des paiements. | Square, article d'aide « International Availability » (squareup.com), consulté le 2026-10-09 |
| Un fournisseur étranger a besoin d'une licence de paiement chinoise pour acquérir des paiements du continent. Le Règlement chinois sur la supervision et l'administration des institutions de paiement non bancaires (非银行支付机构监督管理条例, ordonnance n° 768 du Conseil des affaires de l'État, en vigueur depuis le 1er mai 2024) prévoit à l'article 2 qu'une institution non bancaire située hors de Chine qui entend fournir des services de paiement transfrontaliers à des utilisateurs sur le continent doit établir une institution de paiement non bancaire en Chine — c'est-à-dire détenir une licence d'activité de paiement (支付业务许可 / 支付牌照) approuvée par la Banque populaire de Chine. | Règlement sur la supervision et l'administration des institutions de paiement non bancaires, ordonnance n° 768 du Conseil des affaires de l'État, art. 2 (gov.cn), promulgué le 2023-12-09, en vigueur le 2024-05-01 |
| Le règlement et le stockage des données des transactions nationales doivent rester en Chine, et la localisation mord pour les responsables de grande taille ou critiques. L'ordonnance n° 768 impose que le traitement des transactions, le règlement des fonds et le stockage des données des transactions nationales s'effectuent en Chine (article 19) ; et lorsqu'une institution de paiement est un opérateur d'infrastructure d'information critique ou traite des informations personnelles au-delà du seuil fixé par l'État, ces informations personnelles doivent être traitées en Chine (article 33). | Règlement sur la supervision et l'administration des institutions de paiement non bancaires, ordonnance n° 768 du Conseil des affaires de l'État, art. 19 et 33 (gov.cn), en vigueur le 2024-05-01 |
| Les coordonnées de carte et les données personnelles d'un payeur envoyées à l'étranger constituent un transfert transfrontalier au titre de la PIPL. Envoyer le nom d'un payeur du continent, ses identifiants de carte ou de compte et ses enregistrements de commande — ou les enregistrements vendeur et client rattachés à un compte Square — vers une infrastructure hors de Chine déclenche les articles 38 à 40 de la PIPL : information, un consentement distinct de l'accord d'acheter, et un mécanisme de transfert — une évaluation de sécurité de la CAC, le contrat type de la CAC, ou une certification. | Loi sur la protection des informations personnelles de la RPC, articles 38 à 40 (cac.gov.cn), consulté le 2026-10-09 |
Sources vérifiées par Équipe Conformité 21YunBox le 9 octobre 2026.
Pour un public de Chine continentale, la première question à propos de Square n’est pas la vitesse d’affichage de son paiement ni la rapidité de son lecteur de carte — c’est que Square n’est tout simplement pas disponible pour les entreprises de Chine continentale. Square est la plateforme de paiement, de point de vente et de commerce de Block, Inc. : acceptation par carte et sans contact, paiement en ligne, matériel de point de vente, et les enregistrements vendeur et client qui se trouvent derrière. Mais la page International Availability de Square limite l’acceptation des paiements par carte avec l’application Square à huit marchés — les États-Unis, le Canada, l’Australie, le Japon, le Royaume-Uni, la République d’Irlande, la France et l’Espagne — et le continent n’en fait pas partie. Une entreprise de Chine continentale ne peut pas ouvrir de compte Square pour y accepter des paiements par carte, et les lecteurs et terminaux de Square ne sont pas non plus homologués pour un usage hors de ces mêmes marchés. Ainsi, pour un produit tourné vers la Chine, le point de départ est clair : Square n’est pas un moyen d’encaisser l’argent de clients du continent en tant que commerçant déclaré sur place.
La disponibilité étant déjà tranchée, la décision se déplace sur un autre axe — réglementaire, et plus précisément celui de la licence. Accepter des paiements auprès du public en Chine continentale est une activité soumise à licence, non une intégration technique, et aucune des portes qui en décident ne se mesure en millisecondes : savoir si un fournisseur étranger peut, tout court, acquérir des paiements du continent sans licence de paiement chinoise ; savoir si les coordonnées de carte du payeur — et les informations personnelles vendeur et client que détient un compte Square — une fois envoyées vers une infrastructure hors du continent, constituent un transfert transfrontalier licite au titre de la PIPL ; et, sous-jacente aux deux, savoir si le paiement ou la vitrine tournés vers la Chine qui portent la transaction sont eux-mêmes sous licence (déclarés ICP) et diffusés sur le territoire. La voie légale pour encaisser l’argent de clients chinois passe par ces portes — jamais en contournant quoi que ce soit, et jamais par un détour d’aucune sorte.
Square en Chine en un coup d’œil
| Ce qui en décide | Dans les propres termes de Square — et le droit chinois |
|---|---|
| Ce que c'est | Square est la plateforme de paiement, de point de vente et de commerce de Block, Inc. — acceptation par carte et sans contact, paiement en ligne, matériel de point de vente, et les enregistrements vendeur et client qui les sous-tendent. Elle est exploitée depuis l'extérieur du continent ; il n'existe aucune entité de paiement Square ni licence de paiement chinoise à l'intérieur de la Chine continentale. |
| Une entreprise de Chine continentale peut-elle l'utiliser ? | Non. La page International Availability de Square limite l'acceptation des paiements par carte à huit marchés — les États-Unis, le Canada, l'Australie, le Japon, le Royaume-Uni, la République d'Irlande, la France et l'Espagne — et le continent en est absent. Le matériel de Square n'est pas homologué pour un usage hors de ces marchés, et vous devez vous trouver dans le pays où le compte a été activé pour traiter les cartes. Une entreprise du continent ne peut pas ouvrir de compte Square pour y accepter des paiements. |
| La porte de la licence de paiement (支付牌照) | Acquérir et régler des paiements en tant qu'institution à l'intérieur du continent nécessite une licence d'activité de paiement. Au titre du Règlement sur la supervision et l'administration des institutions de paiement non bancaires (ordonnance n° 768 du Conseil des affaires de l'État, en vigueur depuis le 1er mai 2024), une institution non bancaire située hors de Chine qui entend fournir des services de paiement transfrontaliers à des utilisateurs sur le continent doit établir une institution de paiement non bancaire en Chine (article 2). Un fournisseur étranger qui n'en a pas ne peut pas acquérir directement des paiements du continent. |
| Données payeur, vendeur et client | Un paiement — et un compte Square — transporte les coordonnées de carte du payeur ainsi que les informations personnelles vendeur et client. Envoyées vers une infrastructure à l'étranger, elles constituent un transfert transfrontalier au titre de la PIPL (articles 38 à 40) : information, un consentement distinct, et un mécanisme de transfert. L'ordonnance n° 768 impose aussi le traitement des transactions, le règlement et le stockage des données sur le territoire (article 19), avec un stockage en Chine pour les opérateurs d'infrastructure d'information critique et les responsables à grand volume (article 33 ; loi sur la cybersécurité, article 39 (anciennement l'article 37)). |
| La voie légale | Encaissez via une institution de paiement chinoise agréée et les méthodes de paiement nationales qu'utilisent vos clients, la vitrine tournée vers la Chine étant diffusée sur le territoire sur une base déclarée ICP. 21YunBox cartographie cette voie et diffuse la vitrine — sur les paiements, son rôle est consultatif, non une licence : nous n'émettons ni ne détenons de licence de paiement, et nous ne recourons jamais au contournement et n'en suggérons aucun. |
Disponibilité : Square ne prend pas en charge les entreprises de Chine continentale
La position de Square est fixée sur sa propre page International Availability, et non par un test de temps de chargement. L’acceptation des paiements par carte avec l’application Square est limitée à huit marchés — “the US, Canada, Australia, Japan, the United Kingdom, Republic of Ireland, France and Spain” — et la Chine continentale n’en fait pas partie. La page est explicite : il s’agit de la liste entière, non d’un échantillon — Square ne prend pas en charge le “payment card processing outside of these countries.” Une entreprise établie sur le continent ne peut donc pas ouvrir de compte Square pour y acquérir des paiements par carte.
Square est aussi une entreprise de point de vente, et le matériel est lié à la même géographie. Square indique que ses lecteurs et terminaux sont rattachés à un pays — le matériel “sold or intended for sale in the United States is not approved for use in” les autres marchés — et que “You must be located in the country where you activated your account to process card payments.” Il n’existe aucune entrée pour la Chine continentale sur l’une ou l’autre liste, de sorte que ni le logiciel ni les terminaux n’atteignent un vendeur du continent en tant qu’acquéreur conforme.
Cela rend hors de propos le cadrage habituel « est-ce que le paiement se charge depuis Shanghai ? ». Qu’une page s’affiche ou non tel jour n’est pas la question — Square ne prend pas en charge une entreprise établie sur le continent en tant que commerçant déclaré, de sorte qu’il n’existe tout simplement aucune relation d’acquisition conforme pour encaisser des paiements du continent via Square. Pour cette raison, cette page ne publie aucun chiffre de latence propriétaire en Chine pour Square : la vitesse est le mauvais axe pour un service qui n’est pas du tout disponible pour une entreprise du continent. Et pour être sans ambiguïté — il n’existe aucune voie légale pour y remédier par un détour, et 21YunBox ne fournit ni ne suggère de contournement d’aucune sorte. La question productive en est une autre : comment encaisser légalement les paiements de clients chinois.
La porte de la licence : un fournisseur étranger ne peut pas acquérir directement les paiements du continent
Supposons que vous vouliez effectivement facturer des clients en Chine continentale. La première porte n’est pas le lecteur ou le SDK que vous branchez — c’est de savoir si un fournisseur étranger peut, tout court, acquérir des paiements du continent. Accepter des paiements auprès du public est une activité soumise à licence en Chine, régie au plus haut niveau par le Règlement sur la supervision et l’administration des institutions de paiement non bancaires (非银行支付机构监督管理条例, ordonnance n° 768 du Conseil des affaires de l’État, promulguée le 9 décembre 2023 et en vigueur depuis le 1er mai 2024). Ce règlement établit la licence d’activité de paiement (支付业务许可, couramment un 支付牌照) que toute institution de paiement non bancaire doit détenir, approuvée par la Banque populaire de Chine — et, de façon décisive pour un fournisseur étranger, l’article 2 prévoit qu’une institution non bancaire située hors du territoire chinois qui entend fournir des services de paiement transfrontaliers à des utilisateurs sur le continent doit établir une institution de paiement non bancaire en Chine, sauf disposition contraire de l’État.
En clair : une plateforme de paiement étrangère qui n’a pas établi d’institution de paiement non bancaire agréée sur le continent ne peut pas légalement acquérir seule des paiements d’utilisateurs du continent. C’est la raison structurelle pour laquelle une liste de pays pris en charge s’arrête là où s’arrête celle de Square, et c’est une porte qu’aucun paramètre de compte ni drapeau d’intégration ne franchit. Savoir si et comment l’ordonnance n° 768 s’applique à votre flux précis — où se situe votre entité commerçante, où les fonds sont acquis et réglés, quels rails vous utilisez — et si une exception convient à votre structure, est un risque à confirmer avec un conseil qualifié au regard de ce que vous déployez réellement. Une chose est claire d’emblée : 21YunBox n’est pas une institution de paiement et ne détient aucune licence de paiement chinoise ; cette porte est donc une porte que nous vous aidons à cartographier, non une porte que nous franchissons à votre place.
Le volet des données transfrontalières : les enregistrements de carte, vendeur et client sont des informations personnelles
La deuxième porte, ce sont les données, et Square en détient davantage qu’une simple autorisation. Un paiement n’est jamais qu’un montant — il transporte le nom du titulaire de la carte, les identifiants de carte ou de compte, les détails de facturation, et un enregistrement de commande rattaché à une personne réelle. Un compte Square détient aussi des enregistrements vendeur et client : annuaires, reçus, fidélité et le reste du registre de commerce. Collecté auprès d’un utilisateur du continent et envoyé vers une infrastructure hors de Chine, tout cela constitue un transfert transfrontalier d’informations personnelles au titre de la loi sur la protection des informations personnelles chinoise. La PIPL fait peser l’obligation sur le responsable du traitement — le commerçant, et pas seulement le sous-traitant : les articles 38 à 40 imposent l’information, un consentement distinct de l’accord du client d’acheter, et un mécanisme de transfert — une évaluation de sécurité de la CAC, le contrat type de la CAC, ou une certification.
Le droit des paiements superpose ses propres obligations de résidence. L’ordonnance n° 768 impose que, lorsqu’une institution de paiement non bancaire fournit des services de paiement pour des transactions nationales, le traitement des transactions, le règlement des fonds et le stockage des données s’effectuent en Chine (article 19) ; et, pour un opérateur dont les systèmes sont désignés infrastructure d’information critique, ou qui traite des informations personnelles au-delà du seuil fixé par l’État, les informations personnelles collectées et générées sur le continent doivent être traitées sur le continent (article 33). La même logique de localisation des données traverse la loi sur la cybersécurité, dont l’obligation de stockage sur le territoire pour l’infrastructure d’information critique se trouve désormais à l’article 39 (anciennement l’article 37, renuméroté par l’amendement de 2025 entré en vigueur le 1er janvier 2026, sa substance restant inchangée). Rien de tout cela ne dépend de la vitesse à laquelle revient une autorisation ; cela dépend de savoir si les données avaient une base légale pour quitter le pays, et si elles devaient d’abord y rester. Lesquelles de ces règles mordent votre cas précis est un risque à confirmer avec un conseil au regard de ce que vous collectez et stockez réellement.
La voie légale — cartographier, localiser, diffuser (consultatif sur la licence)
Il existe une voie légale pour encaisser l’argent de clients chinois, et elle a une forme : les paiements sont encaissés via une institution de paiement chinoise agréée et les méthodes nationales que les clients utilisent réellement, le règlement et les données restent sur une base conforme, et la vitrine qui porte le paiement est sous licence et diffusée sur le territoire. Le schéma courant consiste à acheminer le paiement tourné vers la Chine vers une institution de paiement locale agréée et les méthodes de paiement nationales dominantes du continent — plutôt que d’acquérir directement en tant que commerçant étranger — tandis que Square garde sa place pour les marchés où il vous sert déjà. L’arrangement qui convient dépend de votre entité, de vos volumes et de vos données ; réglez-le avec un conseil et un partenaire de paiement local agréé avant de construire.
Sous ce choix se trouve la part qui revient à 21YunBox, et il vaut la peine d’être honnête sur l’ampleur de ce qui nous revient. Sur les paiements en particulier, notre rôle est plus léger et consultatif que pour la diffusion. 21YunBox n’émet ni ne détient de licence de paiement chinoise et n’est pas une institution de paiement ; la licence, et la relation d’acquisition, relèvent d’une institution de paiement chinoise agréée et de votre conseil, pas de nous. Sur cette base, nous faisons trois choses. Nous cartographions la voie légale — une institution de paiement locale agréée et les méthodes nationales — aux côtés de votre exposition PIPL, de résidence des données et de licence, afin que vous sachiez exactement ce qu’un conseil et un partenaire local doivent confirmer avant tout déploiement. Nous vous aidons à localiser le paiement tourné vers la Chine sur cette voie — en adoptant et en intégrant cette option d’encaissement conforme et légale en Chine à la place d’un flux Square qui ne peut être acquis sur le continent — tandis que les données payeur, vendeur et client qui doivent rester en Chine sont conservées sur une base résidente en Chine. Et nous diffusons la vitrine ou l’application tournée vers la Chine sur le territoire, sur une infrastructure déclarée ICP — le 21YunBox Optimizer, devant le stack que vous exploitez déjà, sans reconstruction ni changement de plateforme. Ce que nous ne faisons jamais — et que personne ne peut faire légalement — c’est vous donner un moyen d’acquérir des paiements du continent via un service qui n’y est pas disponible, ni d’acheminer le trafic en contournant le moindre obstacle : nous cartographions une voie d’encaissement légale et diffusons la vitrine, et nous ne recourons jamais au contournement, sous aucune forme, et n’en suggérons aucun. Le résultat est un paiement tourné vers la Chine qui fonctionne légalement et en conformité pour vos utilisateurs en Chine.
Obtenir une évaluation de conformité →
Lectures complémentaires :
- Le Règlement chinois sur la supervision et l’administration des institutions de paiement non bancaires (ordonnance n° 768)
- Les transferts transfrontaliers de données au titre de la PIPL
- La loi chinoise sur la cybersécurité — localisation des données (article 39, anciennement l’article 37)
- Comment obtenir une déclaration ICP pour la Chine
Questions fréquentes
Une entreprise de Chine continentale peut-elle utiliser Square ?
Non. La page International Availability de Square limite l'acceptation des paiements par carte avec l'application Square à huit marchés — les États-Unis, le Canada, l'Australie, le Japon, le Royaume-Uni, la République d'Irlande, la France et l'Espagne — et la Chine continentale n'en fait pas partie, de sorte qu'une entreprise établie sur le continent ne peut pas ouvrir de compte Square pour y accepter des paiements par carte. Le matériel de point de vente de Square est lui aussi rattaché à un pays et n'est pas homologué pour un usage hors de ces mêmes marchés. Acquérir des paiements auprès du public sur le continent est de toute façon une activité soumise à licence au titre de l'ordonnance n° 768 du Conseil des affaires de l'État, qu'un fournisseur étranger sans licence de paiement chinoise ne peut pas exercer directement. Il n'existe aucune voie légale pour y remédier par un détour, et nous ne recourons jamais au contournement et n'en suggérons aucun ; traitez les détails comme un risque à confirmer avec un conseil.
Pourquoi une entreprise hors de Chine ne peut-elle pas simplement traiter les paiements chinois via Square ?
Deux raisons. D'abord, Square n'offre pas l'acceptation des paiements par carte hors de ses huit marchés pris en charge ; il n'existe donc pas, au départ, de relation d'acquisition Square pour un commerçant du continent. Ensuite, même en laissant Square de côté, acquérir des paiements auprès du public en Chine continentale nécessite une licence de paiement chinoise : au titre du Règlement sur la supervision et l'administration des institutions de paiement non bancaires (ordonnance n° 768 du Conseil des affaires de l'État, en vigueur depuis le 1er mai 2024), une institution non bancaire située hors de Chine qui souhaite fournir des services de paiement transfrontaliers aux utilisateurs du continent doit d'abord établir une institution de paiement non bancaire agréée en Chine (article 2). En outre, les coordonnées de carte du payeur et tout enregistrement vendeur ou client envoyé à l'étranger constituent un transfert transfrontalier au titre de la PIPL, et l'ordonnance n° 768 impose le règlement et le stockage des données sur le territoire. Confirmez vos obligations exactes avec un conseil et un partenaire de paiement local agréé.
Quelle est la voie légale pour encaisser les paiements de clients en Chine, et que fait 21YunBox ?
La voie légale consiste à encaisser via une institution de paiement chinoise agréée et les méthodes de paiement nationales qu'utilisent vos clients, la vitrine ou le paiement tourné vers la Chine étant sous licence (déclaré ICP) et diffusé sur le territoire. Sur les paiements, notre rôle est consultatif et plus léger : 21YunBox n'émet ni ne détient de licence de paiement chinoise et n'est pas une institution de paiement. Nous cartographions la voie du local agréé et votre exposition PIPL et de résidence des données, vous aidons à localiser le paiement sur une option d'encaissement conforme, et diffusons la vitrine tournée vers la Chine sur le territoire sur une infrastructure déclarée ICP — devant le stack que vous exploitez déjà, en gardant Square pour les marchés où il vous sert. La licence et la relation d'acquisition relèvent d'un partenaire local agréé et de votre conseil. Contactez-nous pour cartographier votre cas.